猜你想问
这份研报的核心内容是什么?
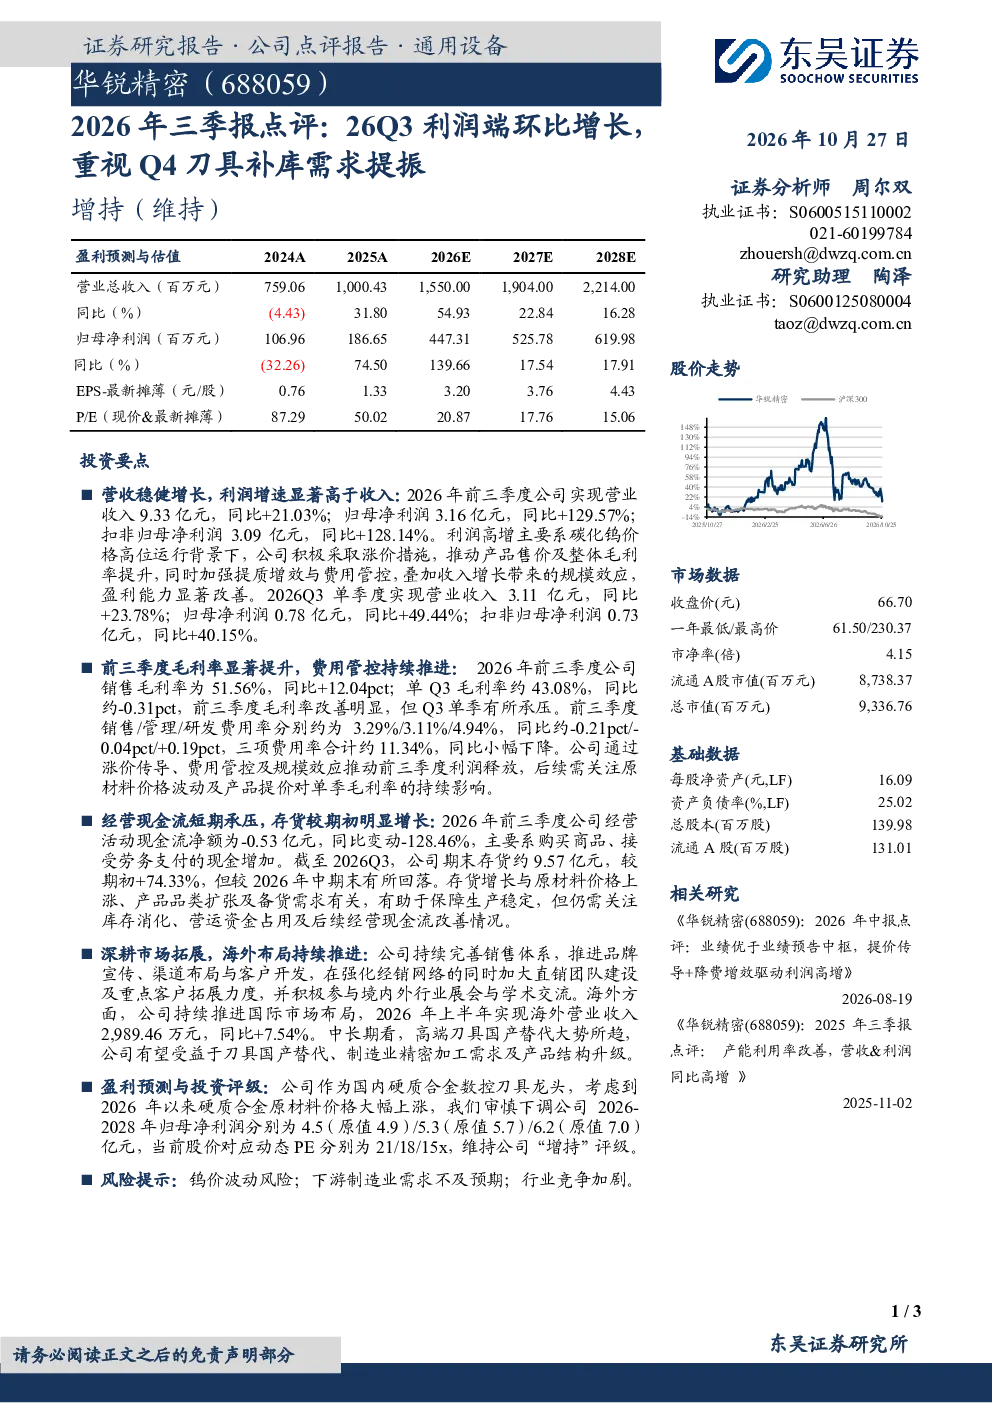
本报告点评了公司2026年前三季度业绩,显示营收和利润显著增长,主要得益于碳化钨价格上涨推动产品售价和毛利率提升,以及费用管控和规模效应。Q3单季度利润端环比增长,但毛利率略有承压。公司持续推进市场拓展和海外布局,中长期受益于高端刀具国产替代趋势。
硬质合金数控刀具赛道的发展趋势如何?
硬质合金数控刀具行业正受益于高端制造业国产替代趋势,需求持续增长。随着国内企业技术进步和产品升级,市场集中度有望提升。碳化钨等原材料价格波动将影响行业盈利能力,但规模效应和费用管控有助于企业提升竞争力。海外市场拓展是未来重要增长点,但需关注国际市场需求变化和贸易环境。
报告中重点分析了哪些方面?
报告重点分析了公司营收利润增长驱动因素,包括碳化钨价格上涨对产品售价毛利率的影响,以及费用管控和规模效应的贡献。同时关注了Q3单季度利润环比增长但毛利率承压的情况,以及公司市场拓展和海外布局的进展。此外,报告还预测了未来三年净利润并维持“增持”评级。
目前硬质合金数控刀具市场的现状如何?
当前硬质合金数控刀具市场呈现供需两旺态势,下游制造业对高精度、高性能刀具需求持续增加。国内企业技术水平快速提升,部分高端产品已实现国产替代。市场竞争激烈,但头部企业凭借技术优势和品牌效应仍保持领先地位。原材料价格波动和环保政策是市场主要变量。
研报提示了哪些风险?
报告提示的主要风险包括钨价波动风险,原材料价格大幅波动将直接影响企业盈利能力;下游制造业需求不及预期风险,经济下行可能抑制设备投资;行业竞争加剧风险,新进入者和技术突破可能改变市场格局。此外,海外市场拓展也面临政策不确定性风险。
你可能感兴趣
中煤能源(601898.SH)2026年三季报点评:26Q3归母净利润环比增长,股东增持彰显信心
国联民生证券2026-10-24
2021年三季报点评:Q3以价补量,Q4环比增长锁定
化石能源国泰君安证券2021-10-26
2026年三季报点评:利润端环比持续增长,股权激励助力高端业务发展
轻工制造东吴证券2026-10-27
公司信息更新报告Q4业绩环比小幅下滑,看好长丝补库需求
开源证券2026-04-20
复产致Q3盈利环比改善,利润高位叠加量增有望提振Q4业绩
有色金属德邦证券2023-10-26
2026年三季报点评:26Q3出货环比持平,海外订单继续高增【勘误版】
东吴证券2026-10-26
2024年三季报点评:24Q3归母利润同比环比均增长,Q4海风项目开工公司将迎业绩上行期
信息技术民生证券2024-11-01
2024年三季报点评:收入增长环比放缓,分红规划提振信心
食品饮料西南证券2024-10-31
利润端环比向好,政策催化有望带动出租率提振
华西证券2025-04-30
2023年三季报业绩点评:Q3收入端环比正增长,静待需求回暖
德邦证券2023-11-01