猜你想问
2026年三季报核心数据有哪些?
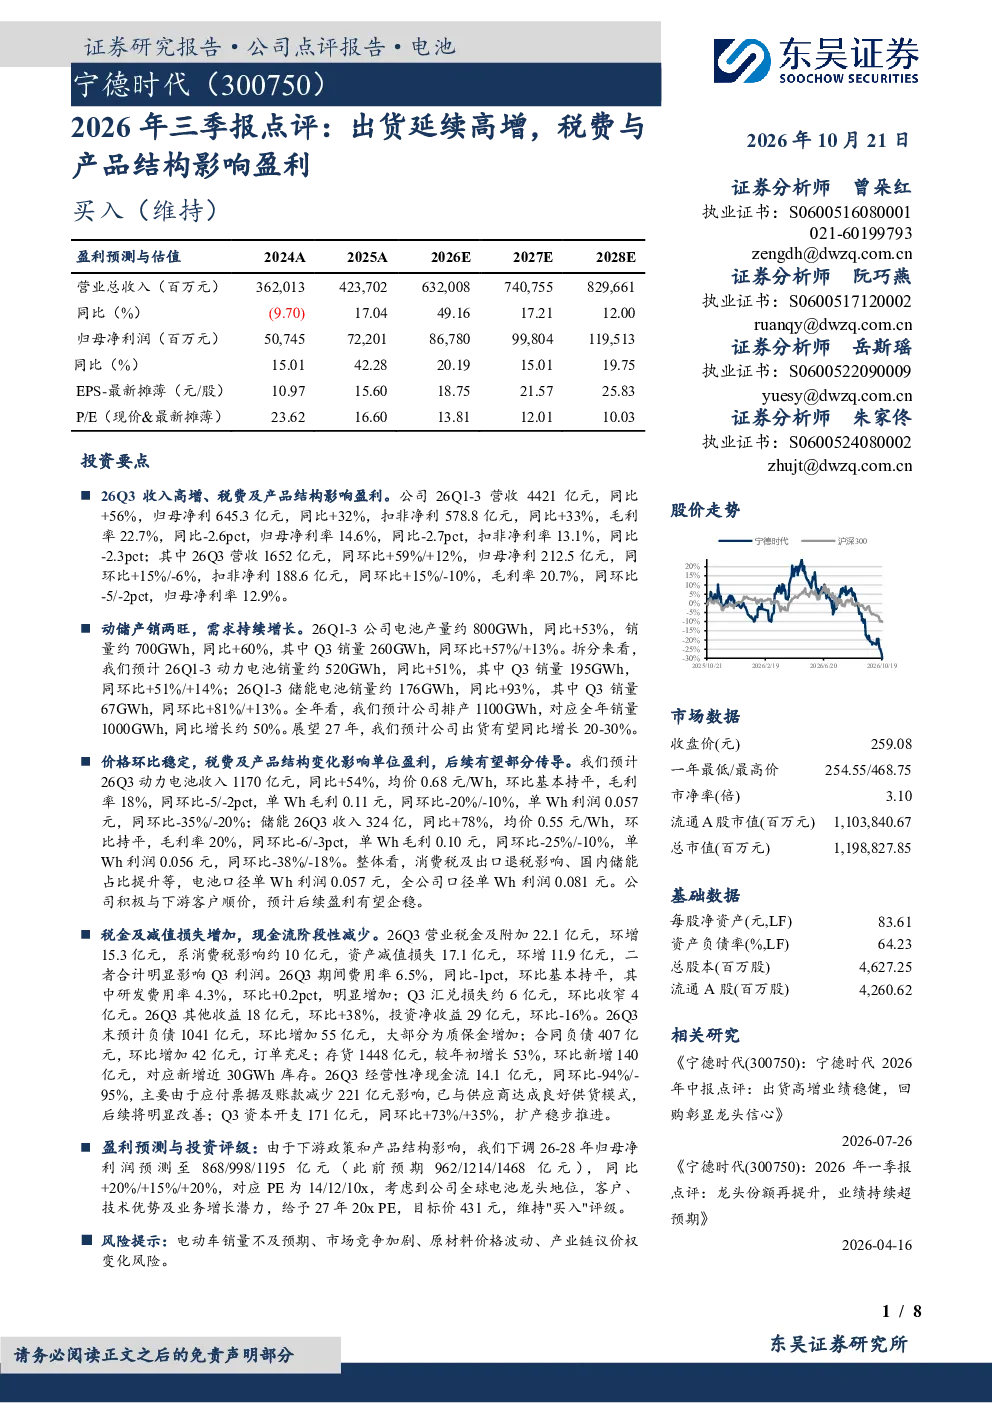
2026年前三季度公司营收4421亿元,同比增长56%,归母净利645.3亿元,同比增长32%。Q3单季度营收1652亿元,同比增长59%,归母净利212.5亿元,同比增长15%,环比下降6%。毛利率22.7%,同比下降2.6个百分点;归母净利率14.6%,同比下降2.7个百分点。出货量约700GWh,同比增长60%,其中Q3销量260GWh,同比增长57%。预计全年销量1000GWh,同比增长约50%
动力电池和储能电池的收入结构如何?
Q3动力电池收入1170亿元,同比增长54%,均价0.68元/Wh,毛利率18%,单Wh毛利0.11元,单Wh利润0.057元。储能电池收入324亿,同比增长78%,均价0.55元/Wh,毛利率20%,单Wh毛利0.10元,单Wh利润0.056元。消费税及出口退税影响、国内储能占比提升等因素导致电池口径单Wh利润0.057元,全公司口径单Wh利润0.081元。公司积极与下游客户顺价,预计后续盈利有望企稳
行业发展趋势如何?
2026年前三季度电池产量约800GWh,同比增长53%,销量约700GWh,同比增长60%。预计全年销量1000GWh,同比增长约50%。展望2027年,预计出货量同比增长20-30%。国内储能占比提升,市场竞争加剧,原材料价格波动是行业主要趋势。公司积极扩产,2027年预计出货量同比增长20-30%
财务状况的关键指标有哪些?
Q3营业税金及附加22.1亿元,环比大幅增加15.3亿元,主要系消费税影响约10亿元,资产减值损失17.1亿元,环比增加11.9亿元。Q3期间费用率6.5%,同比-1个百分点,环比基本持平。研发费用率4.3%,环比+0.2个百分点。Q3汇兑损失约6亿元,环比收窄4亿元。其他收益18亿元,环比+38%,投资净收益29亿元,环比-16%。Q3末预计负债1041亿元,环比增加55亿元,大部分为质保金增加。合同负债407亿元,环比增加42亿元,订单充足。存货1448亿元,较年初增长53%。Q3经营性净现金流14.1亿元,同环比-94%/-95%,主要由于应付票据及账款减少221亿元影响。Q3资本开支171亿元,同环比+73%/+35%,扩产稳步推进
报告提示的主要风险有哪些?
电动车销量不及预期、市场竞争加剧、原材料价格波动、产业链议价权变化是报告提示的主要风险。消费税及出口退税政策变化对盈利有显著影响,公司积极与下游客户顺价以缓解盈利压力。资产减值损失环比增加,主要系存货跌价和商誉减值。公司扩产稳步推进,但资本开支大幅增加,需关注现金流压力。订单充足,但需警惕行业竞争加剧对利润率的侵蚀