猜你想问
普瑞眼科2026年三季报主要表现是什么?
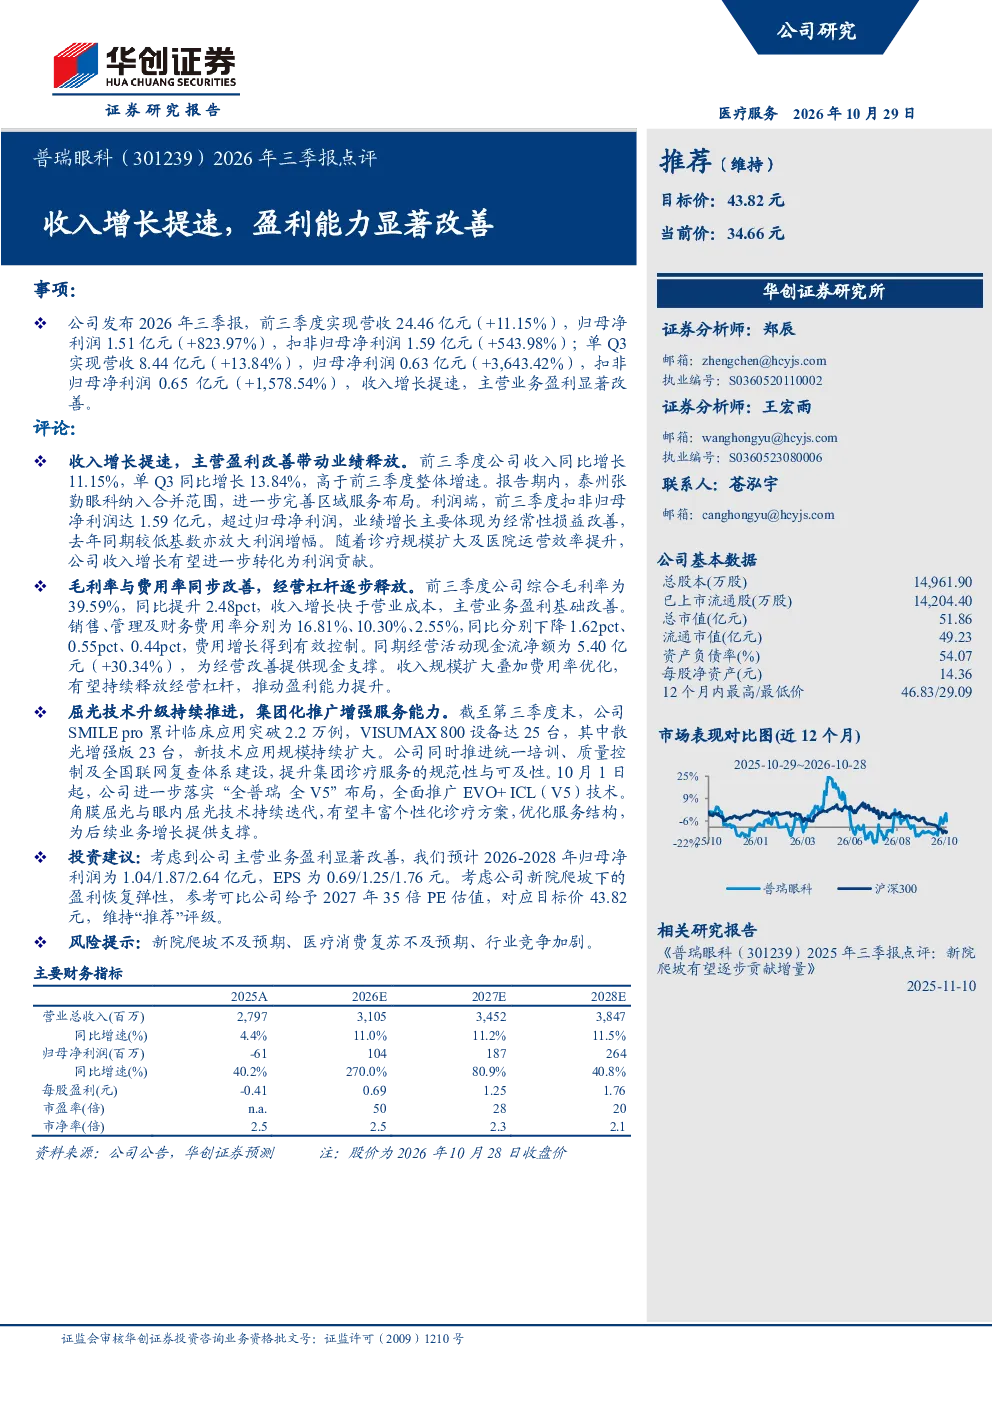
普瑞眼科2026年三季报显示公司收入增长提速,盈利能力显著改善。报告期内,公司收入同比增长11.15%,单Q3同比增长13.84%;扣非归母净利润同比增长543.98%,归母净利润同比增长823.97%。业绩增长主要体现为经常性损益改善,同时新院纳入合并范围完善了区域服务布局。综合毛利率提升至39.59%,销售、管理及财务费用率同比分别下降1.62pct、0.55pct、0.44pct,经营活动现金流净额增长30.34%。
眼科赛道未来发展趋势如何?
眼科赛道未来发展趋势向好,屈光技术持续升级是核心驱动力。随着SMILE pro累计临床应用突破2.2万例,VISUMAX 800设备达25台(其中散光增强版23台),个性化诊疗方案不断丰富。集团化推广增强服务能力,优化服务结构,有望提升市场占有率。行业竞争加剧但技术壁垒存在,头部企业通过技术和服务优势持续巩固市场地位。
报告重点分析了哪些方面?
报告重点分析了普瑞眼科的盈利能力改善和业务增长驱动因素。核心在于经常性损益改善及新院纳入合并范围,推动营收和利润高速增长。同时,毛利率提升和费用率下降显示公司运营效率优化,经营杠杆逐步释放。屈光技术升级和集团化战略是未来增长的关键支撑,预计2026-2028年归母净利润将稳步提升。
当前眼科市场竞争情况怎样?
当前眼科市场竞争激烈,但技术和服务差异化是关键。普瑞眼科通过持续的技术升级(如SMILE pro和VISUMAX 800设备应用)和集团化扩张,增强服务能力,优化服务结构。行业竞争主要体现在技术迭代速度和服务网络覆盖范围上,头部企业凭借先发优势和技术积累保持领先。未来,个性化诊疗方案和服务体验将成为竞争核心。
研报提示了哪些风险?
研报提示了新院爬坡不及预期、医疗消费复苏不及预期、行业竞争加剧等风险。新院纳入合并范围后需要时间爬坡,收入和利润增长可能不及预期。医疗消费受宏观经济和居民收入影响较大,复苏节奏可能放缓。行业竞争加剧可能导致价格战和服务同质化,影响盈利能力。需关注这些风险因素对业绩的潜在影响。