猜你想问
这份研报的核心内容是什么?
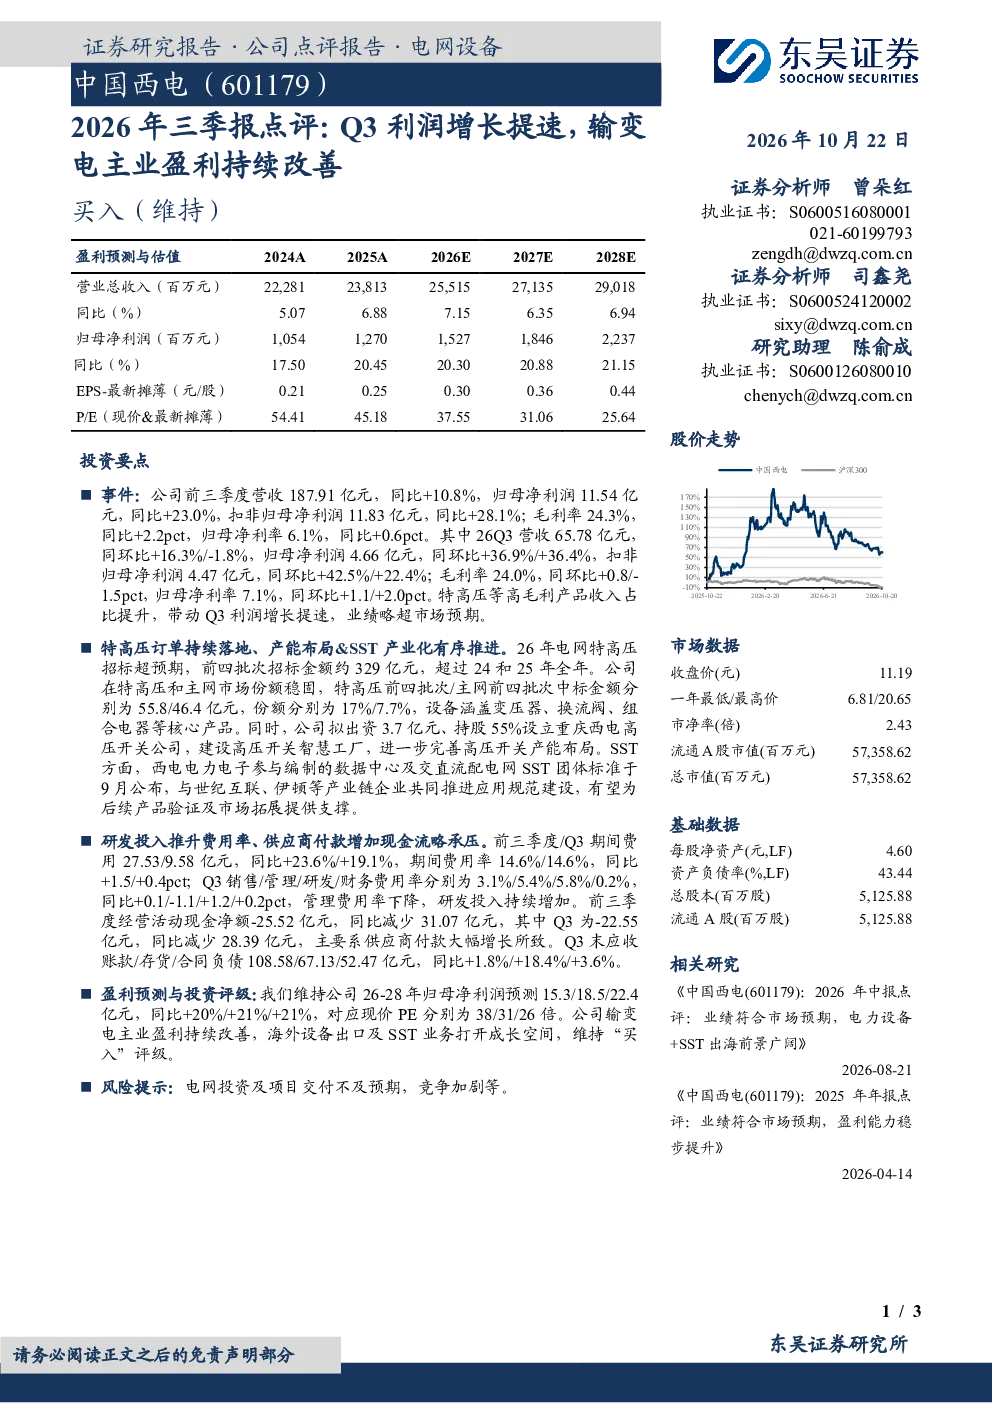
这份研报点评了公司2026年前三季度业绩,指出Q3利润增长提速,输变电主业盈利持续改善。报告强调特高压订单持续落地,产能布局完善,SST产业化有序推进,高毛利产品收入占比提升。前三季度营收187.91亿元,同比+10.8%;归母净利润11.54亿元,同比+23.0%。Q3营收65.78亿元,同环比+16.3%/-1.8%;归母净利润4.66亿元,同环比+36.9%/+36.4%。毛利率24.3%,同比+2.2pct;归母净利率6.1%,同比+0.6pct。特高压前四批次/主网前四批次中标金额分别为55.8/46.4亿元,份额分别为17%/7.7%。
电气设备赛道未来发展趋势如何?
电气设备赛道未来发展趋势向好,特高压建设持续推进,为输变电企业带来稳定订单。报告中提到公司特高压订单持续落地,份额稳定,显示行业景气度较高。产能布局完善和SST产业化有序推进,将提升企业盈利能力和市场竞争力。高毛利产品收入占比提升,有助于改善盈利结构。海外设备出口及SST业务打开成长空间,未来行业增长潜力较大。
研报重点分析了哪些方向?
研报重点分析了公司输变电主业的盈利改善情况,以及特高压订单的持续落地带来的业绩增长。报告详细解读了公司前三季度及Q3的营收、净利润、毛利率等关键数据,并分析了特高压项目中标情况。此外,研报还关注了公司产能布局、SST产业化进展以及高毛利产品占比提升等因素对公司业绩的影响。通过多维度分析,展现了公司经营状况的积极变化。
当前电气设备市场现状如何?
当前电气设备市场呈现稳步增长态势,特高压建设成为主要驱动力。报告中提到特高压项目持续推进,带动输变电设备需求增加。公司作为行业领先企业,在特高压领域占据重要份额,订单稳定。行业竞争格局相对稳定,但企业盈利能力分化,高毛利率产品成为关键增长点。产能扩张和新技术应用,如SST产业化,将提升企业竞争力。整体来看,市场前景乐观,但需关注项目交付和竞争加剧等风险。
研报提到了哪些风险提示?
研报提示的主要风险包括电网投资及项目交付不及预期,可能影响公司业绩表现。行业竞争加剧可能导致产品价格下降,压缩利润空间。此外,原材料价格波动、汇率变动等因素也可能对公司经营产生影响。报告中强调需关注项目执行进度和市场竞争态势,以应对潜在风险。公司应加强项目管理,提升交付能力,并优化成本控制,以应对市场变化。