猜你想问
这份研报的核心内容是什么?
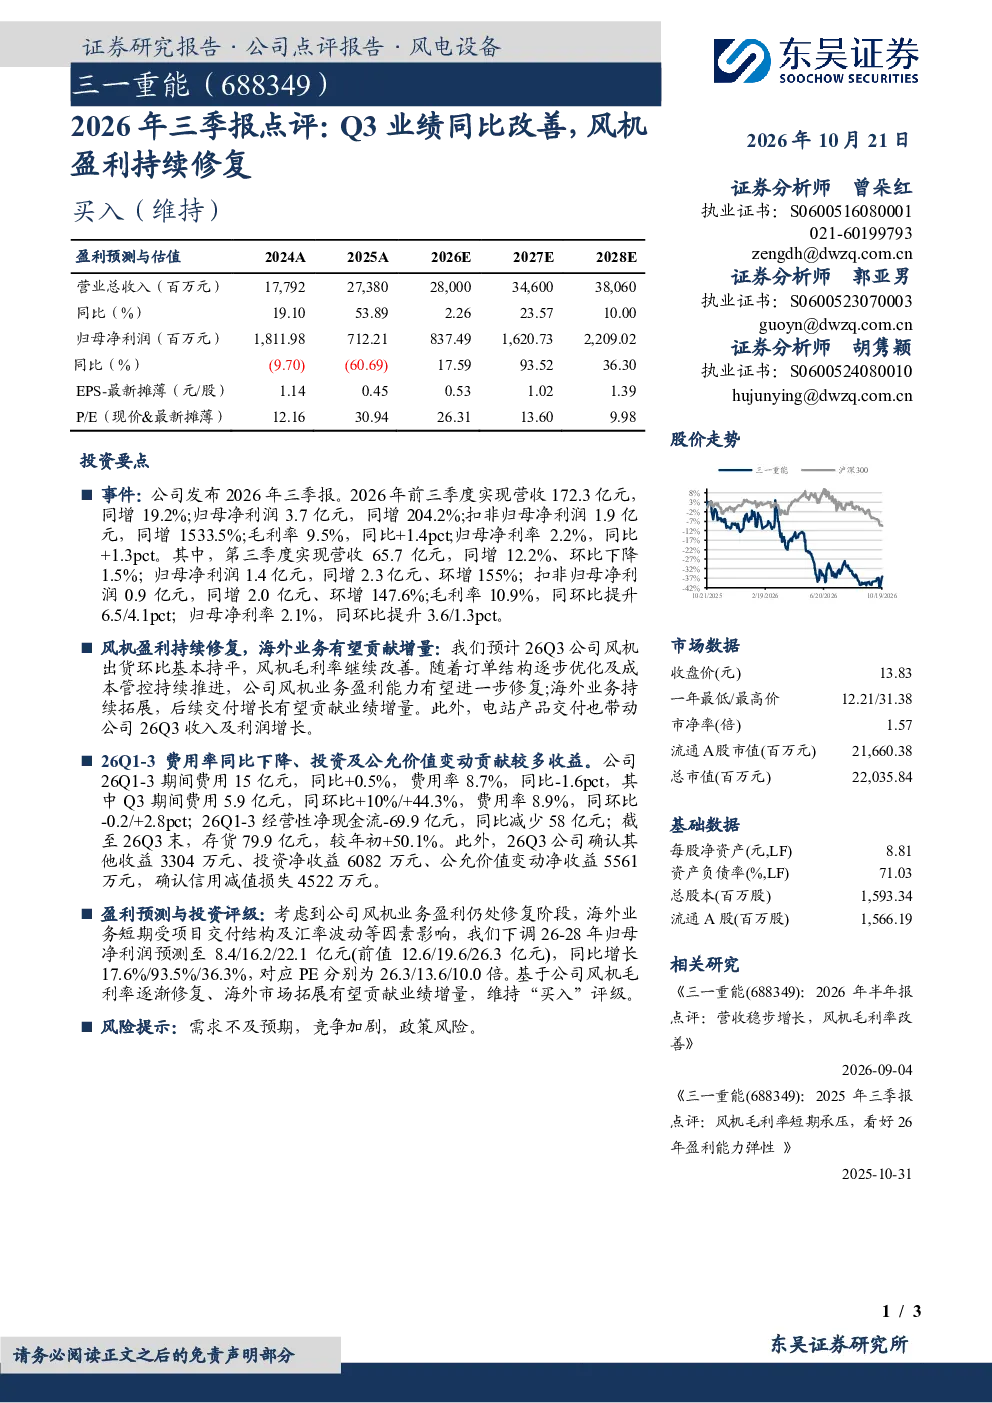
该研报主要分析了2026年前三季度业绩表现,指出营收同比增长19.2%至172.3亿元,归母净利润同比增长204.2%至3.7亿元。Q3营收65.7亿元,同比增长12.2%,归母净利润1.4亿元,同比增长2.3亿元,环比增长155%。风机毛利率持续改善,Q3达10.9%,盈利能力有望进一步修复。海外业务拓展及电站产品交付带动收入利润增长。
风电行业未来发展趋势如何?
风电行业未来发展趋势向好,随着全球能源转型加速,风电装机需求持续增长。报告指出,风机毛利率持续改善,订单结构优化及成本管控将推动盈利能力修复。海外市场拓展是重要增长点,预计贡献增量业绩。电站产品交付带动收入及利润增长,行业整体发展前景乐观。
研报重点分析了哪些方面?
研报重点分析了业绩表现、盈利能力、费用与现金流、非经常性损益等方面。业绩方面,Q3业绩同比改善,环比大幅增长;盈利能力方面,风机毛利率持续修复,海外业务贡献增量业绩;费用与现金流方面,Q1-3费用率下降,但Q3费用率环比上升,经营性净现金流同比减少;非经常性损益方面,Q3确认其他收益、投资净收益及公允价值变动净收益,同时确认信用减值损失。
当前市场对风电行业的现状如何判断?
当前市场对风电行业的现状判断积极,行业受益于全球能源转型和“双碳”目标推动,装机需求持续增长。报告显示,风电企业盈利能力逐步修复,订单结构优化及成本管控成效显著,海外市场拓展带来新的增长动力。市场对风电行业的长期发展前景持乐观态度,认为行业将持续受益于政策支持和市场需求增长。
研报提到了哪些风险提示?
研报提示了需求不及预期、竞争加剧、政策风险等主要风险。需求方面,风电装机增速可能放缓,影响行业整体业绩;竞争方面,行业竞争加剧可能导致价格压力和利润下滑;政策方面,补贴退坡或政策调整可能对行业产生影响。这些风险因素需要关注,可能对风电企业的业绩和未来发展带来不确定性。
你可能感兴趣
2023年三季报点评:毛利率修复、费率下降,Q3业绩同比改善
东吴证券2023-10-27
2022年三季报点评:Q3业绩改善明显,供需双改善下盈利逐步修复
医药生物民生证券2022-10-27
2021年三季报业绩点评:Q3单季盈利改善,研发投入同比加大
机械设备上海证券2021-10-28
2023年三季报点评:Q3营收同比降幅缩减,业绩持续修复可期
信息技术民生证券2023-10-26
2023年三季报点评:Q3业绩同比下滑24%,毛利率实现修复,新能源汽车业务持续放量,看好公司未来成长空间
华创证券2023-10-26
2026年三季报业绩预告点评:三大业务协同修复,战略聚焦带动盈利改善
医药生物华创证券2026-10-07
2023年三季报点评:Q3业绩符合预期,盈利能力持续修复
电气设备民生证券2023-10-22
2024年三季报点评:Q3业绩同比增长24%,看好公司业绩持续改善逻辑
交通运输华创证券2024-10-30
三一重能(688349.SH)2026年中报点评:公司风机盈利能力改善,海外市场持续突破
西部证券2026-09-01
2023年三季报点评:Q3业绩符合预期,盈利能力、经营质量持续改善
民生证券2023-10-26