猜你想问
这份研报主要讲了什么内容?
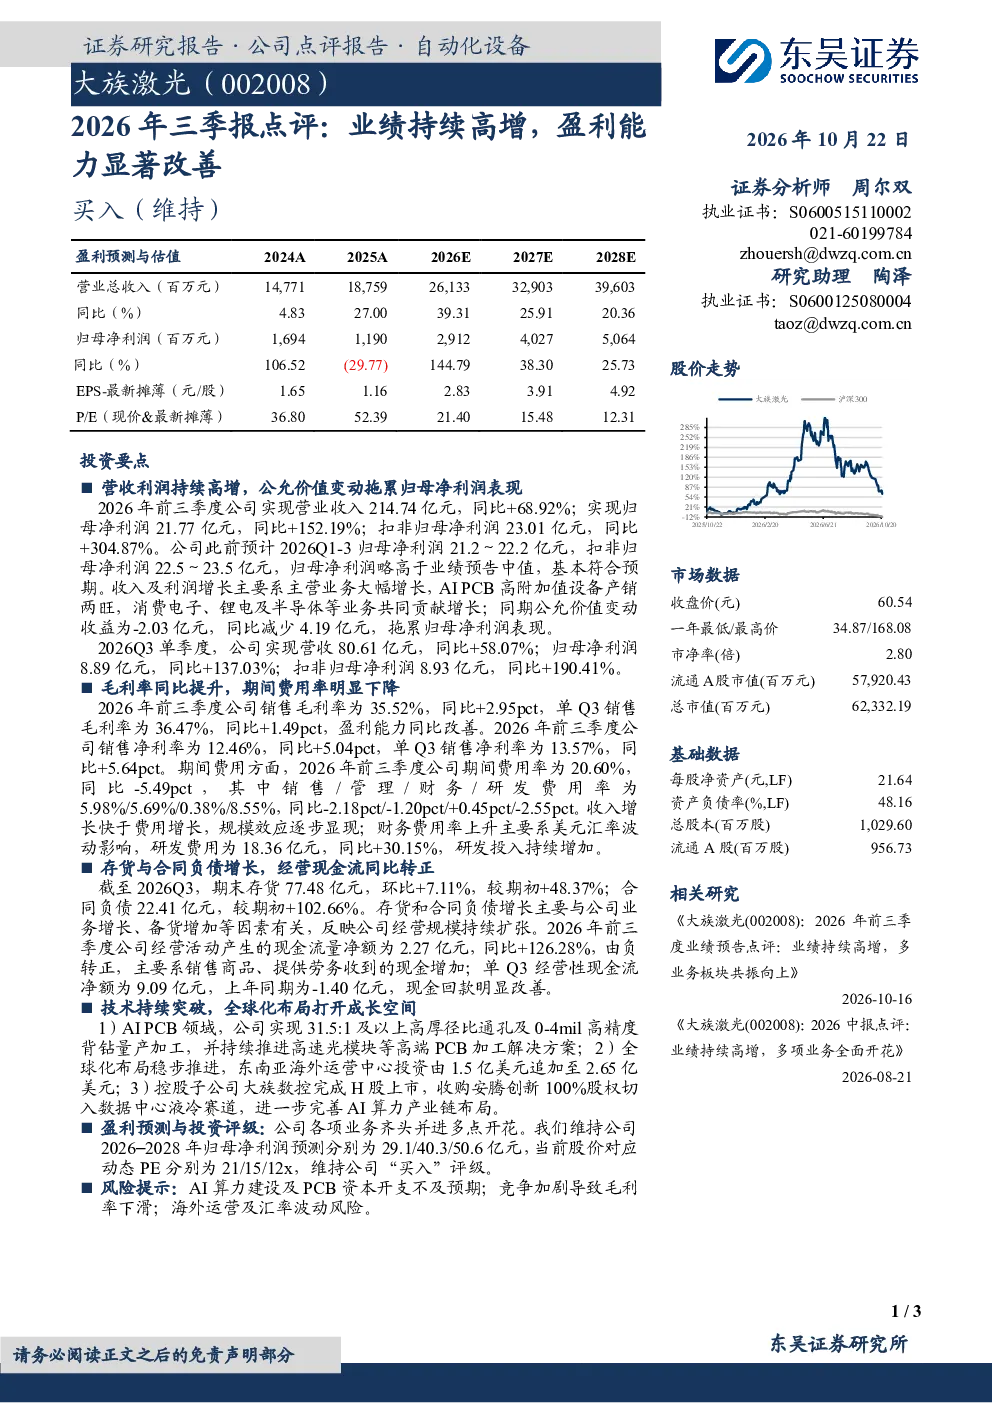
这份研报主要分析了2026年前三季度公司业绩持续高增,盈利能力显著改善的情况。公司实现营业收入214.74亿元,同比+68.92%;归母净利润21.77亿元,同比+152.19%;扣非归母净利润23.01亿元,同比+304.87%。收入及利润增长主要来自主营业务大幅增长,AI PCB高附加值设备产销两旺,消费电子、锂电及半导体等业务共同贡献。毛利率同比提升,期间费用率明显下降。存货与合同负债增长,经营现金流同比转正。公司在AI PCB领域实现31.5:1及以上高厚径比通孔及0-4mil高精度背钻量产加工,并持续推进高速光模块等高端PCB加工解决方案;东南亚海外运营中心投资由1.5亿美元追加至2.65亿美元;控股子公司大族数控完成H股上市,收购安腾创新100%股权切入数据中心液冷赛道。
AI PCB赛道的发展趋势如何?
AI PCB赛道的发展趋势向好,高附加值设备需求旺盛。公司实现31.5:1及以上高厚径比通孔及0-4mil高精度背钻量产加工,推动AI PCB领域技术持续突破。随着AI算力建设加速,对高性能PCB的需求将进一步提升。同时,公司持续推进高速光模块等高端PCB加工解决方案,满足数据中心高速互联需求。此外,东南亚海外运营中心投资增加,全球化布局打开成长空间,反映AI PCB市场需求持续扩张。
研报重点分析了哪些方面?
研报重点分析了公司业绩高增的原因,包括主营业务大幅增长、AI PCB高附加值设备产销两旺、消费电子、锂电及半导体等业务共同贡献。此外,报告关注了毛利率提升和期间费用率下降,反映公司成本控制能力增强。存货与合同负债增长,经营现金流同比转正,显示公司经营规模持续扩张。技术突破方面,公司在AI PCB领域实现高精度量产加工,并推进高速光模块等高端解决方案。全球化布局方面,东南亚海外运营中心投资增加,控股子公司大族数控完成H股上市,收购安腾创新切入数据中心液冷赛道。
当前市场对AI PCB行业的现状如何?
当前市场对AI PCB行业需求旺盛,高附加值设备需求持续增长。随着AI算力建设加速,数据中心对高性能PCB的需求不断提升,推动行业快速发展。公司实现31.5:1及以上高厚径比通孔及0-4mil高精度背钻量产加工,满足高端市场需求。同时,消费电子、锂电及半导体等业务也共同贡献收入增长,反映行业整体景气度较高。但市场竞争加剧,技术迭代加速,企业需持续投入研发以保持竞争优势。
研报提到了哪些风险提示?
研报提示了AI算力建设及PCB资本开支不及预期风险,可能导致市场需求下降或产能过剩。竞争加剧可能导致毛利率下滑,影响盈利能力。海外运营及汇率波动风险也不容忽视,东南亚海外运营中心投资增加,面临当地政策及市场风险;汇率波动可能影响公司财务表现。此外,技术迭代加速,若公司未能持续突破,可能面临被竞争对手超越的风险。