猜你想问
松原安全2026年三季报核心内容有哪些?
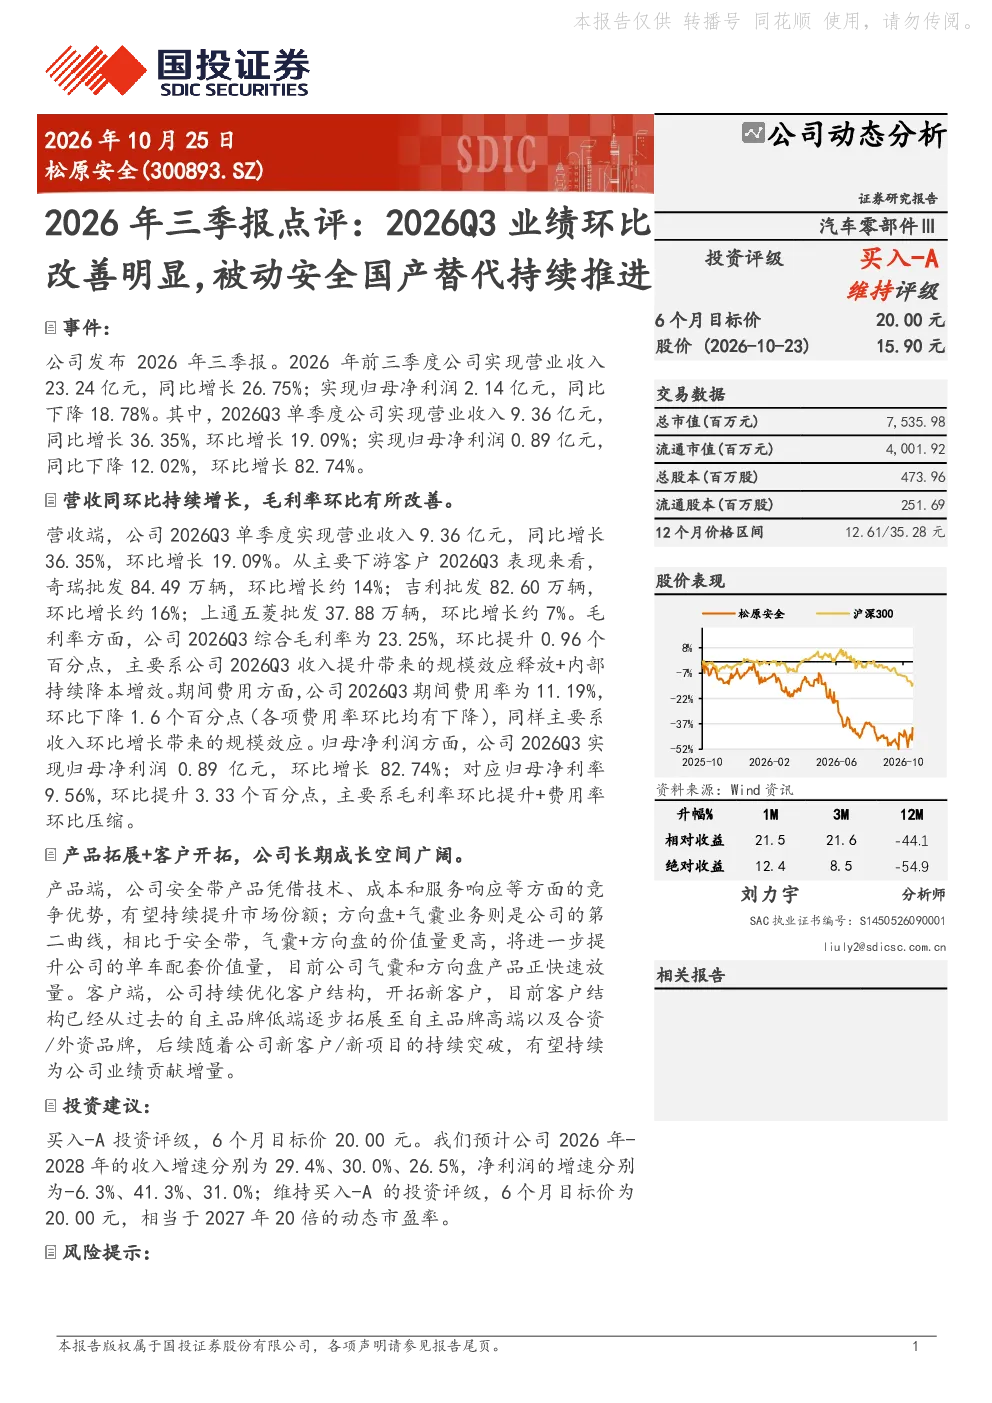
2026年前三季度,松原安全实现营业收入23.24亿元,同比增长26.75%;归母净利润2.14亿元,同比下降18.78%。其中,2026Q3单季度营收9.36亿元,同比增长36.35%,环比增长19.09%;归母净利润0.89亿元,同比下降12.02%,环比增长82.74%。Q3业绩环比改善明显,主要得益于收入提升带来的规模效应释放和内部降本增效,毛利率环比提升0.96个百分点至23.25%,期间费用率环比下降1.6个百分点至11.19%。安全带产品有望持续提升市场份额,方向盘和气囊业务作为第二曲线正快速放量,客户结构持续优化至自主品牌高端及合资/外资品牌。
被动安全国产替代行业发展趋势如何?
被动安全国产替代持续推进,安全带产品凭借竞争优势有望持续提升市场份额;方向盘和气囊业务作为第二曲线,价值量更高,正快速放量,将进一步提升单车配套价值量。客户结构持续优化,已拓展至自主品牌高端及合资/外资品牌,未来新客户/新项目突破有望贡献增量业绩。行业整体受益于政策支持和成本优势,国产替代趋势明显,头部企业有望加速市场份额提升。
松原安全报告重点分析了哪些方向?
报告重点分析了松原安全2026年三季报业绩表现,特别是Q3业绩环比改善的原因,包括收入提升带来的规模效应释放和内部降本增效,毛利率和费用率的改善。同时,报告分析了产品拓展与客户开拓情况,安全带产品竞争优势、方向盘和气囊业务的快速放量,以及客户结构持续优化至高端和外资品牌的情况。此外,报告还分析了未来新客户/新项目突破的潜在增量贡献。
当前被动安全市场现状如何?
当前被动安全市场处于国产替代加速阶段,市场竞争激烈但头部企业凭借技术积累和成本优势逐步扩大市场份额。安全带作为基础产品,国产化率较高,但高端产品仍依赖进口;方向盘和气囊等高价值量产品国产替代空间巨大,正成为行业增长新动力。客户结构持续优化,自主品牌和高端车型对国产供应商的接受度提升,为头部企业带来更多机会。
研报提示了哪些风险?
研报提示的风险包括乘用车行业销量不及预期,可能导致下游需求减弱;新客户及新产品开拓不及预期,影响未来业绩增长;原材料价格波动,可能增加生产成本压力。此外,行业竞争加剧也可能影响企业盈利能力。这些风险因素需要关注,但具体影响程度需结合市场变化进行评估。