猜你想问
国泰海通2026年三季报核心内容是什么?
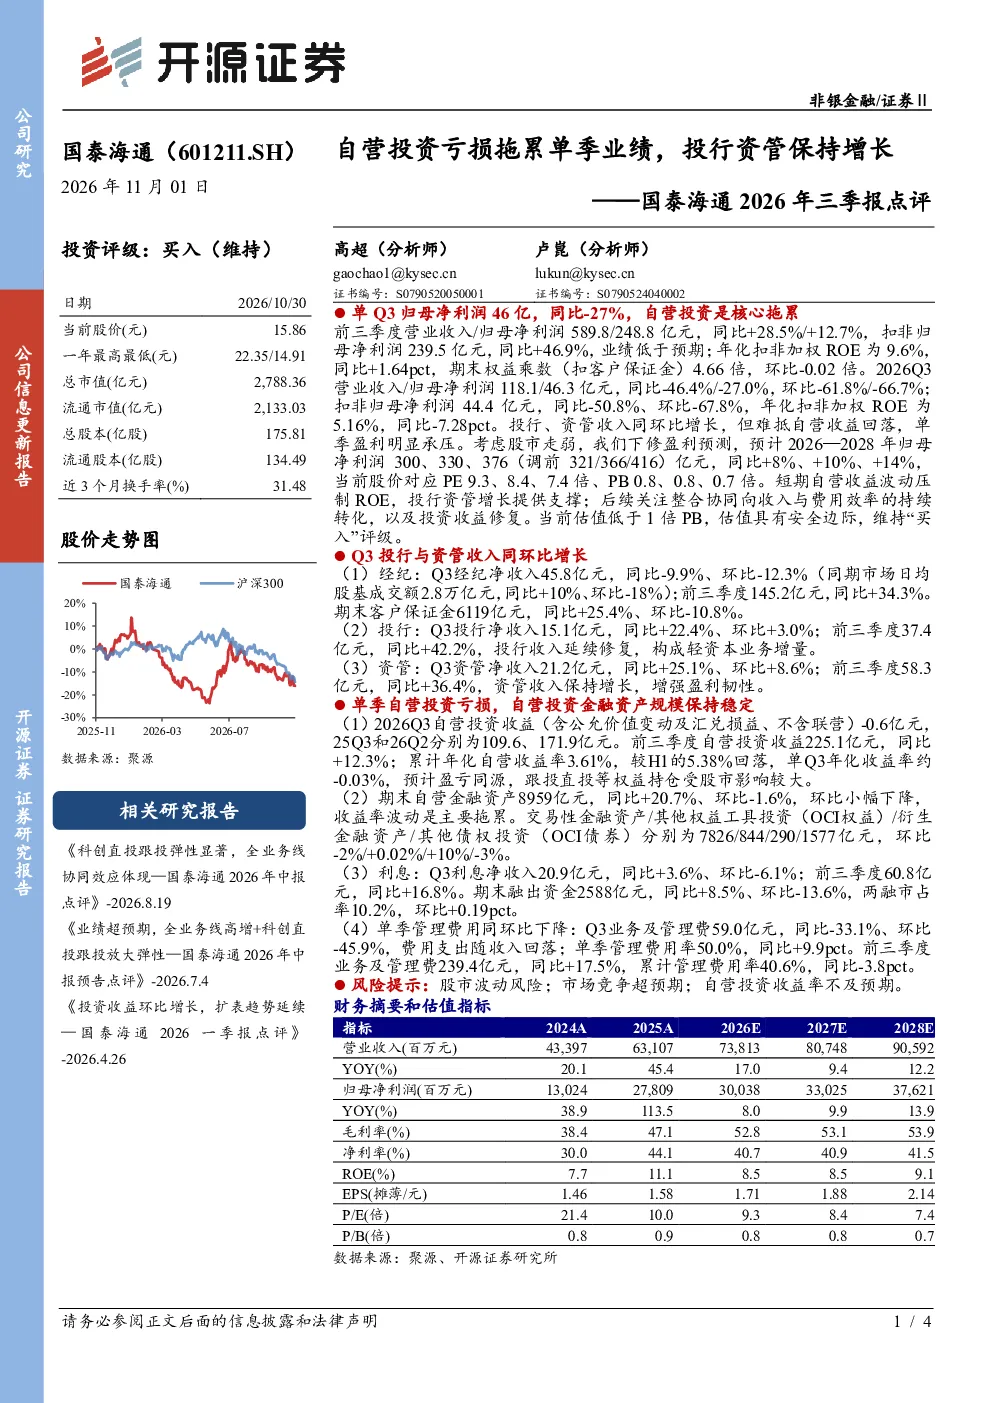
国泰海通2026年三季报显示业绩低于预期,主要原因是自营投资收益回落拖累单季业绩。尽管投行和资管业务保持增长,但自营收益的下滑使得整体表现不佳。报告指出,短期自营收益波动压制了ROE,长期则需关注整合协同对收入和费用效率的转化,以及投资收益的修复情况。
金融行业发展趋势如何?
金融行业整体呈现多元化发展趋势,投行和资管业务持续增长是行业亮点。国泰海通2026年三季报中,投行净收入同比增长22.4%,资管净收入同比增长25.1%,显示出行业内部业务结构的优化和升级。未来,金融科技与业务的深度融合将进一步提升服务效率和客户体验,行业整合与资源优化配置也将成为重要趋势。
国泰海通报告重点分析了哪些方向?
国泰海通2026年三季报重点分析了自营投资收益波动对ROE的影响,以及投行和资管业务的增长潜力。报告指出,自营投资收益的波动性是短期业绩的主要风险因素,而投行和资管业务的稳健增长为长期发展提供了支撑。此外,报告还关注了公司整合协同对收入和费用效率的转化,以及投资收益的修复情况,为投资者提供了全面的业务分析视角。
当前市场现状如何判断?
当前市场环境下,金融行业面临多重挑战与机遇。国泰海通2026年三季报反映出自营投资收益波动对业绩的直接影响,而投行和资管业务的增长则显示出行业内部的韧性。市场整体竞争加剧,但业务结构的优化和科技赋能有望提升效率,为行业带来新的增长动力。投资者需关注行业整合与政策变化对业务的影响,以更全面地把握市场动态。
研报中提到了哪些风险提示?
研报中提示了股市波动风险、市场竞争超预期、自营投资收益率不及预期等主要风险。股市波动直接影响自营投资收益,而市场竞争加剧可能压缩业务利润空间。自营投资收益率的不确定性则与市场环境和公司策略密切相关。投资者需关注这些风险因素,结合公司业务结构和发展战略进行综合评估,以规避潜在风险。
你可能感兴趣
华泰证券2026年三季报点评:投行资管同环比改善,自营显著回落拖累单季业绩
金融开源证券2026-11-01
2022年三季报业绩点评:自营业务拖累业绩,投行、资管业务表现亮眼
长城证券2022-11-04
2022三季报点评:投行及资管表现亮眼,自营业务拖累业绩
东吴证券2022-10-30
2018年一季报点评:自营投行拖累业绩,主动转型资管增长强劲
金融国泰君安证券2018-04-27
2026年三季报点评:自营拖累单季业绩,轻资本业务贡献韧性
金融东吴证券2026-10-27
自营拖累业绩,资管投行推动增长
金融山西证券2022-08-22
【华西非银】浙商证券2022H1点评:经纪资管表现出色,自营投行拖累业绩
金融华西证券2022-08-23
2023三季报点评:经纪、资管逆势增长,投行和自营同比高增
金融开源证券2023-11-06
2017年报点评:自营驱动业绩增长,投行、资管优势明显
金融东方财富2018-03-27
三季报业绩点评:投行势头良好,自营拖累业绩
金融东亚前海证券2022-10-28