猜你想问
这份研报主要分析了什么内容?
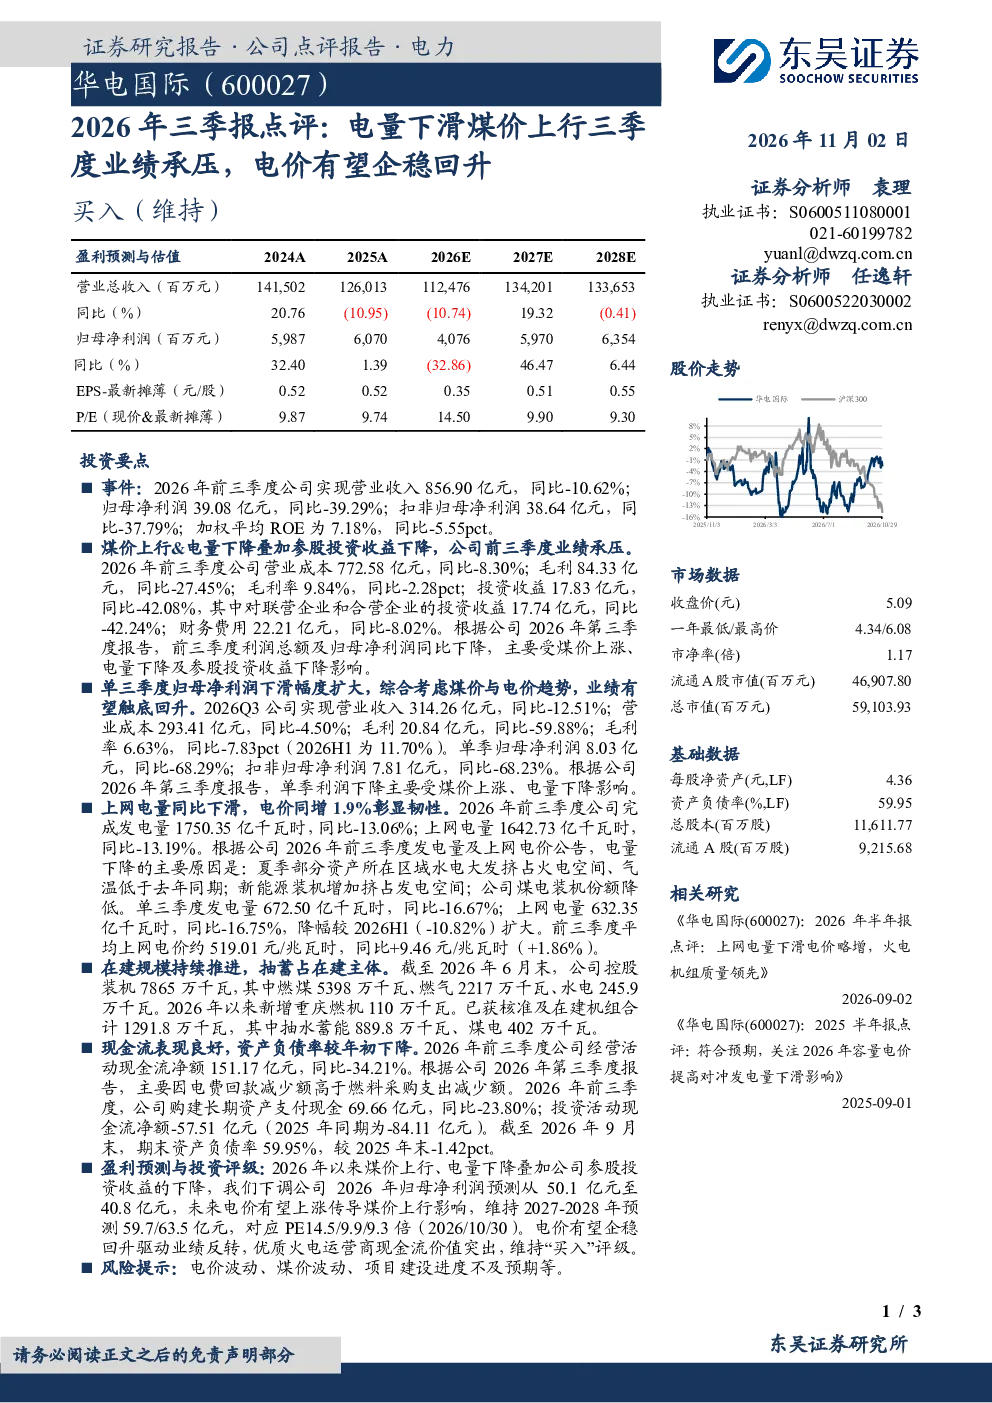
这份研报主要分析了2026年前三季度公用事业行业公司业绩承压的原因,指出煤价上涨、电量下降及参股投资收益下降是主要影响因素。报告显示单季归母净利润下滑幅度扩大,但电价同比增长1.9%展现了行业韧性。前三季度发电量和上网电量同比分别下降13.06%和13.19%,主要由于水电大发、新能源装机增加及煤电装机份额降低。平均上网电价同比上涨1.86%至约519.01元/兆瓦时。在建规模持续推进,抽水蓄能占在建主体,截至2026年6月末控股装机7865万千瓦,其中抽水蓄能889.8万千瓦。经营现金流净额同比下降34.21%至151.17亿元,但资产负债率下降1.42pct至59.95%。
当前公用事业赛道的发展趋势如何?
当前公用事业赛道面临煤价上涨和电量下降的双重压力,但电价上涨展现出行业韧性。水电大发、新能源装机增加及煤电装机份额降低是电量下降的主要原因。抽水蓄能等清洁能源在建规模持续推进,显示行业向绿色低碳转型趋势明显。不过,行业整体仍受煤价波动、水电出力不确定性及新能源消纳问题影响,未来电价机制改革及新能源占比提升将是关键变量。
研报重点分析了哪些方面?
研报重点分析了公司三季度业绩承压的具体原因,包括煤价上涨对成本端的影响、电量下降对收入端的影响,以及参股投资收益下降的拖累作用。同时,报告详细分析了电量下降的具体构成,如水电大发、新能源装机增加等。此外,报告还关注了公司在建规模,特别是抽水蓄能占比的提升,以及现金流和资产负债率等财务指标的变化,并下调了2026年归母净利润预测,维持2027-2028年预测及“买入”评级。
当前市场对公用事业行业的现状判断是什么?
当前市场对公用事业行业的现状判断是,行业面临成本端上涨和需求端波动的压力,但电价上涨展现出一定韧性。水电大发和新能源装机增加导致电量下降,而抽水蓄能等清洁能源建设持续推进,显示行业向绿色低碳转型。不过,煤价波动、电价机制改革不确定性以及新能源消纳问题仍是行业面临的主要挑战。市场对行业长期发展持谨慎乐观态度,关注政策支持和行业转型进展。
研报提示了哪些风险?
研报提示的主要风险包括电价波动风险,煤价上涨可能进一步推高发电成本;煤价波动风险,煤炭价格大幅波动将直接影响公司盈利能力;项目建设进度不及预期风险,抽水蓄能等在建项目若进度延迟可能影响未来装机能力和盈利预期。此外,水电出力不确定性、新能源消纳问题以及政策支持力度变化等也可能对行业产生影响。