猜你想问
招商银行2026年三季报核心内容有哪些?
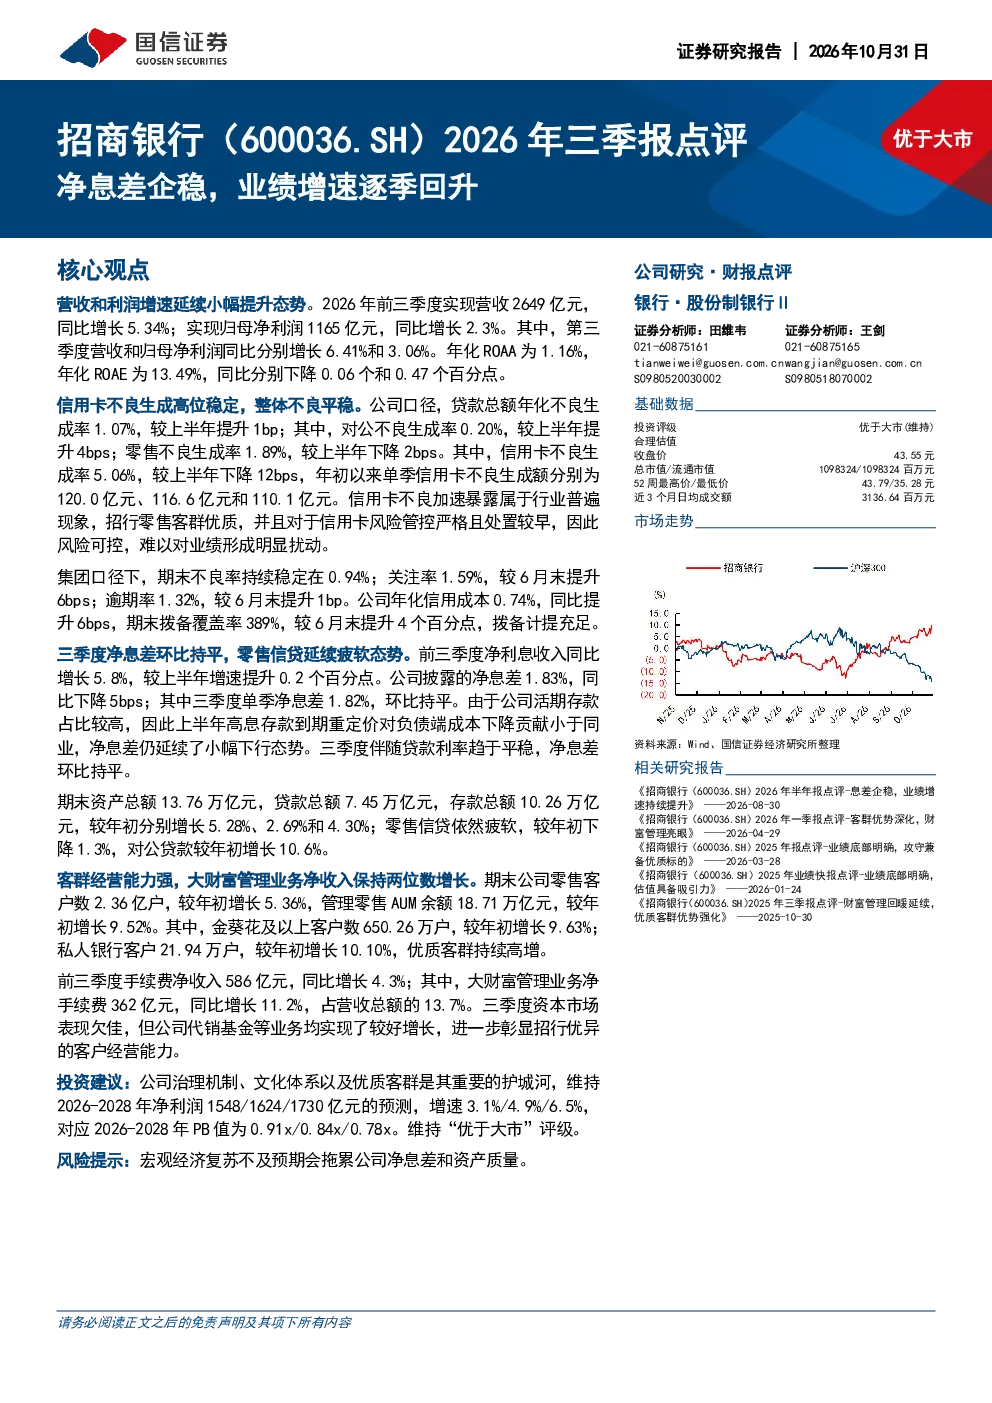
招商银行2026年三季报显示,公司营收和利润增速延续小幅提升态势,前三季度实现营收2649亿元(同比增长5.34%),归母净利润1165亿元(同比增长2.3%)。第三季度营收和归母净利润同比分别增长6.41%和3.06%。年化ROAA为1.16%,年化ROAE为13.49%,同比分别下降0.06个和0.47个百分点。信用卡不良生成高位稳定,整体不良平稳。公司口径下,贷款总额年化不良生成率1.07%,其中信用卡不良生成率5.06%,较上半年下降12bps。集团口径下,期末不良率持续稳定在0.94%,关注率1.59%,逾期率1.32%,年化信用成本0.74%,同比提升6bps,期末拨备覆盖率389%。
银行业整体发展趋势如何?
银行业整体发展趋势呈现多元化发展态势,传统存贷业务竞争加剧,金融机构加速数字化转型,财富管理、普惠金融等领域成为新的增长点。监管政策持续收紧,对银行资产质量和风险管理提出更高要求。部分银行通过优化资产负债结构、提升中间业务收入等方式应对挑战,同时积极拓展线上渠道,提升客户服务体验。
报告中哪些方面是重点分析方向?
报告重点分析了招商银行净息差企稳情况、业绩增速逐季回升趋势、不良贷款控制情况以及财富管理业务发展。其中,净息差企稳表明银行在利率市场化背景下积极调整负债结构,不良贷款控制显示风险管理体系有效,财富管理业务增长则反映了银行在零售转型中的优势。
当前市场对招商银行的整体判断是什么?
当前市场对招商银行的整体判断显示,公司经营稳健,资产质量可控,零售转型初见成效。虽然净息差小幅下行,但不良率稳定,财富管理业务保持较快增长。市场关注其未来业绩能否持续提升,以及宏观经济环境对其经营的影响。
研报中提示的主要风险有哪些?
研报提示的主要风险包括宏观经济复苏不及预期,可能拖累银行净息差和资产质量。经济下行压力加大可能导致不良贷款增加,同时市场利率波动也可能影响银行的净息差水平。此外,监管政策变化也可能对银行业经营产生不确定性影响。