猜你想问
这份研报主要分析了什么内容?
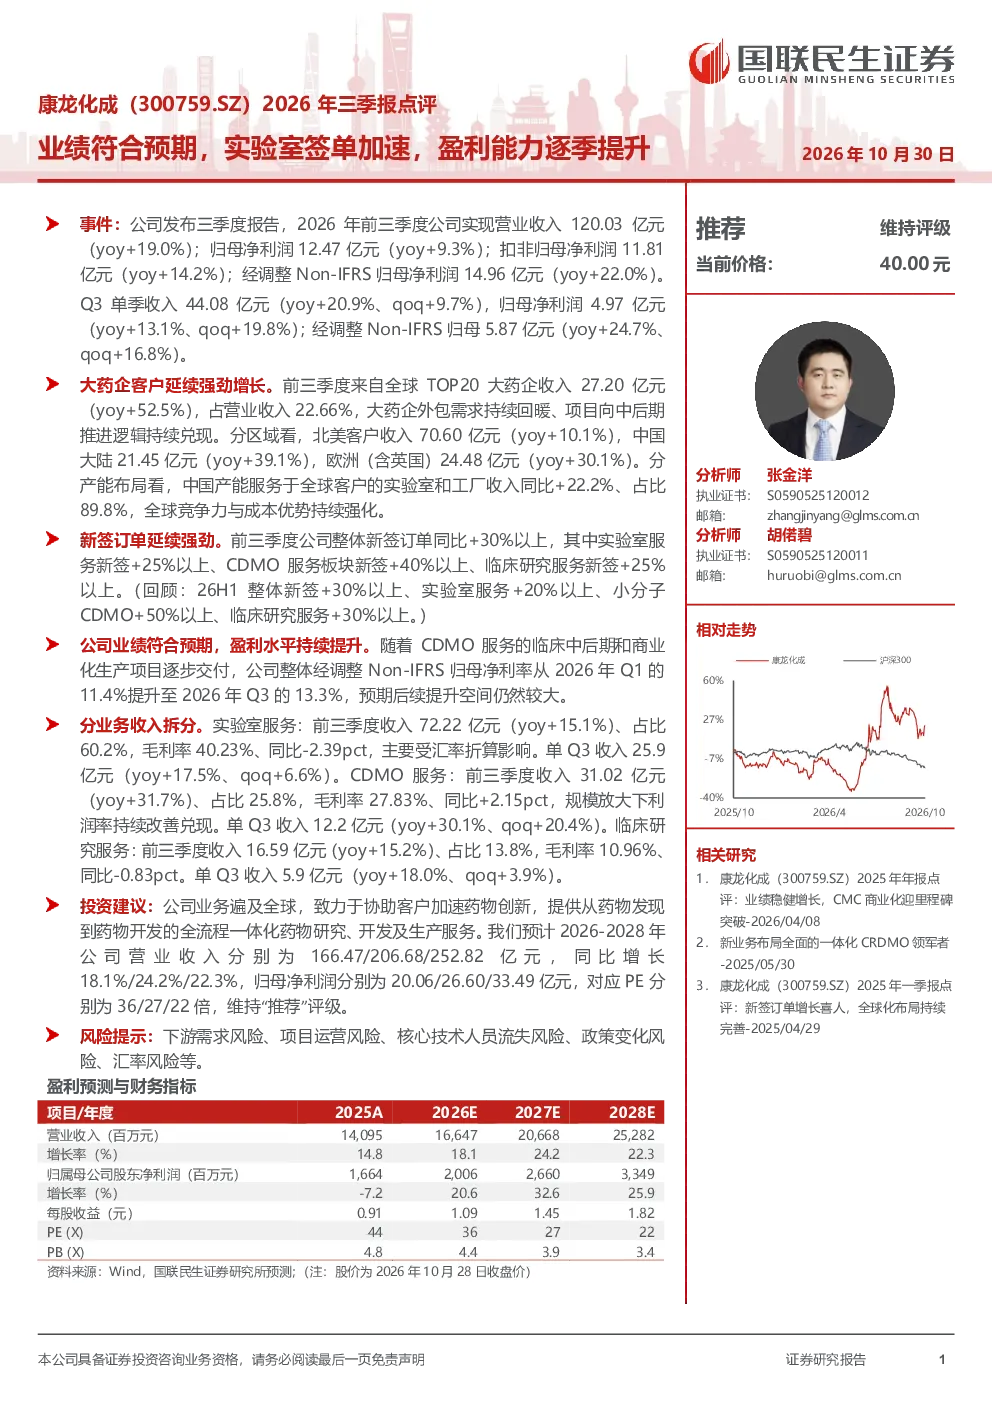
这份研报主要点评了公司2026年前三季度的业绩表现,指出业绩符合预期,大药企客户收入强劲增长,实验室签单加速,盈利能力逐季提升。具体包括营收和净利润的同比增长情况,大药企客户收入占比及地区分布,新签订单增长情况,各业务板块的收入和毛利率变化,以及经调整Non-IFRS归母净利率的提升趋势。
当前医药研发服务赛道的发展趋势如何?
当前医药研发服务赛道呈现稳健增长态势,大药企对研发服务的需求持续提升,特别是实验室服务和CDMO服务板块增长显著。全球TOP20大药企收入占比提升,表明公司服务高端客户的能力增强。同时,中国产能服务于全球客户,显示出中国医药研发服务在全球市场中的重要性。未来,随着创新药研发投入加大,该赛道有望保持较快增长。
研报重点分析了哪些业务板块?
研报重点分析了公司三大业务板块的表现:实验室服务、CDMO服务和临床研究服务。实验室服务收入占比最高,但毛利率有所下降,主要受汇率影响。CDMO服务收入和毛利率均显著提升,规模放大带来利润率改善。临床研究服务收入增长稳健,但毛利率略有下降。报告显示,公司业务多元化发展,各板块表现各异,需关注不同业务的盈利能力变化。
从市场现状来看,公司处于什么位置?
从市场现状来看,公司在医药研发服务领域具备较强的竞争力,特别是在实验室服务和CDMO服务方面表现突出。大药企客户收入占比高,北美和欧洲市场拓展良好,显示出公司服务全球客户的能力。同时,新签订单增长强劲,表明市场对公司的服务需求旺盛。但需关注汇率波动对毛利率的影响,以及行业竞争加剧带来的挑战。
研报提示了哪些主要风险?
研报提示了多项主要风险,包括下游需求波动风险,可能导致客户订单减少;项目运营风险,如研发进度延误或成本超支;核心技术人员流失风险,可能影响服务质量和效率;政策变化风险,如环保或行业监管政策调整;以及汇率风险,对海外收入和利润产生影响。这些风险需引起投资者关注,并纳入投资决策考量中。
你可能感兴趣
军工行业20年三季报综述:业绩逐季改善,盈利能力提升,资金加速配置
国防军工安信证券2020-11-03
2024三季报点评:24Q3剔除汇兑影响业绩同增54%,盈利能力逐季提升
轻工制造东吴证券2024-11-01
盈利能力逐季提升,业绩符合预期
医药生物华鑫证券2019-10-30
2020三季报点评:盈利能力逐季拉升,业绩超预期
基础化工中泰证券2020-10-27
汇嘉时代2026年三季报点评 业绩高增符合预期 盈利能力稳步提升
未知机构2026-10-23
2020年三季报点评:业绩略超预期,逐季加速提升
医药生物国泰君安证券2020-10-31
2017年业绩预告点评:业绩符合预期,Q4营收增长提速,盈利能力逐季改善
农林牧渔上海证券2018-01-30
2021三季报点评:业绩符合预期,新开门店数量逐季提升
医药生物国泰君安证券2021-11-01
2018年三季报点评:业绩基本符合预期,经营效率逐季提升
医药生物西南证券2018-10-26
3Q业绩增长符合预期,盈利能力逐季明显改善
交通运输安信证券2018-10-26