猜你想问
国投电力2026年三季报核心内容有哪些?
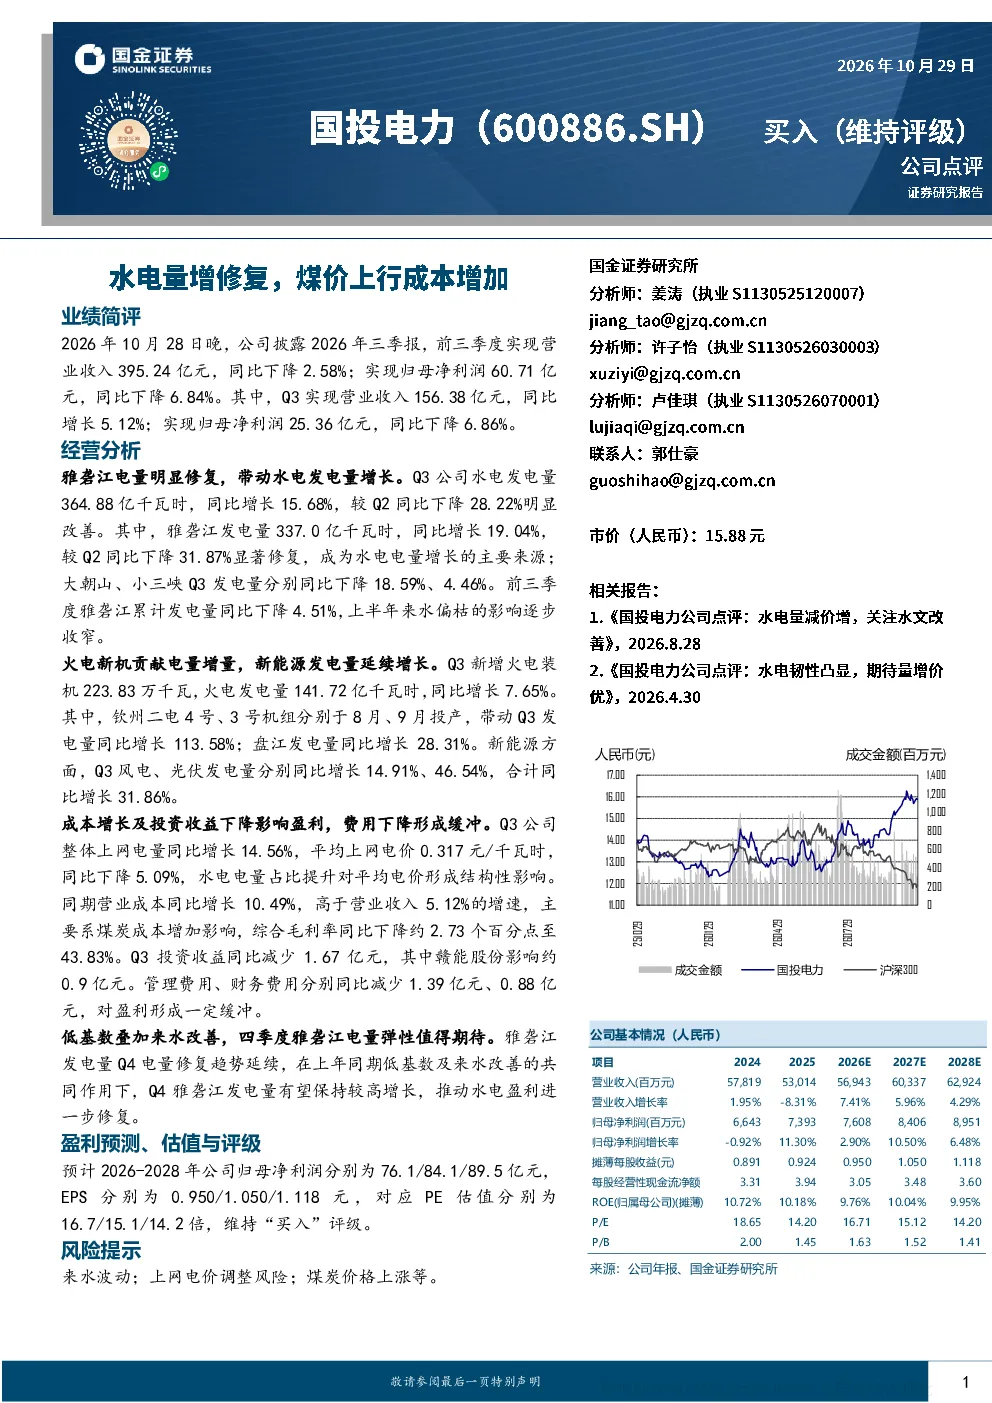
2026年前三季度,公司实现营业收入395.24亿元,同比下降2.58%;归母净利润60.71亿元,同比下降6.84%。Q3营业收入156.38亿元,同比增长5.12%;归母净利润25.36亿元,同比下降6.86%。雅砻江电量明显修复,带动Q3水电发电量同比增长15.68%,成为主要增长来源。火电和新能源贡献增量,Q3火电发电量同比增长7.65%,风电、光伏发电量分别同比增长14.91%、46.54%
水电行业发展趋势如何?
雅砻江电量明显修复,带动Q3水电发电量同比增长15.68%,成为主要增长来源。大朝山、小三峡Q3发电量分别同比下降18.59%、4.46%。前三季度雅砻江累计发电量同比下降4.51%,但上半年来水偏枯影响逐步收窄。低基数叠加来水改善,预计Q4雅砻江电量保持较高增长,推动水电盈利进一步修复。
报告重点分析了哪些方面?
报告重点分析了水电发电量修复情况,雅砻江电量同比增长19.04%,成为主要增长来源。同时关注火电和新能源增量,Q3新增火电装机223.83万千瓦,火电发电量同比增长7.65%。此外,报告还分析了成本和费用影响,Q3营业成本同比增长10.49%,主要系煤炭成本增加,综合毛利率同比下降约2.73个百分点至43.83%
当前电力市场现状如何?
Q3整体上网电量同比增长14.56%,平均上网电价同比下降5.09%。火电发电量同比增长7.65%,风电、光伏发电量分别同比增长14.91%、46.54%。但营业成本同比增长10.49%,高于营业收入增速,主要系煤炭成本增加。管理费用、财务费用分别同比减少1.39亿元、0.88亿元,对盈利形成缓冲。
研报提示哪些风险?
研报提示来水波动、上网电价调整风险、煤炭价格上涨等风险。Q3投资收益同比减少1.67亿元,主要受赣能股份影响。报告指出,雅砻江电量修复对水电盈利有积极影响,但需关注来水波动风险,以及煤炭价格上涨对成本端的压力