猜你想问
这份研报主要分析了什么内容?
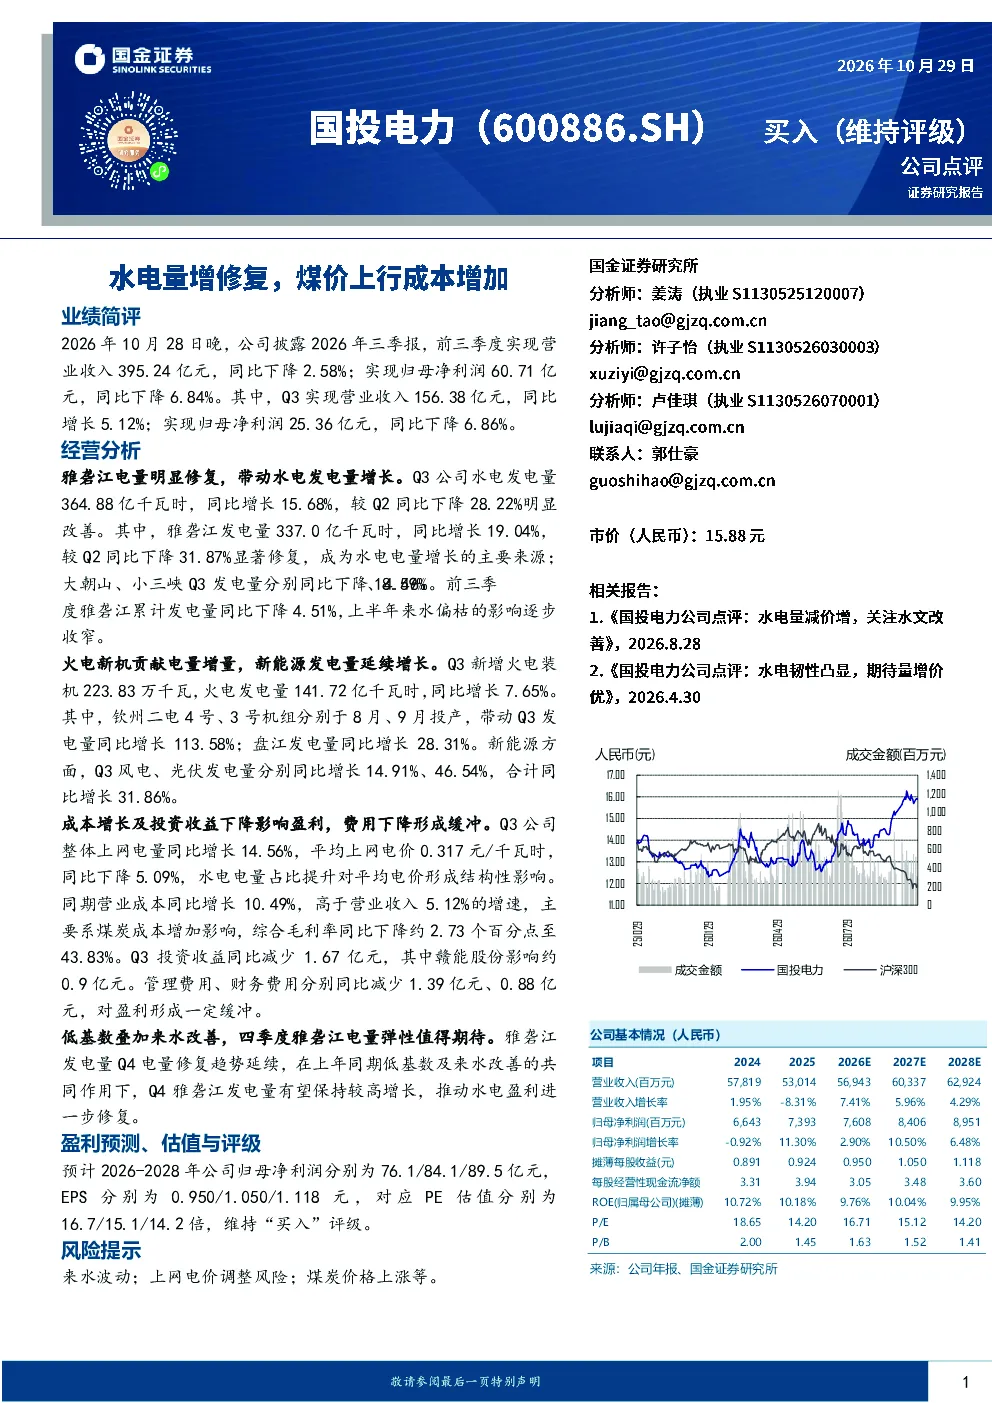
这份研报主要分析了国投电力2026年前三季度的业绩表现,重点探讨了水电发电量的修复情况、火电与新能源的增长趋势,以及成本与费用对盈利的影响。报告指出,公司Q3水电发电量同比增长15.68%,主要得益于雅砻江发电量显著修复,但火电发电量有所下降。同时,报告也分析了煤炭成本上升对盈利的负面影响,以及投资收益、管理费用和财务费用的变化情况。此外,报告还展望了四季度业绩,预计雅砻江发电量将保持较高增长,推动水电盈利进一步修复。
公用事业行业未来发展趋势如何?
公用事业行业未来发展趋势主要受政策支持、能源结构调整和技术创新等因素影响。随着国家对清洁能源的重视程度不断提高,新能源如风电、光伏发电将迎来更广阔的发展空间。同时,传统火电在能源结构中仍将扮演重要角色,但面临环保压力和成本上升的挑战。技术创新方面,智能电网、储能技术等将推动行业向更高效、更智能的方向发展。此外,电力市场化改革将进一步影响行业竞争格局和盈利模式。总体而言,公用事业行业未来将呈现多元化、清洁化、智能化的趋势。
研报重点分析了哪些方面?
研报重点分析了国投电力2026年前三季度的经营情况,包括水电发电量的修复情况、火电与新能源的增长趋势,以及成本与费用对盈利的影响。报告详细分析了雅砻江发电量的修复情况,指出Q3水电发电量同比增长15.68%,主要得益于雅砻江发电量显著修复。同时,报告也分析了火电发电量的增长情况,Q3火电发电量同比增长7.65%,主要得益于钦州二电机组投产。此外,报告还分析了煤炭成本上升对盈利的负面影响,以及投资收益、管理费用和财务费用的变化情况。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断主要关注政策支持、能源结构调整和行业竞争格局等因素。随着国家对清洁能源的重视程度不断提高,新能源板块将迎来更广阔的发展空间,而传统火电板块面临环保压力和成本上升的挑战。市场竞争方面,行业集中度将进一步提升,龙头企业将凭借规模优势和资源优势获得更多市场份额。此外,电力市场化改革将进一步影响行业竞争格局和盈利模式。总体而言,市场对公用事业板块的判断较为谨慎,但看好新能源板块的发展前景。
研报提示了哪些风险?
研报提示了来水波动、上网电价调整风险和煤炭价格上涨等风险。来水波动将直接影响水电发电量,进而影响公司业绩。上网电价调整将直接影响公司收入水平,而煤炭价格上涨将增加公司成本,对盈利形成压力。此外,投资收益、管理费用和财务费用的变化也可能对公司业绩产生影响。因此,投资者在关注公司业绩的同时,也需要关注这些风险因素,以便做出更合理的投资决策。