猜你想问
亚钾国际2026年三季报核心内容是什么?
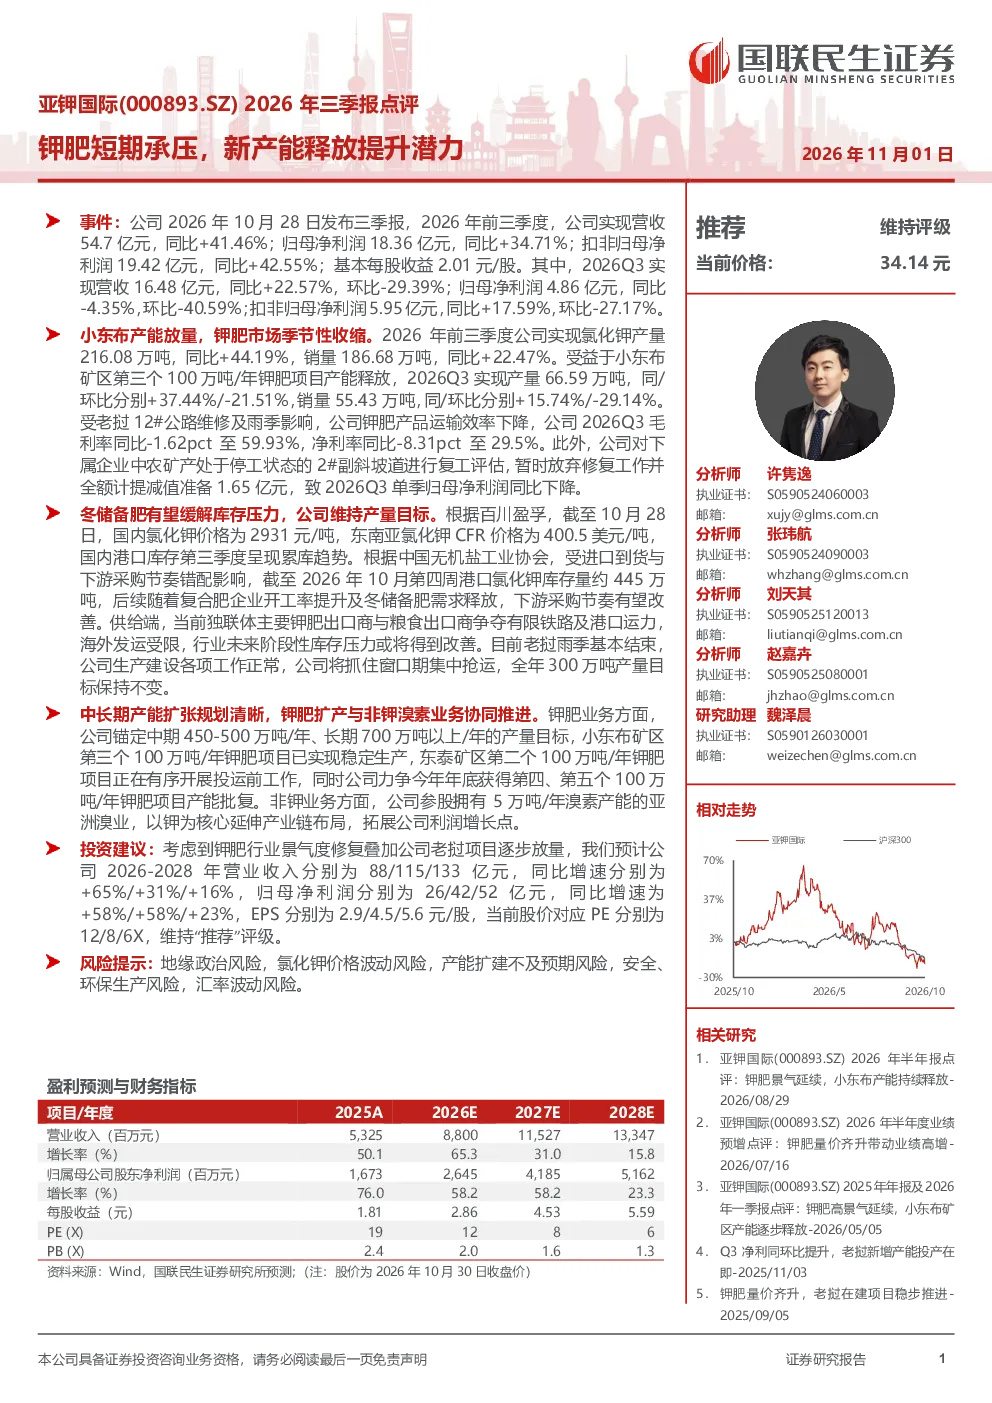
报告指出,受老挝12#公路维修及雨季影响,公司钾肥产品运输效率下降,2026Q3毛利率同比-1.62pct至59.93%,净利率同比-8.31pct至29.5%。同时,中农矿产2#副斜坡道停工致单季归母净利润同比下降。前三季氯化钾产量同比增长44.19%至216.08万吨,销量同比增长22.47%至186.68万吨。Q3产量环比下降21.51%,销量环比下降29.14%。国内氯化钾价格2931元/吨,东南亚CFR价格400.5美元/吨,港口库存约445万吨。预计冬储备肥需求将缓解库存压力。
钾肥行业发展趋势如何?
独联体主要钾肥出口商与粮食出口商争夺运力,海外发运受限,行业未来阶段性库存压力或将得到改善。老挝雨季结束后,公司生产建设正常,将抓住窗口期集中抢运。复合肥企业开工率提升及冬储备肥需求释放将改善下游采购节奏。
报告重点分析了哪些方向?
报告重点分析了公司短期运输效率下降导致的业绩承压,以及新产能释放对公司长期增长的提升潜力。公司维持全年300万吨产量目标,中期450-500万吨/年,长期700万吨以上产能规划。小东布矿区第三个100万吨/年项目已稳定生产,东泰矿区第二个100万吨/年项目有序推进。
当前钾肥市场现状如何?
截至10月28日,国内氯化钾价格2931元/吨,东南亚CFR价格400.5美元/吨,港口库存约445万吨。供给端,独联体钾肥出口受限,行业库存压力阶段性缓解。需求端,老挝雨季结束改善公司运输,复合肥开工率提升及冬储备肥需求将带动采购节奏。
研报提示了哪些风险?
报告提示地缘政治风险、氯化钾价格波动风险、产能扩建不及预期风险、安全环保生产风险、汇率波动风险。需关注老挝基础设施对运输效率的影响,以及国际钾肥供需变化对价格的影响。产能扩张进度需持续跟踪,同时需防范安全环保及汇率波动风险。
你可能感兴趣
亚钾国际(000893.SZ)2026年半年报点评:钾肥景气延续,小东布产能持续释放
国联民生证券2026-08-27
亚钾国际2023年半年报点评:二季度业绩环比提升,钾肥产能成长性凸显
国泰君安证券2023-08-31
亚钾国际2024年半年报点评:二季度销量提升,汇能入股有望助力产能释放
基础化工国泰君安证券2024-08-30
全球钾肥景气回升,亚钾产能释放在即
基础化工东吴证券2021-03-14
亚钾国际(000893)钾肥价格维持高位,2025年上半年业绩显著提升
西南证券2025-09-02
亚钾国际2024年半年度业绩预告点评:钾肥价格回落影响业绩,修复有序推进
国泰君安证券2024-07-12
亚钾国际26年中报点评钾肥量增价升驱动高增 扩
未知机构2026-08-28
亚钾国际26年中报点评 钾肥量增价升驱动高增
未知机构2026-08-28
钾肥景气推升业绩,新项目保障未来增长——亚钾国际(000893)中报点评
中原证券2025-08-28
【亚钾国际年报点评:100万吨改扩建项目达产,受益钾肥量价齐升】
未知机构2022-04-06