猜你想问
亚钾国际2026年半年报核心内容是什么?
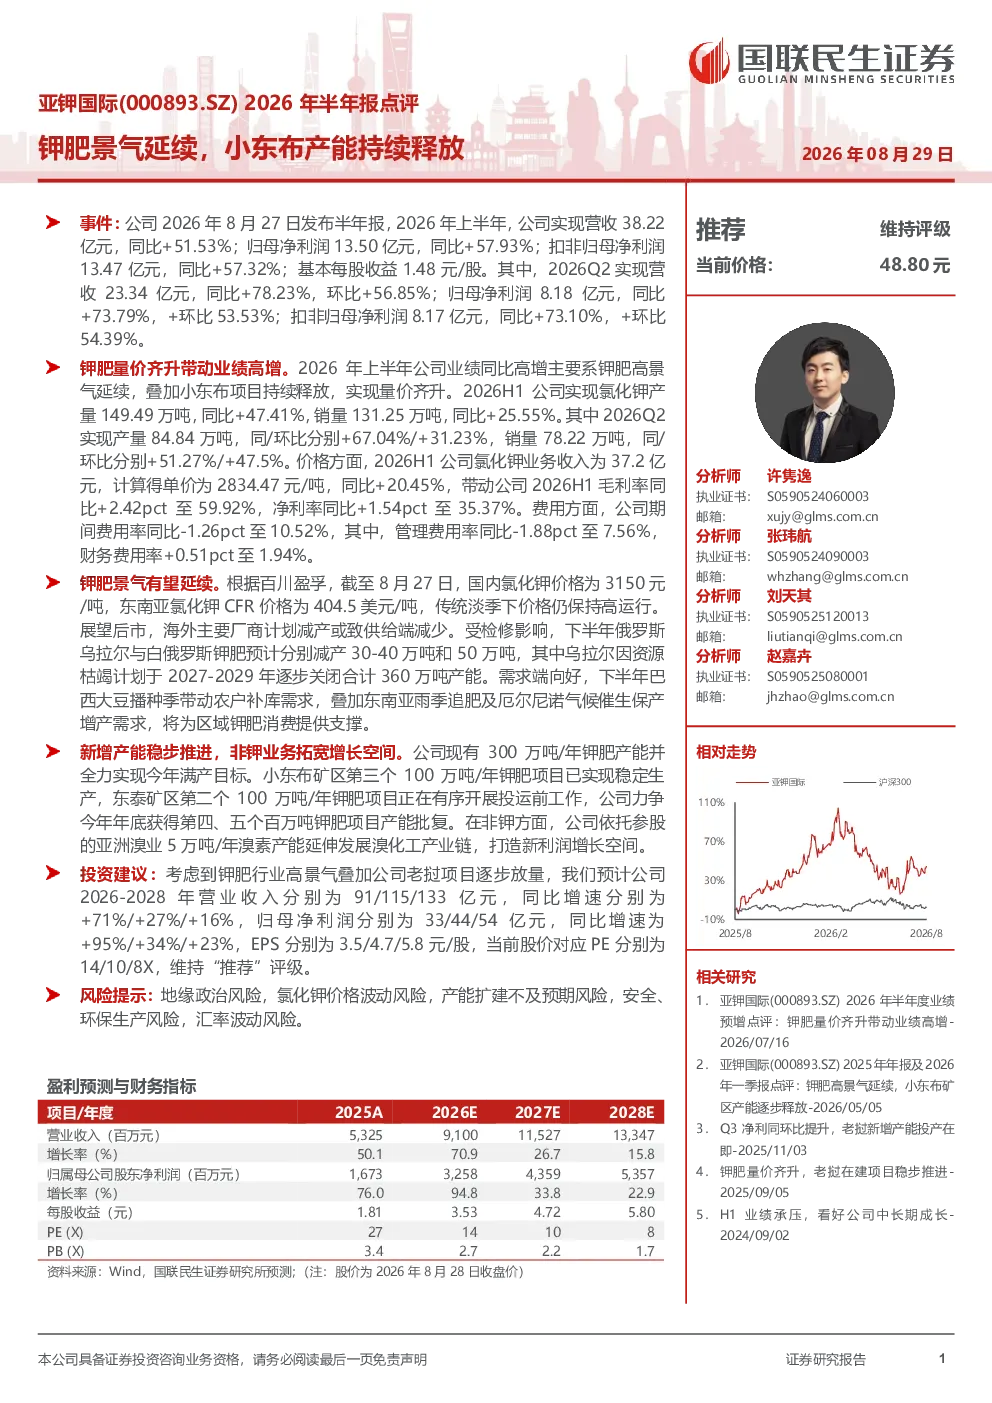
亚钾国际2026年上半年实现营收38.22亿元,同比增长51.53%;归母净利润13.50亿元,同比增长57.93%。其中,2026Q2营收23.34亿元,同比增长78.23%,环比增长56.85%;归母净利润8.18亿元,同比增长73.79%,环比增长53.53%。主要得益于钾肥景气度提升及小东布项目产能释放,氯化钾业务收入达37.2亿元,单价同比增长20.45%,毛利率和净利率分别提升至59.92%和35.37%。
钾肥行业2026年发展趋势如何?
2026年下半年,海外主要钾肥厂商计划减产,俄罗斯乌拉尔与白俄罗斯钾肥预计分别减产30-40万吨和50万吨,其中乌拉尔因资源枯竭计划于2027-2029年逐步关闭360万吨产能。需求端,巴西大豆播种季带动农户补库需求,东南亚雨季追肥及厄尔尼诺气候催生保产增产需求,将为区域钾肥消费提供支撑。整体供给收缩叠加需求稳定,钾肥景气度有望延续。
亚钾国际报告重点分析了哪些方面?
报告重点分析了亚钾国际钾肥业务增长驱动因素,包括氯化钾产量销量双增带动收入提升,以及小东布项目产能持续释放对毛利率净利率的改善。同时,报告还分析了公司新增产能规划,现有300万吨/年产能全力满产,小东布矿区第三个100万吨/年项目已稳定生产,东泰矿区第二个100万吨/年项目有序推进,公司力争年内获得更多百万吨产能批复。此外,报告提及公司依托参股的亚洲溴业发展溴化工产业链,拓展新增长点。
当前钾肥市场现状如何判断?
当前钾肥市场供给端呈现收缩态势,主要因海外厂商减产计划落实,国内企业产能扩张逐步到位。需求端,巴西大豆种植季和东南亚雨季追肥需求稳定,厄尔尼诺气候可能加剧保产增产需求。价格方面,氯化钾单价同比增长20.45%,反映出市场供需紧平衡状态。亚钾国际凭借产能优势及成本控制,业绩弹性显著,但需关注国际市场价格波动及竞争格局变化对盈利能力的影响。
亚钾国际研报提示哪些风险?
研报提示亚钾国际面临多重风险,包括地缘政治风险可能影响供应链稳定性,氯化钾价格波动直接冲击盈利能力,新增产能扩建不及预期可能导致业绩不及预期。此外,安全环保生产风险需持续关注,以及汇率波动可能影响财务报表表现。这些风险需结合行业周期及公司经营策略综合评估,投资者应保持警惕并分散投资以规避单一风险点.