猜你想问
这份报告主要分析了哪些油脂油料品种?
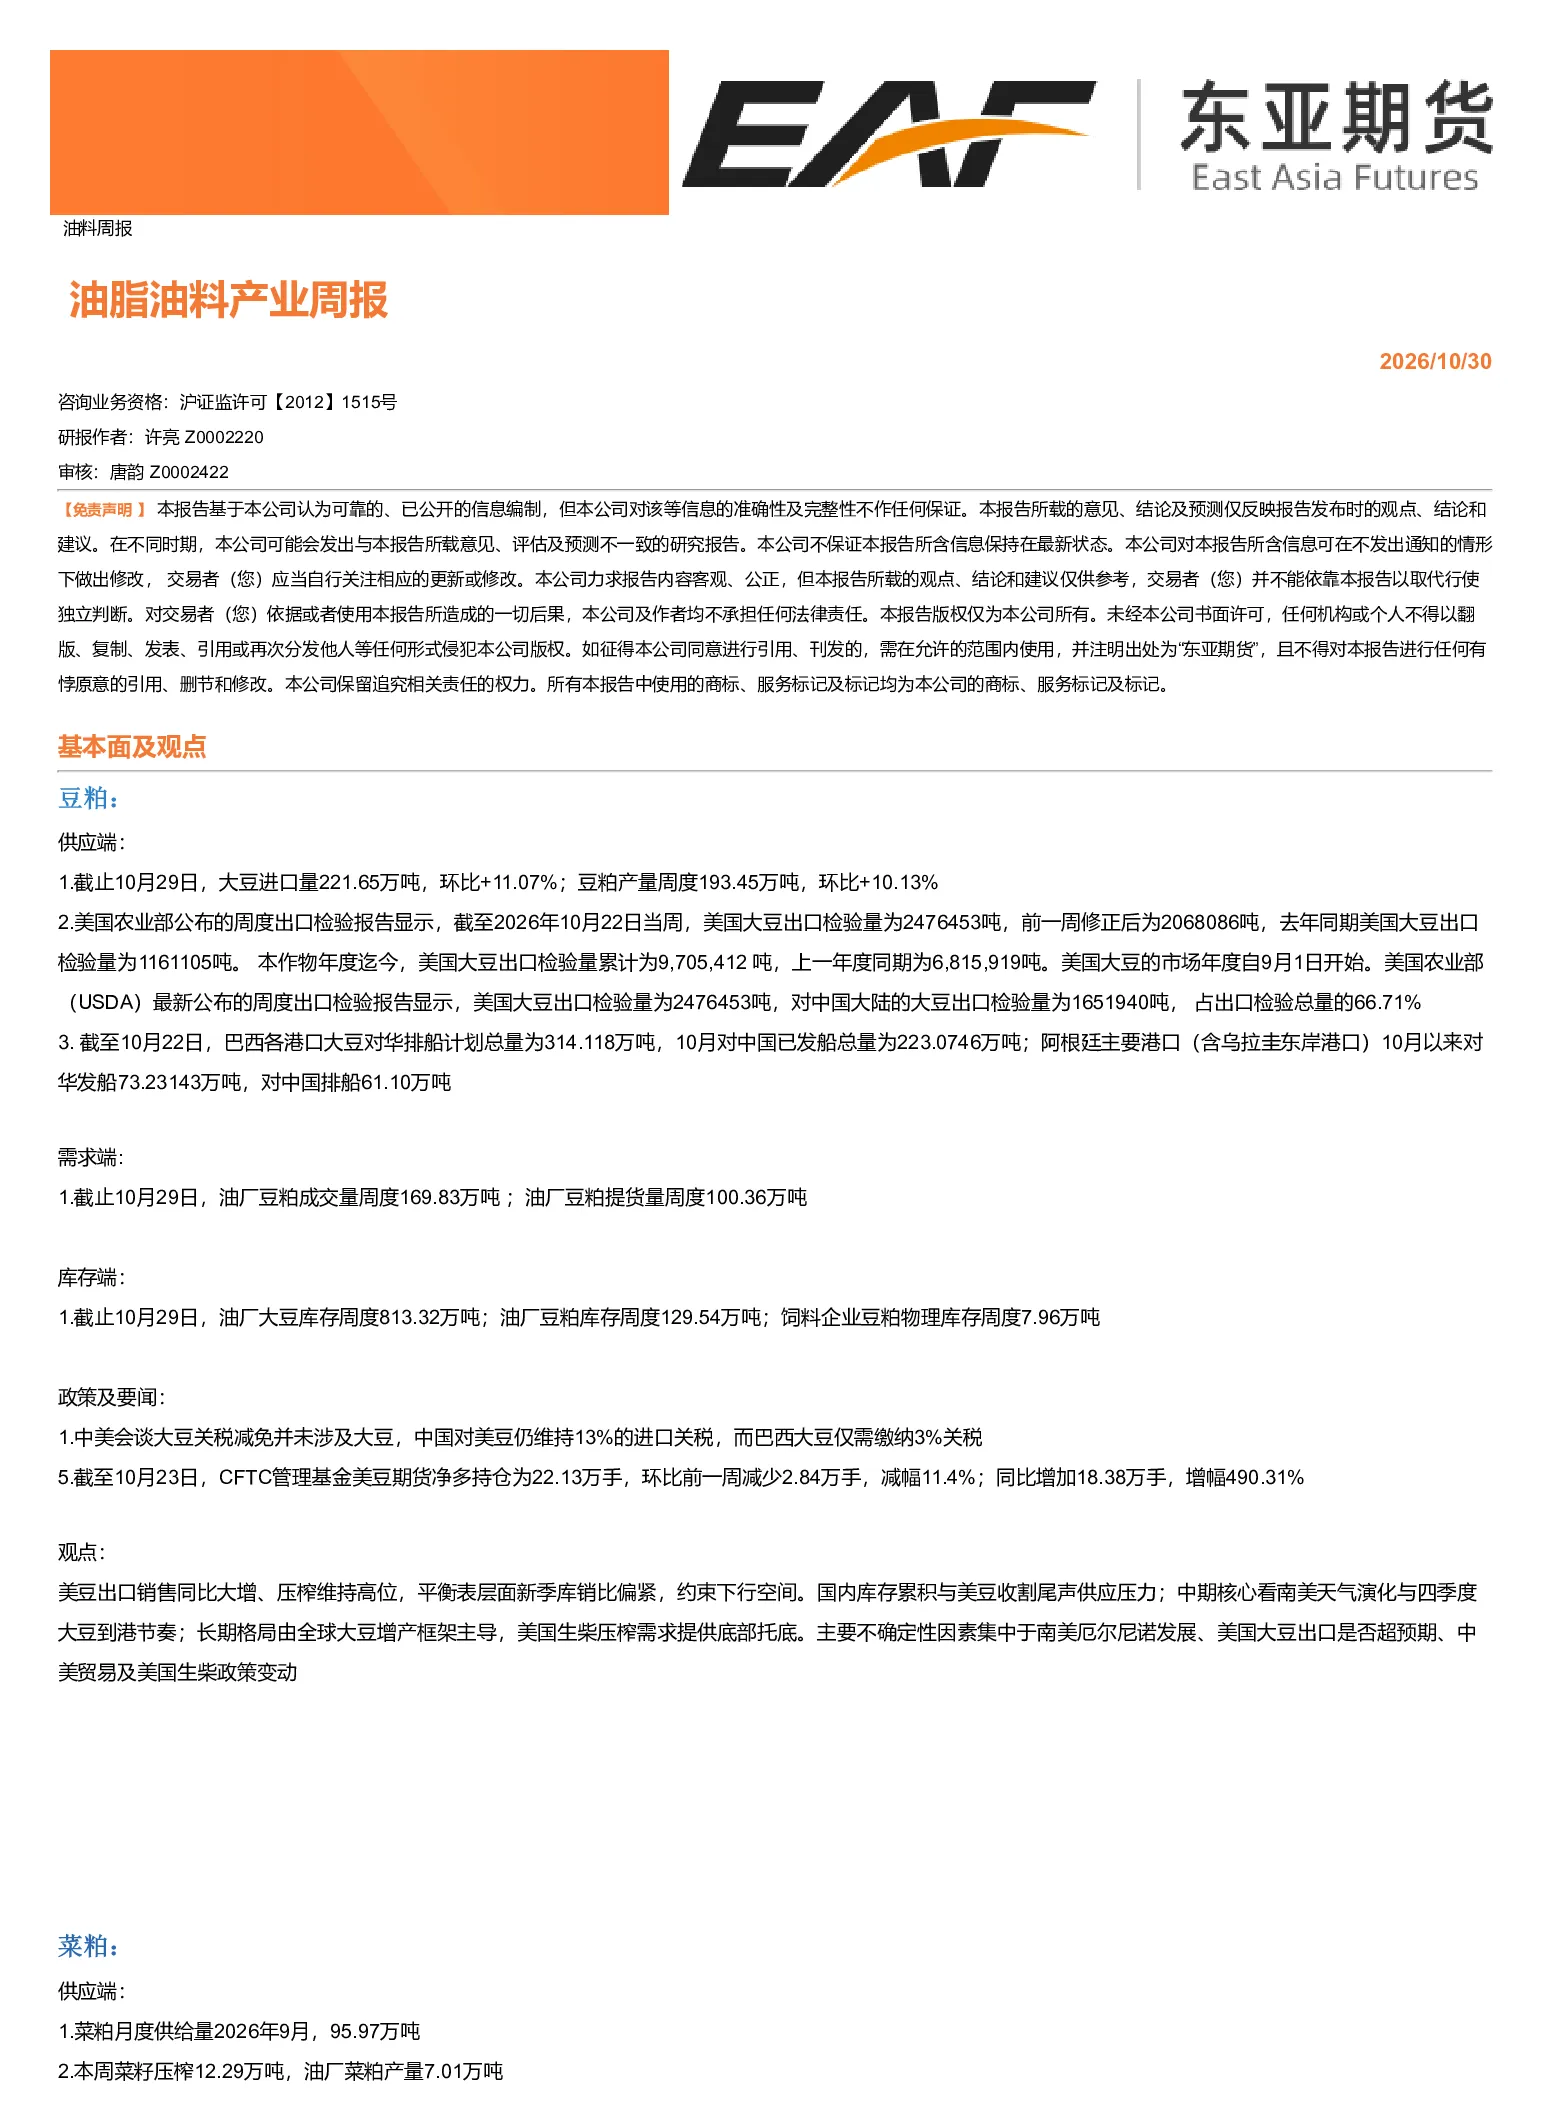
本报告主要分析了豆粕、菜粕、豆油、棕榈油和菜油五种油脂油料品种。通过对各品种的供应端、需求端、库存端以及相关政策要闻的详细分析,评估了各品种的市场现状和发展趋势。报告重点关注了国内外大豆、菜籽的压榨量、产量、库存变化,以及主要出口国如美国、巴西、阿根廷、加拿大和马来西亚的供需情况。同时,也分析了生物柴油政策对油脂油料市场的影响。
当前油脂油料行业的整体发展趋势如何?
当前油脂油料行业呈现出供需结构调整和生物柴油需求增长的态势。从供应端看,南美大豆产量和出口量对全球市场影响较大,美国大豆出口检验量同比大增,巴西和阿根廷大豆对华发船量稳步推进。国内压榨量维持高位,但库存有所累积。需求端方面,水产饲料需求区域分化,华东华北进入淡季,华南刚需减弱。生物柴油需求成为重要支撑,印尼启动B15和B50生物柴油混合政策,美国EPA拟重新分配生物燃料豁免额度,均对油脂油料市场产生积极影响。然而,国内基本面维持宽松,港口棕榈油库存处高位,市场对远期供应趋于宽松的预期仍存。
报告中重点分析了哪些方向?
报告重点分析了各油脂油料品种的供需平衡表、库存变化趋势以及政策影响。豆粕方面,美豆出口销售同比大增、压榨维持高位,平衡表层面新季库销比偏紧,约束下行空间。国内库存累积与美豆收割尾声供应压力;中期核心看南美天气演化与四季度大豆到港节奏;长期格局由全球大豆增产框架主导,美国生柴压榨需求提供底部托底。菜粕方面,菜粕盘面震荡偏弱,受豆菜价差高位及供应端加速修复双重承压。外盘ICE菜籽延续弱势,加拿大收割提速、季节性供应压力持续释放;美豆收割推进及新作集中上市压制,出口支撑边际递减,国内豆粕底部震荡形成成本拖累。豆油方面,利多方面包括生物柴油需求预期、美豆优良率持续走低、部分产区天气不确定性、华北、华东区域基差小幅上调,贸易商挺价意愿有所增强。棕榈油方面,利多包括印尼B50/B60生柴政策预期提供中长期需求增量预期、印尼干旱、厄尔尼诺减产预期升温、华北、华东区域基差小幅走强、受美国EPA生物燃料政策提振及印度采购增加;利空包括国内基本面维持宽松、港口棕榈油库存处三年高位、国内库存持续走高、MPOB9月马来西亚棕榈油库存超预期大增且历史高位、马棕出口增加、美联储12月的加息预期、原油波动大,生物柴油经济性预期反复,扰动油脂情绪。菜油方面,利多包括菜油现货供应仍偏紧、进口菜籽到岸成本高企、非转毛菜油进口受限、USDA预估欧盟2026/27菜籽减产约5%;利空包括油厂开机率回升菜籽到港预期增加,远期供应趋于宽松,叠加终端需求疲软,企业挺价情绪削弱、华南基差偏弱,市场对远月菜籽到港预期宽松,加拿大菜籽产量大;美联储12月的加息预期;原油波动大,生物柴油经济性预期反复,扰动油脂情绪;澳籽远月到港增量,供需边际转松,ICE菜籽走弱。
目前油脂油料市场的现状如何?
目前油脂油料市场呈现出供需边际转松的态势。从供应端看,国内油厂大豆和豆粕库存均环比增加,饲料企业豆粕库存持平;菜粕期末库存较高,各区域库存仍处高位;豆油商业库存环比增加;棕榈油商业库存环比增加,MPOB数据显示马来西亚9月棕榈油库存超预期大增且历史高位。需求端方面,油厂豆粕成交和提货量均环比增加,但菜粕表观需求量低于供给量;豆油散油成交总量环比增加,但国内棕榈油新增买船0条,洗船量增加;国内重点油厂菜油成交总量和提货量均环比增加,但全国主要油厂菜油库存较高。整体来看,供应端压力较大,库存水平较高,市场对远期供应趋于宽松的预期仍存。同时,生物柴油需求成为重要支撑,但国内基本面维持宽松,市场情绪受到多方面因素扰动。
这份报告提示了哪些风险因素?
本报告提示了以下几项主要风险因素。首先,南美厄尔尼诺发展对大豆产量和出口量的影响仍存在不确定性,可能对全球油脂油料市场产生重大影响。其次,美国大豆出口是否超预期也值得关注,美国大豆出口检验量同比大增,对中国大陆出口占比高,若出口超预期,将对国内市场产生利好影响。再次,中美贸易关系的不确定性也可能对大豆进口和油脂油料市场产生影响。此外,美国生柴政策变动可能影响美豆需求,进而影响油脂油料市场。最后,印尼干旱、厄尔尼诺可能导致2027年棕榈油减产,这对棕榈油市场可能产生利好影响,但也需关注其对全球油脂油料市场的影响。这些因素均可能对油脂油料市场产生重大影响,投资者需密切关注。