猜你想问
本周REITs市场有哪些重要动态?
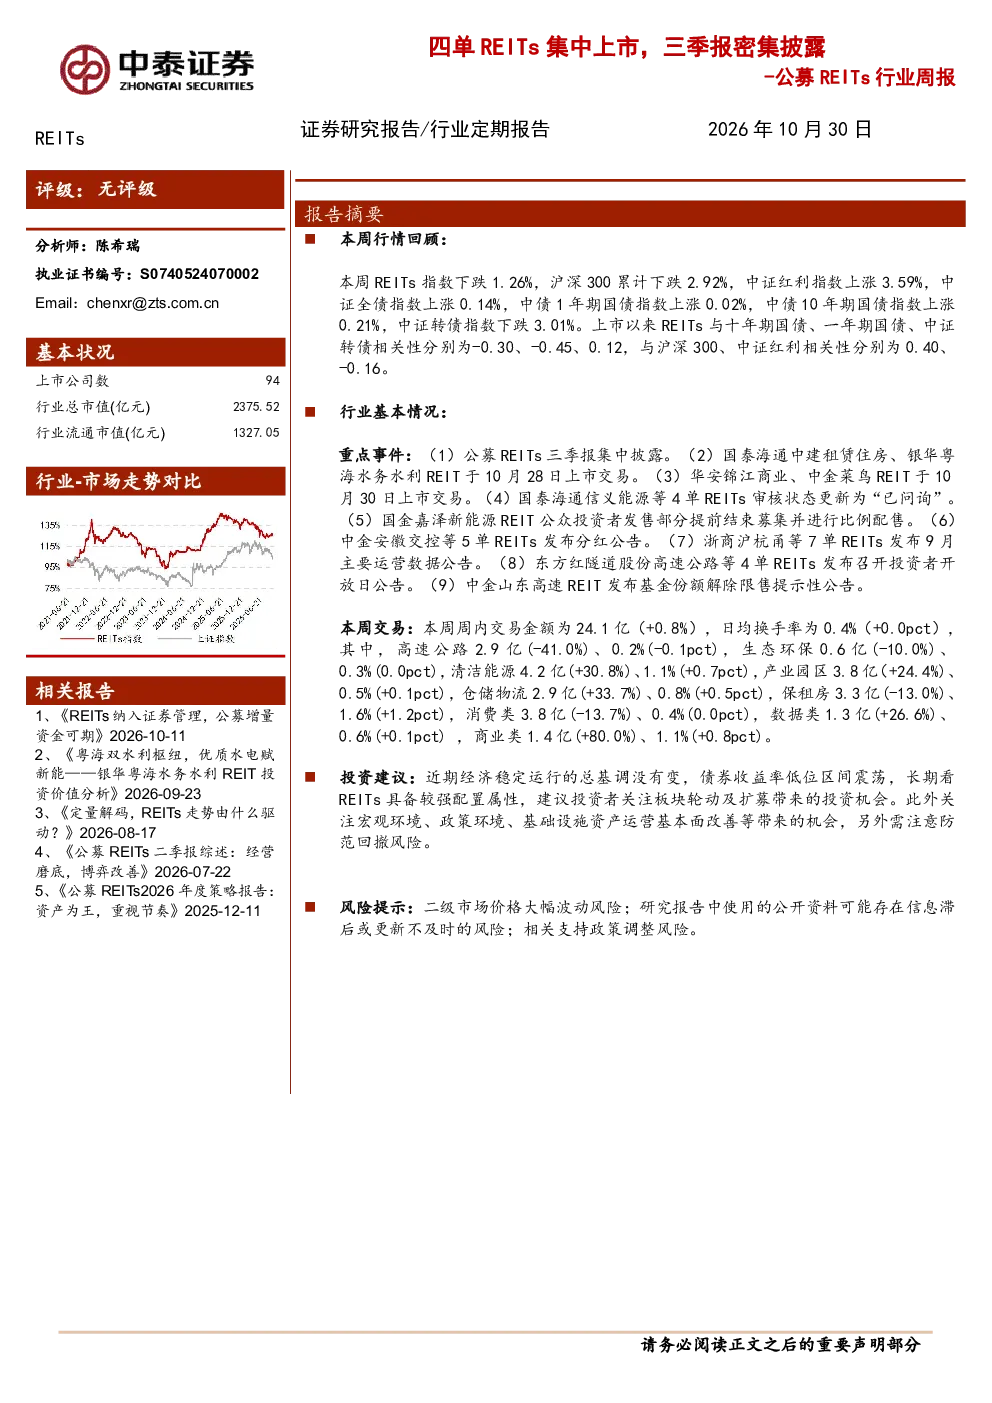
本周公募REITs三季报集中披露,国泰海通中建租赁住房、银华粤海水务水利REIT等4单REITs上市交易,国金嘉泽新能源REIT公众发售部分提前结束募集,中金安徽交控等5单REITs发布分红公告,浙商沪杭甬等7单REITs发布9月运营数据,东方红隧道股份高速公路等4单REITs发布投资者开放日公告,中金山东高速REIT发布基金份额解除限售提示性公告。市场表现方面,REITs指数下跌1.26%,沪深300下跌2.92%,中证红利指数上涨3.59%,中证全债指数上涨0.14%。
REITs行业发展趋势如何?
REITs行业涵盖产业园区、清洁能源、消费类、仓储物流、租赁住房、高速公路、公用事业、港口、商业、数据中心等多个板块,目前有55只REITs(含扩募)处于发行阶段。经济稳定运行,债券收益率低位震荡,REITs具备较强配置属性。关注板块轮动及扩募带来的机会,宏观环境、政策环境、资产运营基本面改善等带来的机会。
报告重点分析了哪些方向?
报告重点分析了各板块REITs指数的市场表现,仓储物流REITs指数与对应板块相关性最强(0.69),清洁能源REITs指数相关性最弱(-0.52)。市场交易情况显示,本周交易金额24.1亿(+0.8%),日均换手率0.4%(+0.0pct),其中清洁能源、仓储物流、商业类交易活跃。中债估值收益率在-1.30%到13.02%之间,P/NAV在0.43到1.67之间。
当前REITs市场现状如何判断?
本周各板块REITs指数均下跌,其中银华粤海水务涨幅最大(12.03%),中金联东产园跌幅最大(9.36%)。REITs指数与沪深300、中证红利、中证转债等指数的相关性分别为0.40、-0.16、0.12,与十年期国债、一年期国债的相关性分别为-0.30、-0.45。清洁能源、仓储物流、商业类交易活跃。
研报提示哪些风险?
二级市场价格大幅波动风险,公开资料信息滞后风险,支持政策调整风险。需关注宏观环境、政策环境、资产运营基本面改善等因素变化可能带来的影响。目前市场估值情况显示,中债估值收益率在-1.30%到13.02%之间,P/NAV在0.43到1.67之间。