猜你想问
这份研报的核心内容是什么?
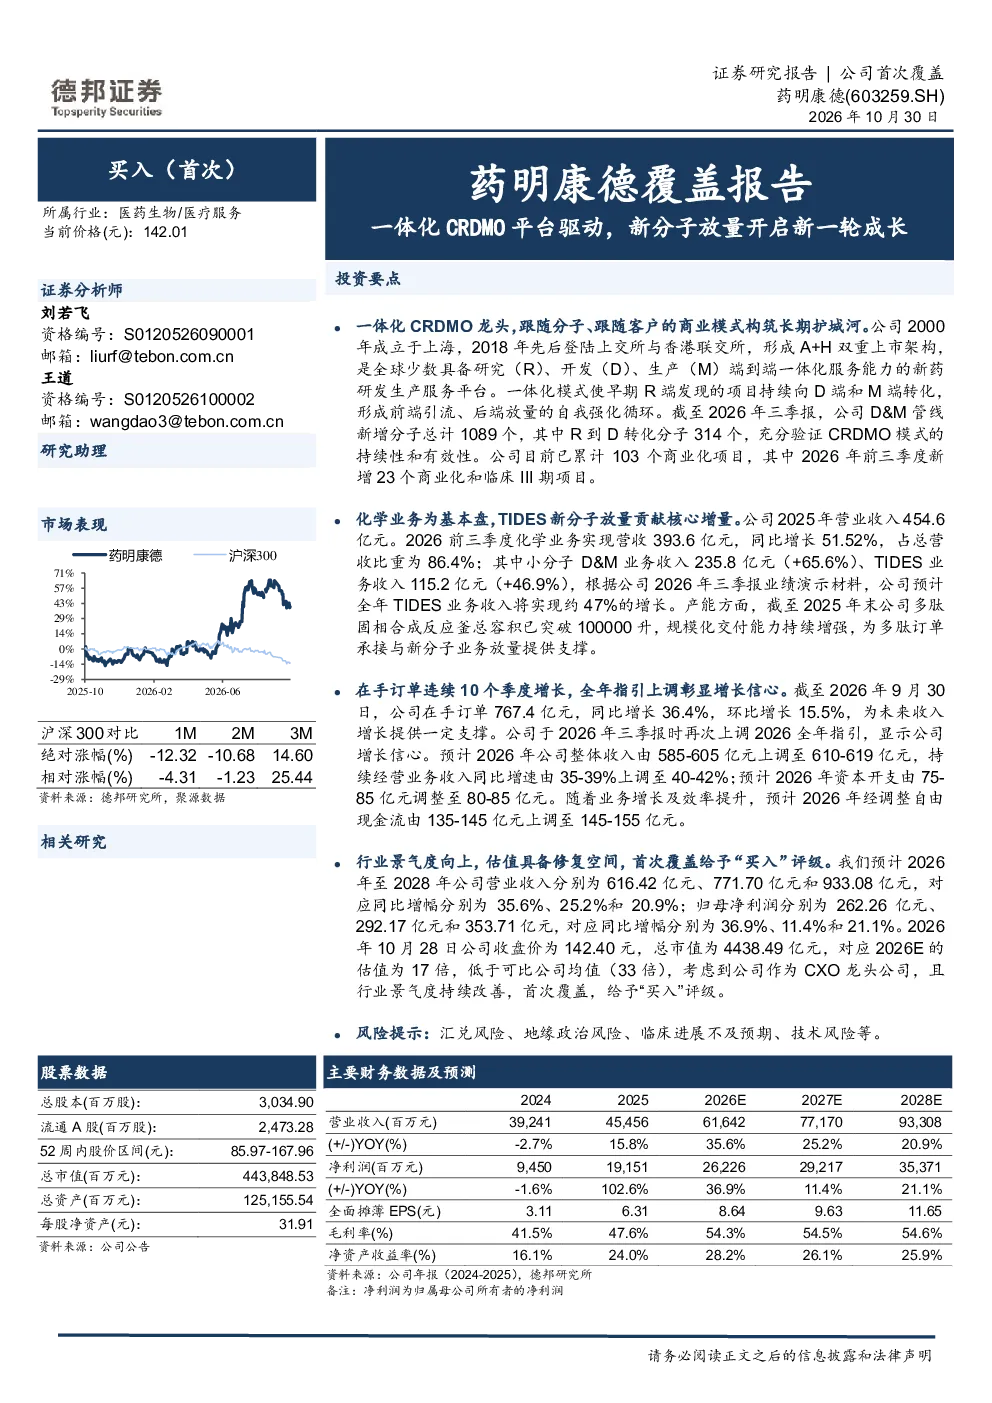
这份研报的核心内容是分析药明康德作为全球少数具备研究、开发、生产端到端一体化服务能力的新药研发生产服务平台,其核心商业模式为CRDMO,通过整合化学、生物及测试三大业务平台能力,实现从早期发现到后期商业化生产的无缝衔接,有助于降低项目延期风险,维持稳定的质量管控水平,助力客户缩短研发周期、控制开发投入,改善新药研发的转化效率。
医药生物行业的发展趋势如何?
医药生物行业的发展趋势表现为全球投融资持续回暖,带动行业景气度提升,创新药公司项目推动资金供给边际改善。全球创新药并购与私有化交易金额持续回升,反映出药企管线资产整合意愿增强,产业端活跃度回暖。海外MNC研发投入显著上升,主要原因是低基数效应和管线补短板需求释放。国内创新药临床试验申报活跃,CDE公示创新药临床试验数量持续上行,IND申报数量大幅增长,印证本土创新管线研发活跃度回升。CXO市场规模持续扩大,预计2033年全球CRO、小分子CDMO、多肽CDMO市场规模将分别达到1805亿美元、2183亿美元和245亿美元。
研报重点分析了药明康德的哪些方面?
研报重点分析了药明康德的商业模式,即CRDMO一体化平台如何通过整合化学、生物及测试三大业务平台能力,实现从早期发现到后期商业化生产的无缝衔接,降低项目延期风险,维持稳定的质量管控水平,助力客户缩短研发周期、控制开发投入,改善新药研发的转化效率。此外,还分析了药明康德的财务增长与业务结构,如化学业务作为核心支柱,小分子药物发现、工艺研发与生产、TIDES业务作为独立高增长赛道,以及公司在手订单与增长指引等内容。
当前医药生物市场的现状如何?
当前医药生物市场的现状表现为行业景气度持续提升,全球投融资回暖,创新药公司项目资金供给改善,并购与私有化交易活跃,海外MNC研发投入上升,国内创新药临床试验申报和IND申报数量大幅增长,印证本土创新管线研发活跃度回升。CXO市场规模持续扩大,显示出行业整体发展动能强劲。
研报提到了哪些风险提示?
研报提到了汇兑风险、地缘政治风险、临床试验进展不及预期风险、技术风险等。这些风险提示主要涵盖了国际市场波动、政治环境变化、临床试验结果不确定性以及技术迭代等因素可能对公司业务和业绩带来的潜在影响。