猜你想问
越南2026年第三季度经济增长的主要驱动力是什么?
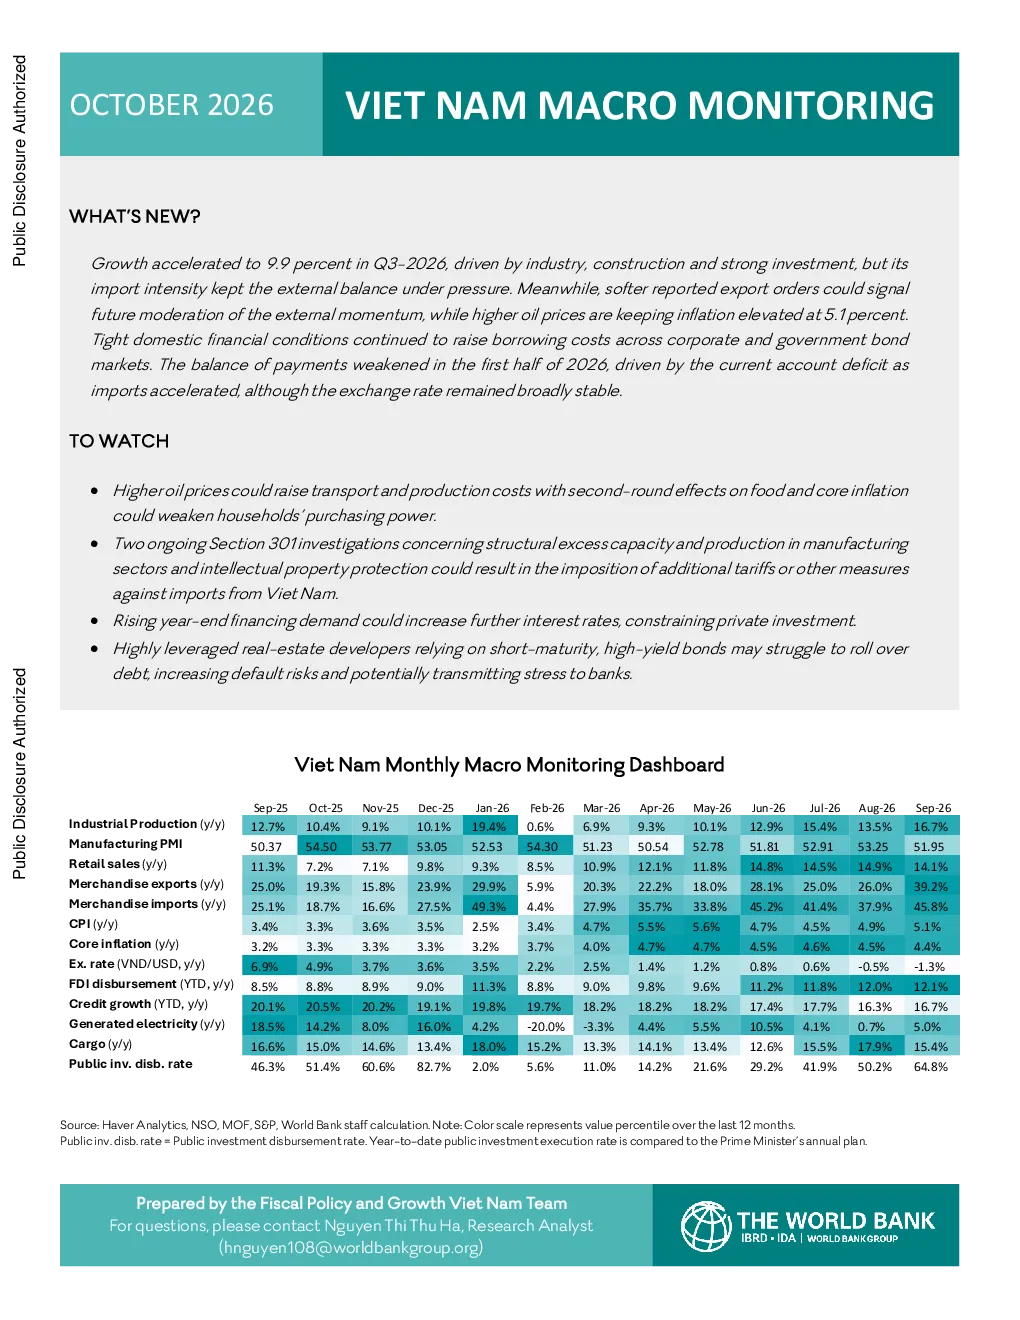
2026年第三季度,越南经济增长加速至9.9%,主要受工业、建筑和服务业扩张推动。工业贡献率提升,建筑业加快步伐,显示经济内部动力增强。出口增长强劲,但进口增长超过40%,导致贸易平衡承压。这些数据表明越南经济在多个领域呈现扩张态势,但也面临外部贸易平衡挑战。
越南当前面临的主要经济风险有哪些?
当前越南面临的主要经济风险包括:通胀压力持续,年同比维持在5.1%的高位,受全球油价上涨推高国内燃料价格影响,食品和住房压力加剧;贸易平衡承压,进口增长超过40%;外汇储备面临持续压力;政府债券发行加速但低于年度计划,公共投资拨款滞后于预算计划,可能增加政府借贷并推高收益率。
越南公司债券市场近期有何变化?
越南公司债券市场近期转向房地产,房地产开发商发行量急剧上升,银行发行量下降。这反映银行对房地产贷款更谨慎,融资转向债券。房地产开发商发行利率较高(约12%),期限较短,表明再融资需求上升。银行以较低利率和较长期限筹集资金,但债券融资成本已升至8-9%,显示市场分化。
越南制造业前景如何?
制造业PMI新订单和新出口订单均有所放缓,显示外部动能可能放缓。尽管第三季度GDP增长9.9%,工业贡献率提升,但制造业前瞻性指标放缓暗示出口可能面临压力。全球油价波动和外部需求变化是关键影响因素,需持续关注制造业的后续表现。
越南政府财政和货币政策有何动向?
政府动用石油价格稳定基金平抑价格,但随着全球油价回落,基金于9月24日停止使用。9月份政府债券发行加速,但低于年度计划,公共投资拨款滞后于预算计划。10年期政府债券收益率上涨至约4.4%,银行面临流动性收紧和信贷需求竞争。这些动向显示政府正调整财政政策以应对通胀,并寻求平衡公共投资与债务管理。
你可能感兴趣
越南宏观监测,2025年10月
文化传媒世界银行2025-12-08
越南宏观监测2026年1月
世界银行2026-02-09
2026年9月越南宏观监测
世界银行2026-09-01
越南宏观监测,2026年2月
文化传媒世界银行2026-04-02
越南宏观监测,2026年3月
文化传媒世界银行2026-04-10
越南宏观监测 2026年1月
世界银行2026-01-26
越南宏观监测,2026年8月
世界银行2026-08-31
越南宏观监测,2025年4月
文化传媒世界银行2025-05-12
越南宏观监测,2025年11月
文化传媒世界银行2026-04-02
越南宏观监测 , 2024 年 12 月
文化传媒世界银行2025-01-13