猜你想问
越南宏观监测报告主要分析了哪些内容?
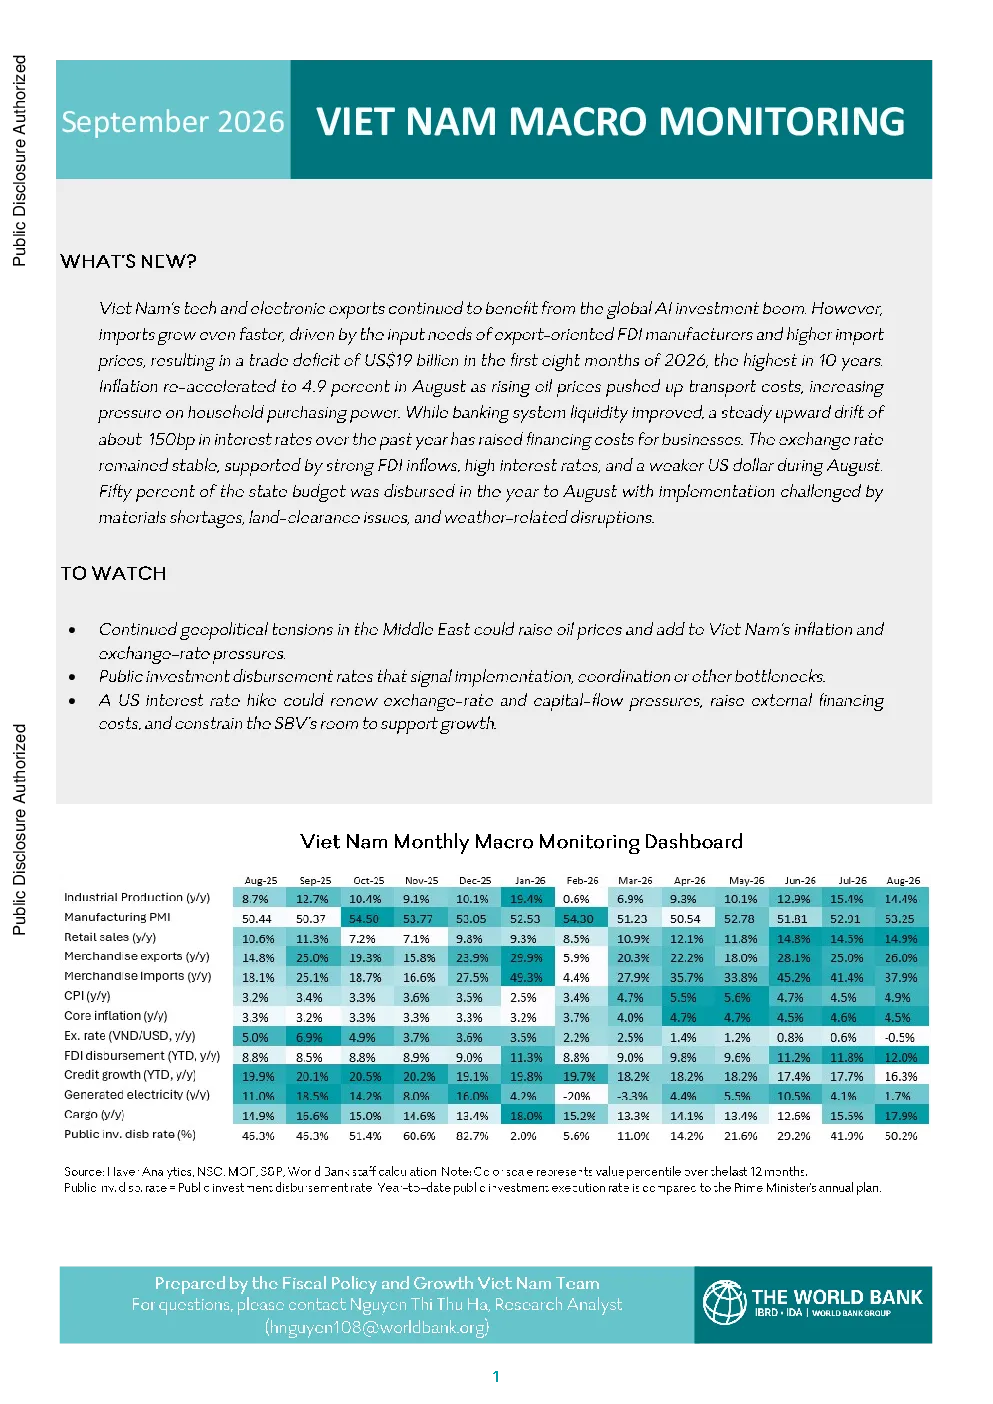
该报告重点分析了2026年9月越南宏观经济形势,包括电子和科技产品出口受益于全球AI投资热潮,但进口增长更快导致贸易逆差扩大至190亿美元。报告还监测了通胀重新加速至4.9%,银行利率上升约150个基点,汇率保持稳定,以及公共投资执行受阻等问题。报告基于前八个月的关键数据,如出口增长14.8%、进口增长18.1%、通胀率、银行存款与信贷增长、FDI拨付和公共投资拨付情况等,全面评估越南经济现状。
越南电子科技行业发展趋势如何?
越南电子和科技产品出口受益于全球AI投资热潮,展现出积极的发展趋势。报告显示前八个月出口增长14.8%,主要得益于出口导向型FDI制造商的投入需求。然而,进口增长更快(18.1%),主要受高进口价格推动,导致贸易逆差扩大。AI投资热潮为越南电子科技行业带来机遇,但需关注高进口成本和贸易逆差问题可能对行业盈利能力的影响。未来需持续关注全球AI投资趋势对越南电子科技出口的推动作用,以及进口成本控制能力。
报告重点分析了哪些经济方向?
报告重点分析了越南宏观经济多个方向:一是贸易平衡,指出电子科技产品出口增长但进口更快导致逆差扩大;二是通胀压力,8月通胀重新加速至4.9%,主要受油价上涨推高运输成本影响;三是金融环境,银行体系流动性改善但利率上升推高企业融资成本;四是汇率稳定性,得益于强劲FDI流入、高利率和美元走弱;五是公共投资执行,50%预算已拨付但受阻于材料短缺、土地征用和天气问题。这些方向共同构成了报告的核心分析框架。
当前越南市场状况如何判断?
当前越南市场呈现复杂多面的状况。一方面,出口导向型经济受益于全球AI投资热潮,电子科技产品出口表现亮眼,FDI流入强劲支撑经济增长。另一方面,进口增长过快导致贸易逆差扩大至十年来的最高水平,通胀压力持续上升,企业融资成本增加。银行体系流动性虽有改善,但利率上升制约了部分领域发展。公共投资执行受阻也显示出经济内部存在协调问题。整体来看,越南经济在机遇与挑战中寻求平衡,需关注内外部风险因素。
研报提示了哪些风险因素?
研报提示了多项潜在风险因素:一是中东地缘政治紧张可能推高油价,加剧越南通胀和汇率压力;二是公共投资拨付率低于预期,可能显示执行、协调或其他瓶颈;三是美国加息可能重新引发汇率和资本流动压力,提高外部融资成本,限制SBV支持增长的空间。这些风险因素需持续关注,可能对越南经济稳定和增长构成挑战。特别是贸易逆差扩大和通胀压力上升,可能进一步影响经济可持续性。