猜你想问
宏和科技2026年三季报核心内容是什么?
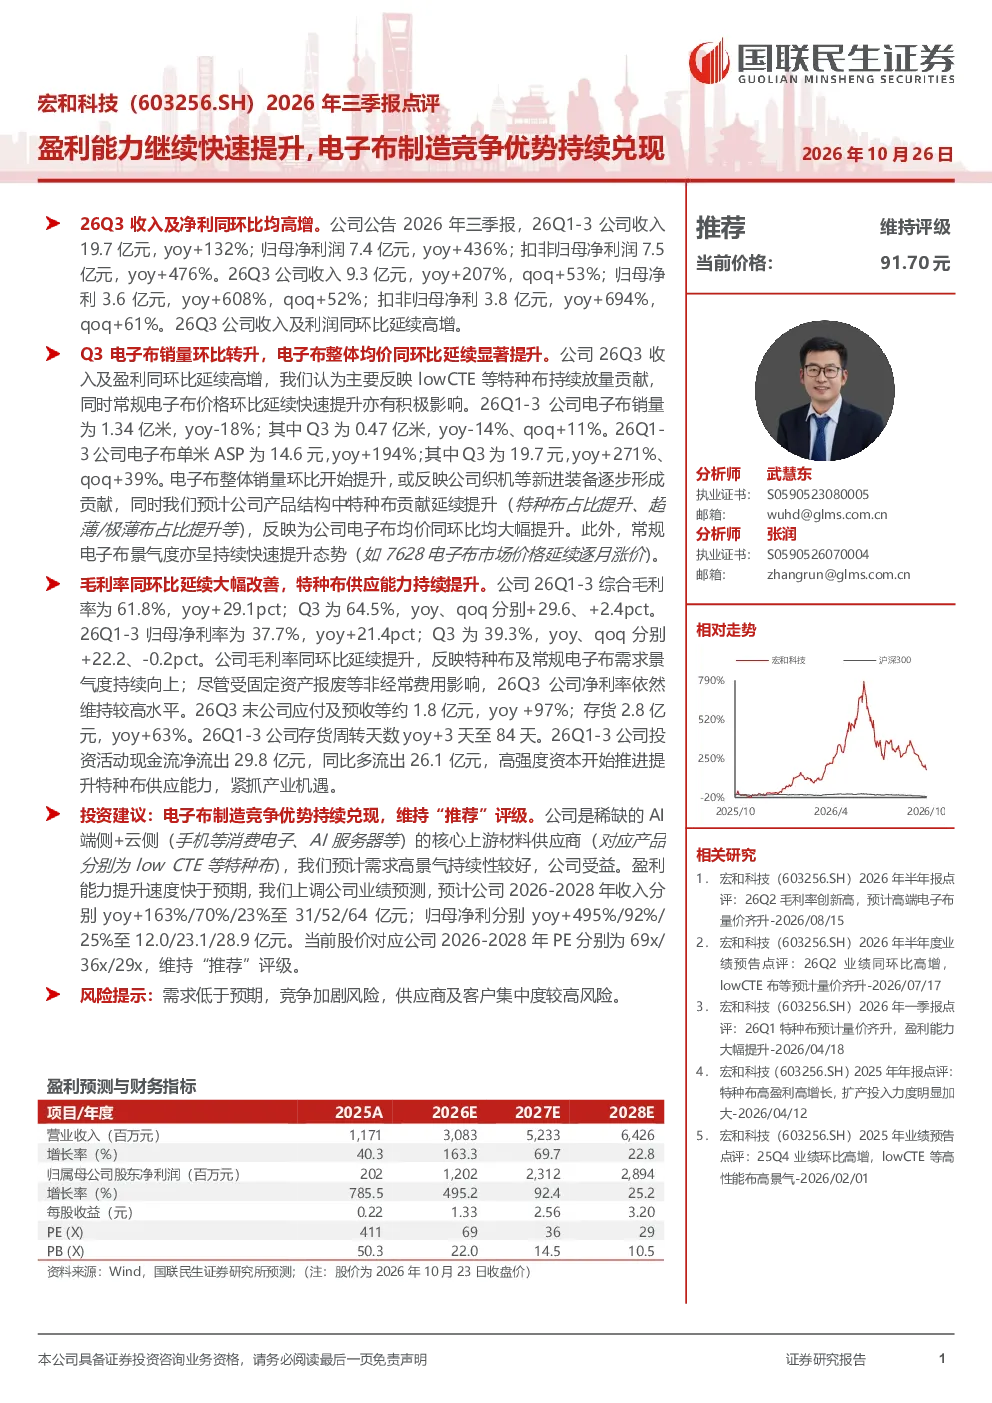
宏和科技2026年三季报显示,公司收入及净利润同环比均实现高增长,主要得益于特种布如lowCTE持续放量及常规电子布价格提升。Q3电子布销量环比转升,单米ASP显著提升,反映新进装备贡献及产品结构优化。毛利率大幅改善,特种布供应能力持续提升。公司预计2026-2028年收入分别为31/52/64亿元,归母净利分别为12.0/23.1/28.9亿元。
电子布行业发展趋势如何?
电子布行业发展趋势显示,随着5G、半导体等下游需求增长,特种布需求持续提升。技术迭代推动产品向高附加值方向发展,如低CTE特种布应用增加。行业竞争格局逐步稳定,头部企业通过技术壁垒和产能扩张巩固优势。未来行业将呈现技术密集化、产品高端化、应用多元化趋势。
研报重点分析了宏和科技的哪些方面?
研报重点分析了宏和科技电子布业务的竞争优势及盈利能力提升。报告指出,公司特种布供应能力持续提升,产品结构优化推动单米ASP显著增长。新进装备贡献提升销量,毛利率和净利率大幅改善。同时,报告预测了公司未来三年收入和净利润增长,并维持“推荐”评级。
当前电子布市场现状如何?
当前电子布市场现状显示,行业整体处于景气上行周期,下游需求旺盛支撑产品价格。头部企业产能扩张逐步释放,市场份额集中度提升。技术壁垒加高,中小企业生存空间受挤压。行业竞争重点从价格转向技术和服务,产品差异化成为关键竞争要素。
研报提示了哪些风险?
研报提示的主要风险包括:下游需求低于预期可能导致产品价格波动;行业竞争加剧可能压缩利润空间;供应商及客户集中度较高存在合作风险。此外,技术迭代快速可能要求企业持续投入研发以保持竞争力。这些因素需关注对公司经营的影响。
你可能感兴趣
宏和科技(603256.SH)2026年半年报点评:26Q2毛利率创新高,预计高端电子布量价齐升
国联民生证券2026-08-15
2026年三季报点评:电子布涨价兑现,Q3盈利创新高
建筑建材财信证券2026-10-22
宏和科技(603256.SH)首次覆盖报告:特种布量价齐升,高端突围进入收获期
西部证券2026-08-31
2026年一季度业绩预告点评业绩超预期,粗纱及电子布盈利能力环比延续提升
国联民生证券2026-04-17
13-58 天风新材料点求支持中国巨石26年三季报电子布提价持续兑现Q3盈利中枢再上台阶
未知机构2026-10-21
2026年三季报业绩点评报告:AI驱动业绩兑现,盈利能力持续修复
信息技术华龙证券2026-10-23
16-09 高盛中国PCB宏和科技管理层电话会AI驱动高端电子布与电子纱需求产能持续扩张
未知机构2026-10-16
年报点评:盈利能力强劲,市占率持续提升,竞争优势明显
交通运输民生证券2024-03-16
2026三季报点评前三季度业绩落在预增上沿,电子布高景气继续兑现
中泰证券2026-10-26
德业股份2024年三季报点评:盈利能力提升,电池包和工商储快速起量
家用电器太平洋证券2024-11-05