猜你想问
这份报告的核心内容是什么?
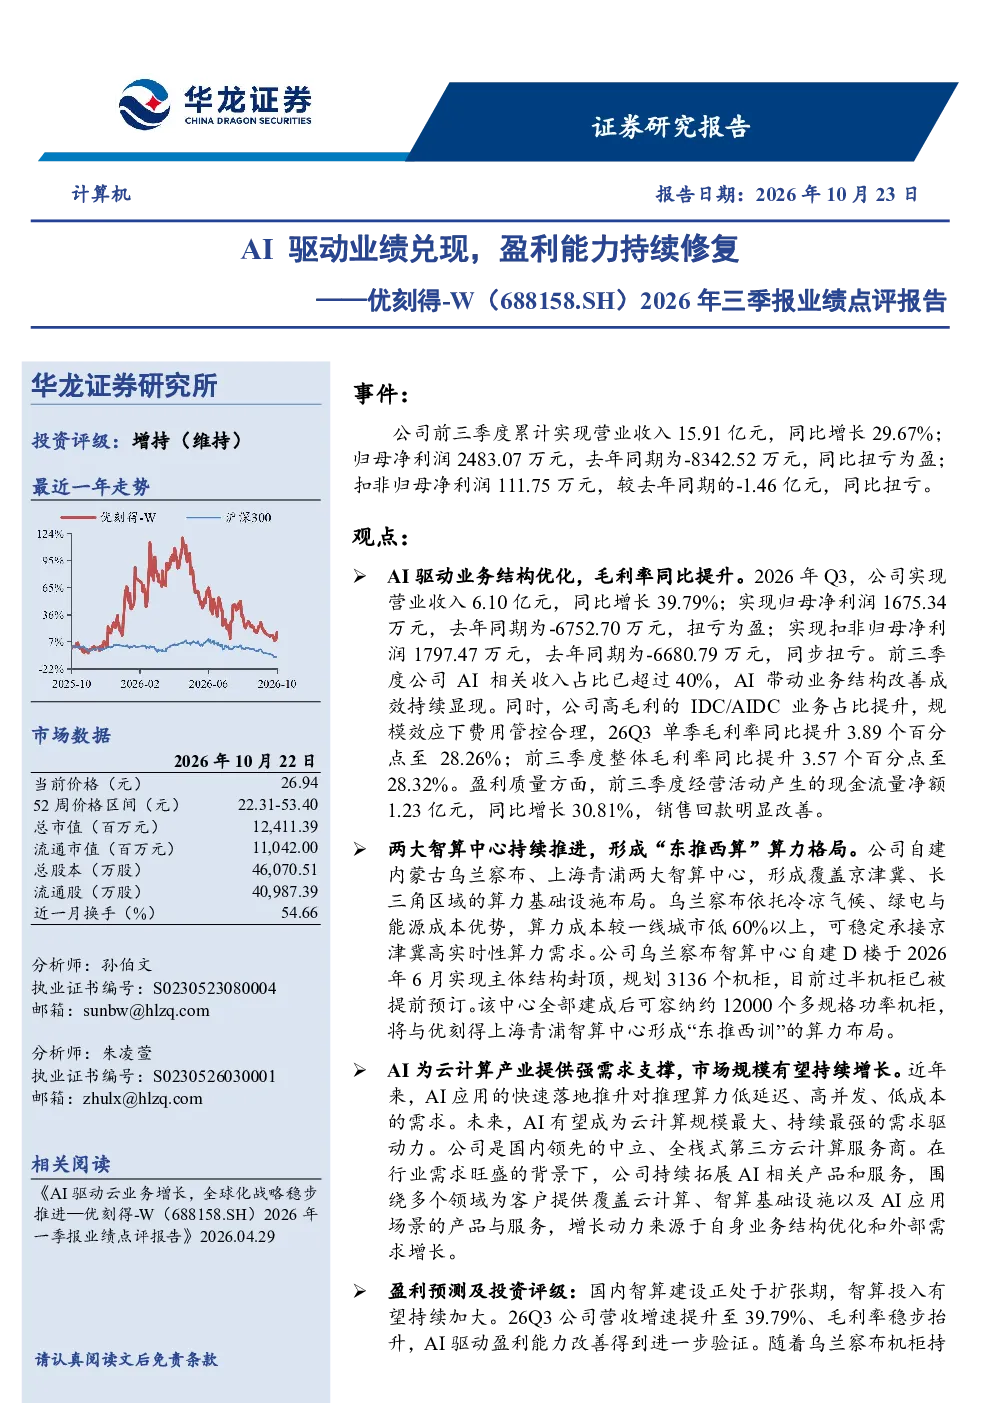
这份报告的核心内容是点评优刻得2026年三季报,指出AI驱动业绩兑现,盈利能力持续修复。报告显示AI相关业务占比提升,毛利率同比提升,公司扭亏为盈,盈利质量改善。前三季度营业收入15.91亿元,同比增长29.67%;归母净利润2483.07万元,扭亏为盈;Q3营业收入6.10亿元,同比增长39.79%;归母净利润1675.34万元,扭亏为盈。毛利率同比提升3.57个百分点至28.32%,经营活动产生的现金流量净额1.23亿元,同比增长30.81%
AI云计算市场的发展趋势如何?
AI云计算市场的发展趋势是AI应用推动推理算力需求增长。作为国内领先的中立、全栈式第三方云计算服务商,优刻得持续拓展AI相关产品和服务。增长动力来自业务结构优化和外部需求增长。公司自建内蒙古乌兰察布、上海青浦两大智算中心,形成“东推西算”布局,乌兰察布智算中心主体结构封顶,规划3136个机柜,目前过半机柜已被预订。AI云计算市场将持续受益于AI技术的普及和应用场景的拓展
报告重点分析了哪些方向?
报告重点分析了优刻得2026年三季报的业绩表现和AI业务布局。业绩方面,报告显示公司扭亏为盈,盈利能力持续修复,AI相关业务占比提升,毛利率同比提升。业务布局方面,公司自建智算中心,拓展AI云计算服务,形成“东推西算”布局,目前乌兰察布智算中心过半机柜已被预订。报告还分析了公司作为中立、全栈式第三方云计算服务商的市场地位和增长动力
当前AI云计算市场的市场现状如何?
当前AI云计算市场的市场现状是AI应用推动推理算力需求持续增长。优刻得作为国内领先的中立、全栈式第三方云计算服务商,正积极拓展AI相关产品和服务。公司自建的智算中心布局完善,能够满足不断增长的AI算力需求。市场整体来看,AI云计算服务需求旺盛,服务商竞争激烈,但头部企业如优刻得凭借技术积累和业务布局,仍具备较强的竞争优势
研报提到了哪些风险提示?
研报提到了以下风险提示:下游需求不及预期可能导致公司业绩增长放缓;毛利率不及预期可能影响盈利能力;云服务竞争加剧可能压缩利润空间;数据中心上架率不及预期可能影响智算中心投资回报;宏观经济不及预期可能对整体市场环境造成压力。这些风险因素需要投资者关注,以便更全面地评估投资风险