猜你想问
这份研报的核心内容是什么?
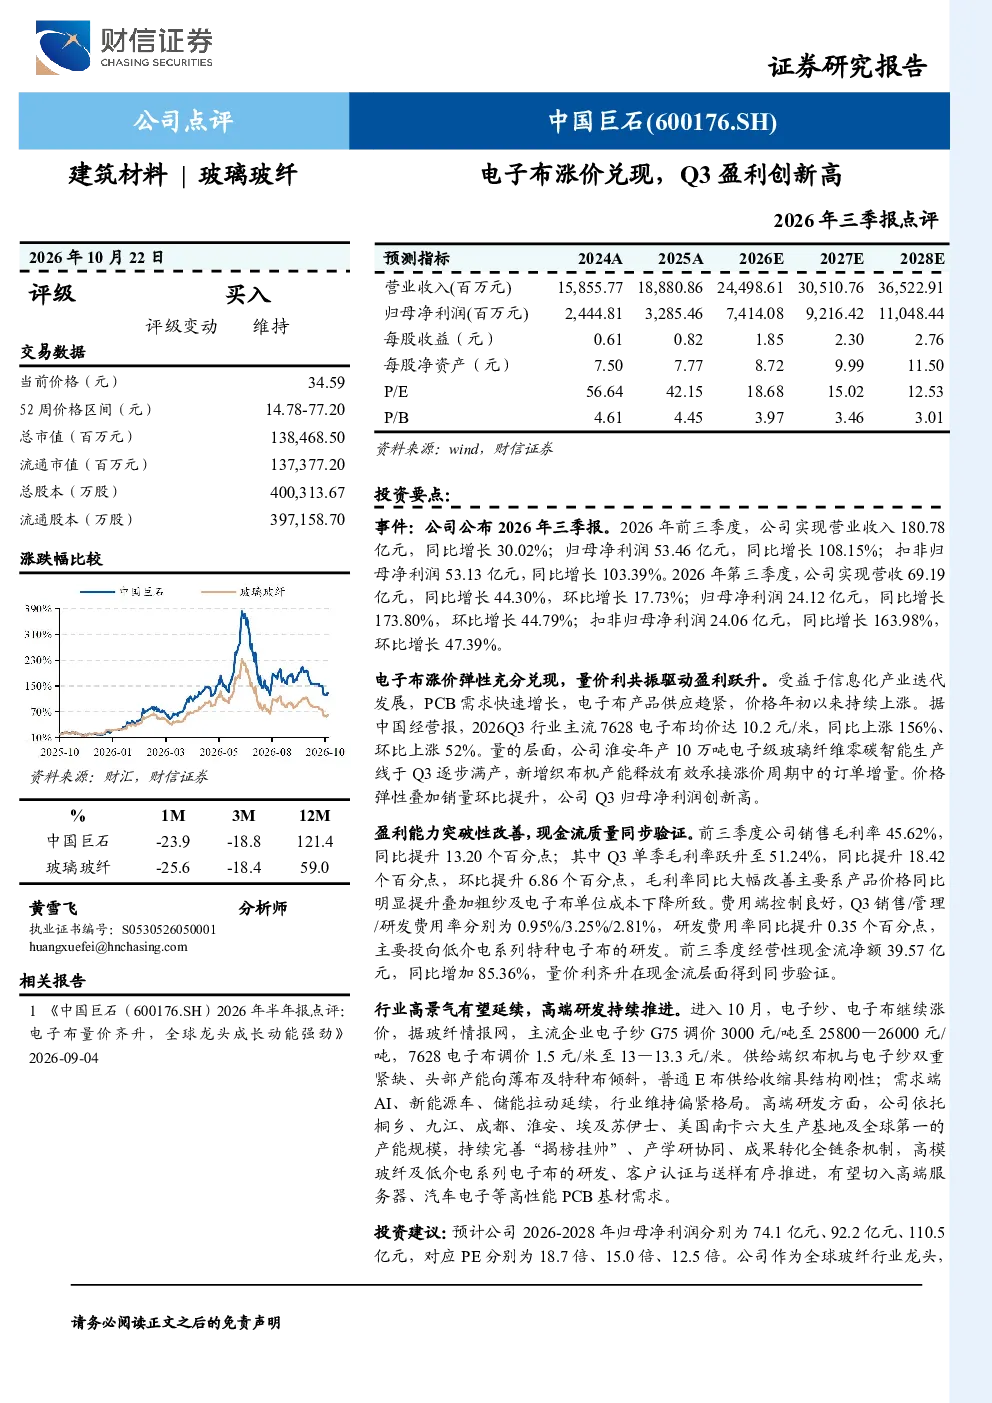
这份研报主要点评了2026年前三季度公司业绩表现,指出公司实现营业收入180.78亿元,同比增长30.02%;归母净利润53.46亿元,同比增长108.15%。第三季度单季营收69.19亿元,同比增长44.30%;归母净利润24.12亿元,同比增长173.80%。报告强调电子布涨价弹性兑现,Q3主流7628电子布均价达10.2元/米,同比上涨156%,公司淮安生产线逐步满产承接订单增量。盈利能力显著改善,前三季度销售毛利率45.62%,Q3单季毛利率达51.24%,主要因产品价格上涨及成本下降。经营性现金流净额39.57亿元,同比增加85.36%
电子布行业的发展趋势如何?
电子布行业目前维持高景气度,供给端织布机与电子纱双重紧缺,需求端AI、新能源车等持续拉动。10月电子纱、电子布继续涨价,行业维持偏紧格局。公司依托六大生产基地及全球领先产能,持续推进高模玻纤及低介电系列电子布研发,有望切入高端服务器、汽车电子等领域,展现行业高增长潜力
研报重点分析了哪些方向?
研报重点分析了公司业绩表现与盈利能力改善,详细解读了电子布涨价对公司业绩的弹性兑现效果。报告指出公司前三季度销售毛利率同比提升13.20个百分点,Q3单季毛利率同比提升18.42个百分点,主要得益于产品价格上涨及成本控制。同时,报告关注公司现金流质量提升,经营性现金流净额同比增加85.36%,验证量价齐升的盈利能力
当前市场对电子布行业的现状判断是什么?
当前市场判断电子布行业处于高景气周期,供需关系紧张推动产品价格上涨。供给端织布机与电子纱产能有限,需求端AI、新能源车等领域需求旺盛,行业整体维持偏紧格局。公司作为行业领先企业,受益于行业高景气,业绩表现亮眼,盈利能力显著改善,现金流质量提升,展现较强竞争优势
研报提到了哪些风险提示?
研报提示了多项潜在风险,包括下游需求不及预期可能影响公司订单增长;产品价格波动可能影响盈利稳定性;国际贸易摩擦可能带来不确定性;原材料及能源价格波动可能增加成本压力;新建项目投产不及预期可能影响产能扩张计划。这些风险需持续关注