猜你想问
这份研报的核心内容是什么?
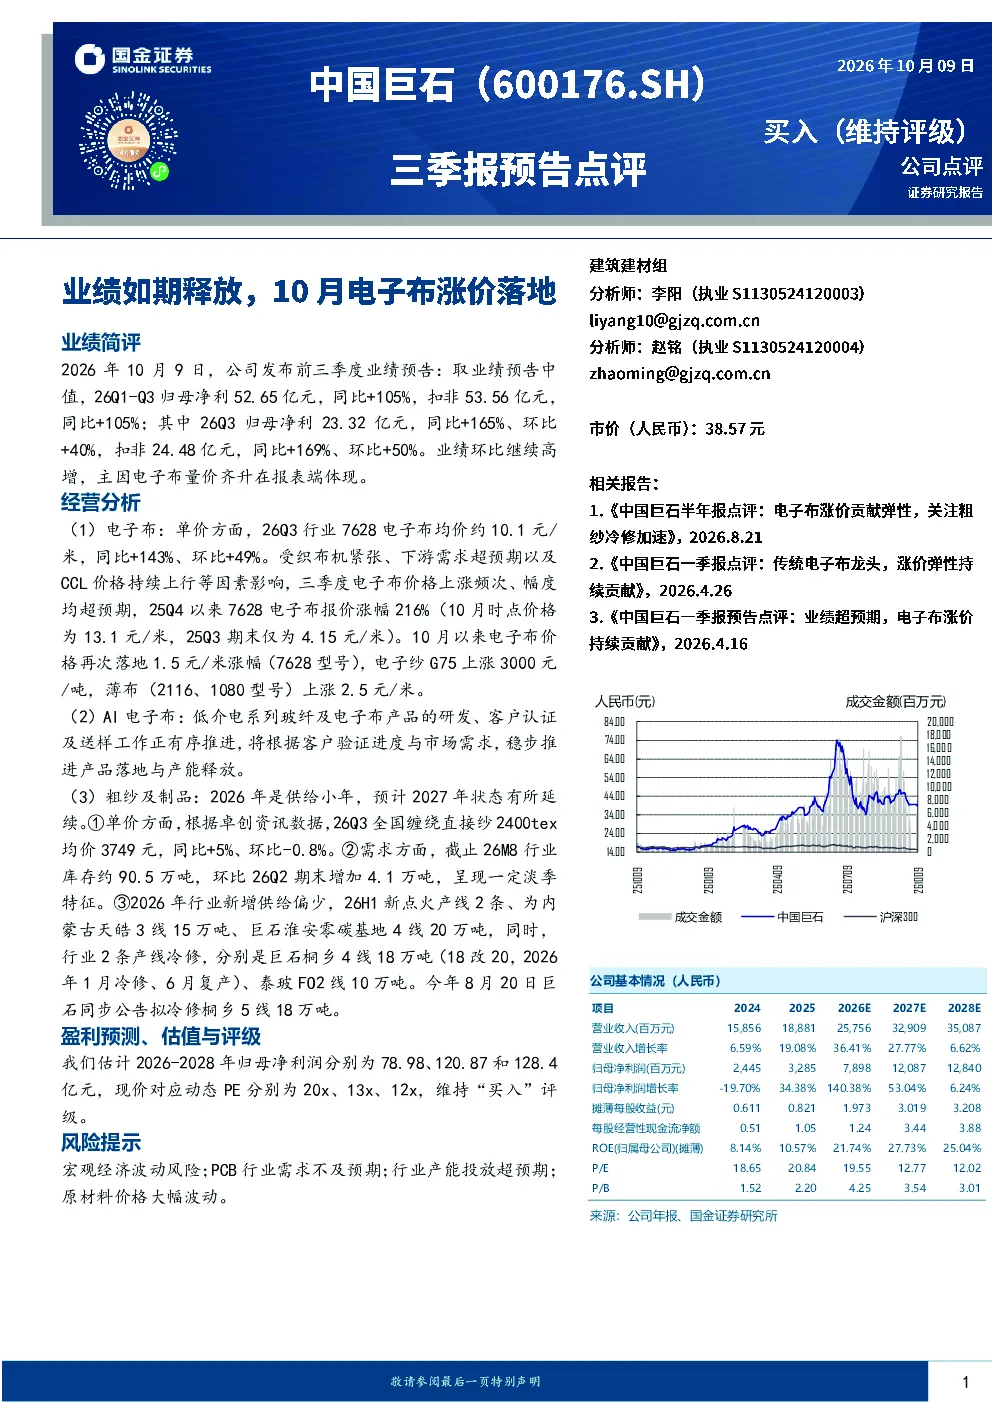
公司发布2026年前三季度业绩预告,预计归母净利润52.65亿元,同比增长105%,扣非归母净利润53.56亿元,同比增长105%。第三季度归母净利润23.32亿元,同比增长165%,环比增长40%,扣非归母净利润24.48亿元,同比增长169%,环比增长50%。业绩环比持续高增,主要受电子布价格上涨驱动。
建筑建材行业未来发展趋势如何?
2026年为供给小年,预计2027年延续。电子布方面,受织布机紧张、下游需求超预期及CCL价格上行影响,三季度电子布价格涨幅超预期。25Q4以来7628电子布报价涨幅达216%。AI电子布研发、客户认证有序推进,将根据验证进度与市场需求稳步推进产品落地与产能释放。粗纱及制品方面,需求呈现淡季特征,行业库存增加,新增供给偏少。
研报重点分析了哪些方向?
研报重点分析了电子布和粗纱及制品的经营情况。电子布方面,详细解析了价格波动原因及AI电子布的研发进展;粗纱及制品方面,分析了供给小年特征、单价变化及行业库存情况。同时,对2026-2028年公司盈利预测及估值进行了分析,维持“买入”评级。
当前市场现状如何判断?
电子布市场呈现价格持续上涨态势,25Q4以来7628电子布报价涨幅达216%,10月价格再次上涨1.5元/米。粗纱及制品市场呈现淡季特征,截至2026年8月,行业库存约90.5万吨,环比增加4.1万吨。行业新增供给偏少,但部分产线计划冷修。
研报提示了哪些风险?
研报提示了宏观经济波动风险、PCB行业需求不及预期风险、行业产能投放超预期风险及原材料价格大幅波动风险。这些风险可能对公司业绩和市场表现产生影响,需密切关注。
你可能感兴趣
中国巨石前三季度业绩高增,10月电子布涨价落地
国金证券2026-10-09
一季报预告点评:业绩超预期,电子布涨价持续贡献
建筑建材国金证券2026-04-15
电子布10月涨价落地
未知机构2026-10-09
睿创微纳业绩预告点评产能落地牵引业绩如期释放新业务放量牵引中长期成长
未知机构2026-01-23
2023年三季报点评:粗纱行业底部竞争加剧,电子布具备涨价条件
建筑建材民生证券2023-10-24
中国巨石关注地产链反弹及10月电子布涨价
未知机构2026-10-07
浙商建筑建材周观点 关注地产链反弹及10月电子布涨价
未知机构2026-10-07
2026年10月化工电子纱电子布涨价情况整理
未知机构2026-10-06
电子布10月持续涨价
未知机构2026-10-09
化工材料领域电子纱电子布10月涨价及供需格局分析
未知机构2026-10-07