猜你想问
这份报告的核心内容是什么?
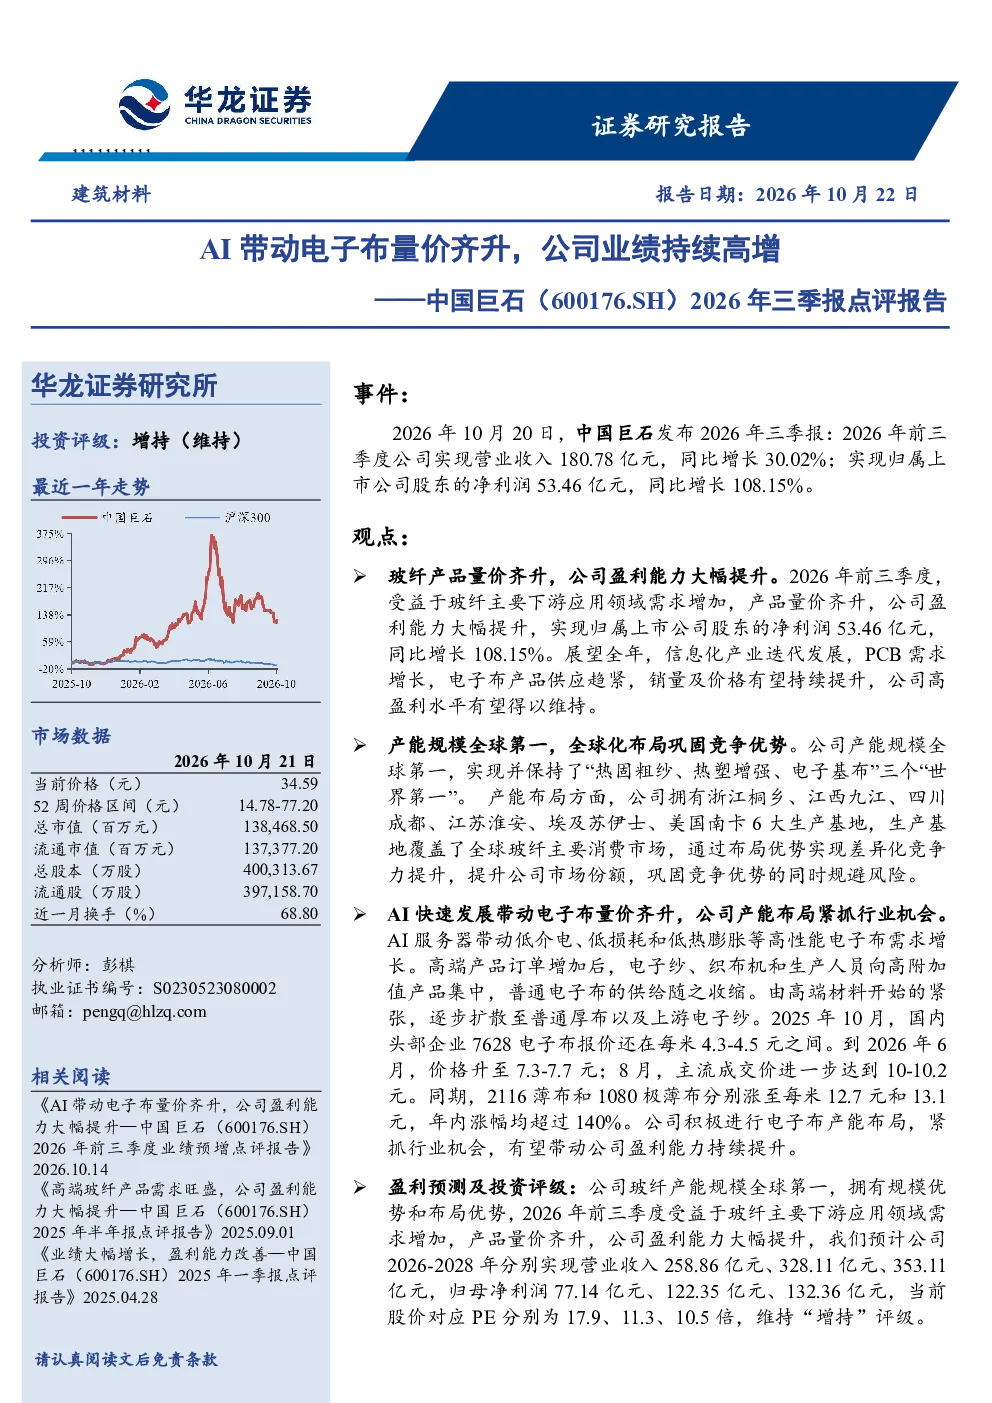
报告指出2026年前三季度中国巨石实现营收同比增长30.02%至180.78亿元,归母净利润同比增长108.15%至53.46亿元,主要得益于玻纤产品量价齐升。AI产业发展带动电子布需求增长,公司电子布业务盈利能力大幅提升,预计未来业绩将保持高增长态势。
AI对电子布行业的发展趋势如何?
AI服务器等设备需求增长,带动低介电、低损耗高性能电子布需求提升,高端产品订单增加导致普通电子布供给收缩,价格年内涨幅超140%。这一趋势下,专注于电子布业务的公司将迎来发展机遇,行业格局有望进一步优化。
报告重点分析了哪些方面?
报告重点分析了公司业绩高增的原因,包括玻纤产品量价齐升、电子布业务受益AI产业驱动等。同时分析了公司产能规模全球领先的竞争优势,以及全球六大生产基地的布局优势,指出公司通过差异化竞争提升市场份额。
当前电子布市场的现状如何?
当前电子布市场呈现量价齐升态势,特别是高性能电子布需求旺盛,价格大幅上涨。AI服务器等应用带动低介电、低损耗电子布需求增长,而普通电子布供给收缩,价格年内涨幅超140%。这一市场变化为专注电子布业务的公司带来发展机遇。
报告提示了哪些风险?
报告提示的风险包括宏观环境不利变化、玻纤需求不及预期、行业竞争加剧、关税政策不利影响、原材料价格大幅波动等。这些因素可能对公司业绩和盈利能力产生影响,需要密切关注市场变化。
你可能感兴趣
2026年前三季度业绩预增点评报告:AI带动电子布量价齐升,公司盈利能力大幅提升
建筑建材华龙证券2026-10-14
2026年中报点评2026H1归母净利同比+57.9%,氯化钾量价齐升带动公司业绩盈利高增
华创证券2026-08-31
国投证券建筑建材 中国巨石 三季报业绩成倍增长 电子布量价齐升逻辑持续兑现2026Q3业绩预增
未知机构2026-10-12
AI算力驱动PCB设备量价齐升,三季度业绩大幅预增——大族激光(002008.SZ)2026年三季报业绩预告点评
华龙证券2026-10-16
26年中报点评:量价齐升贡献业绩弹性,电子布高景气度有望延续
西部证券2026-08-26
2023年三季报点评:持续获大订单助业绩高增,市场复苏迎量价齐升
电子设备东方财富2023-10-30
三季报点评:量价齐升促业绩高增,锂电板块持续布局
有色金属东亚前海证券2022-11-01
【华西电子刘奕司团队】杰华特点评:AI时代带动Drmos量价齐升,豪华股东结构助
未知机构2023-04-12