猜你想问
这份油脂油料产业周报主要分析了哪些内容?
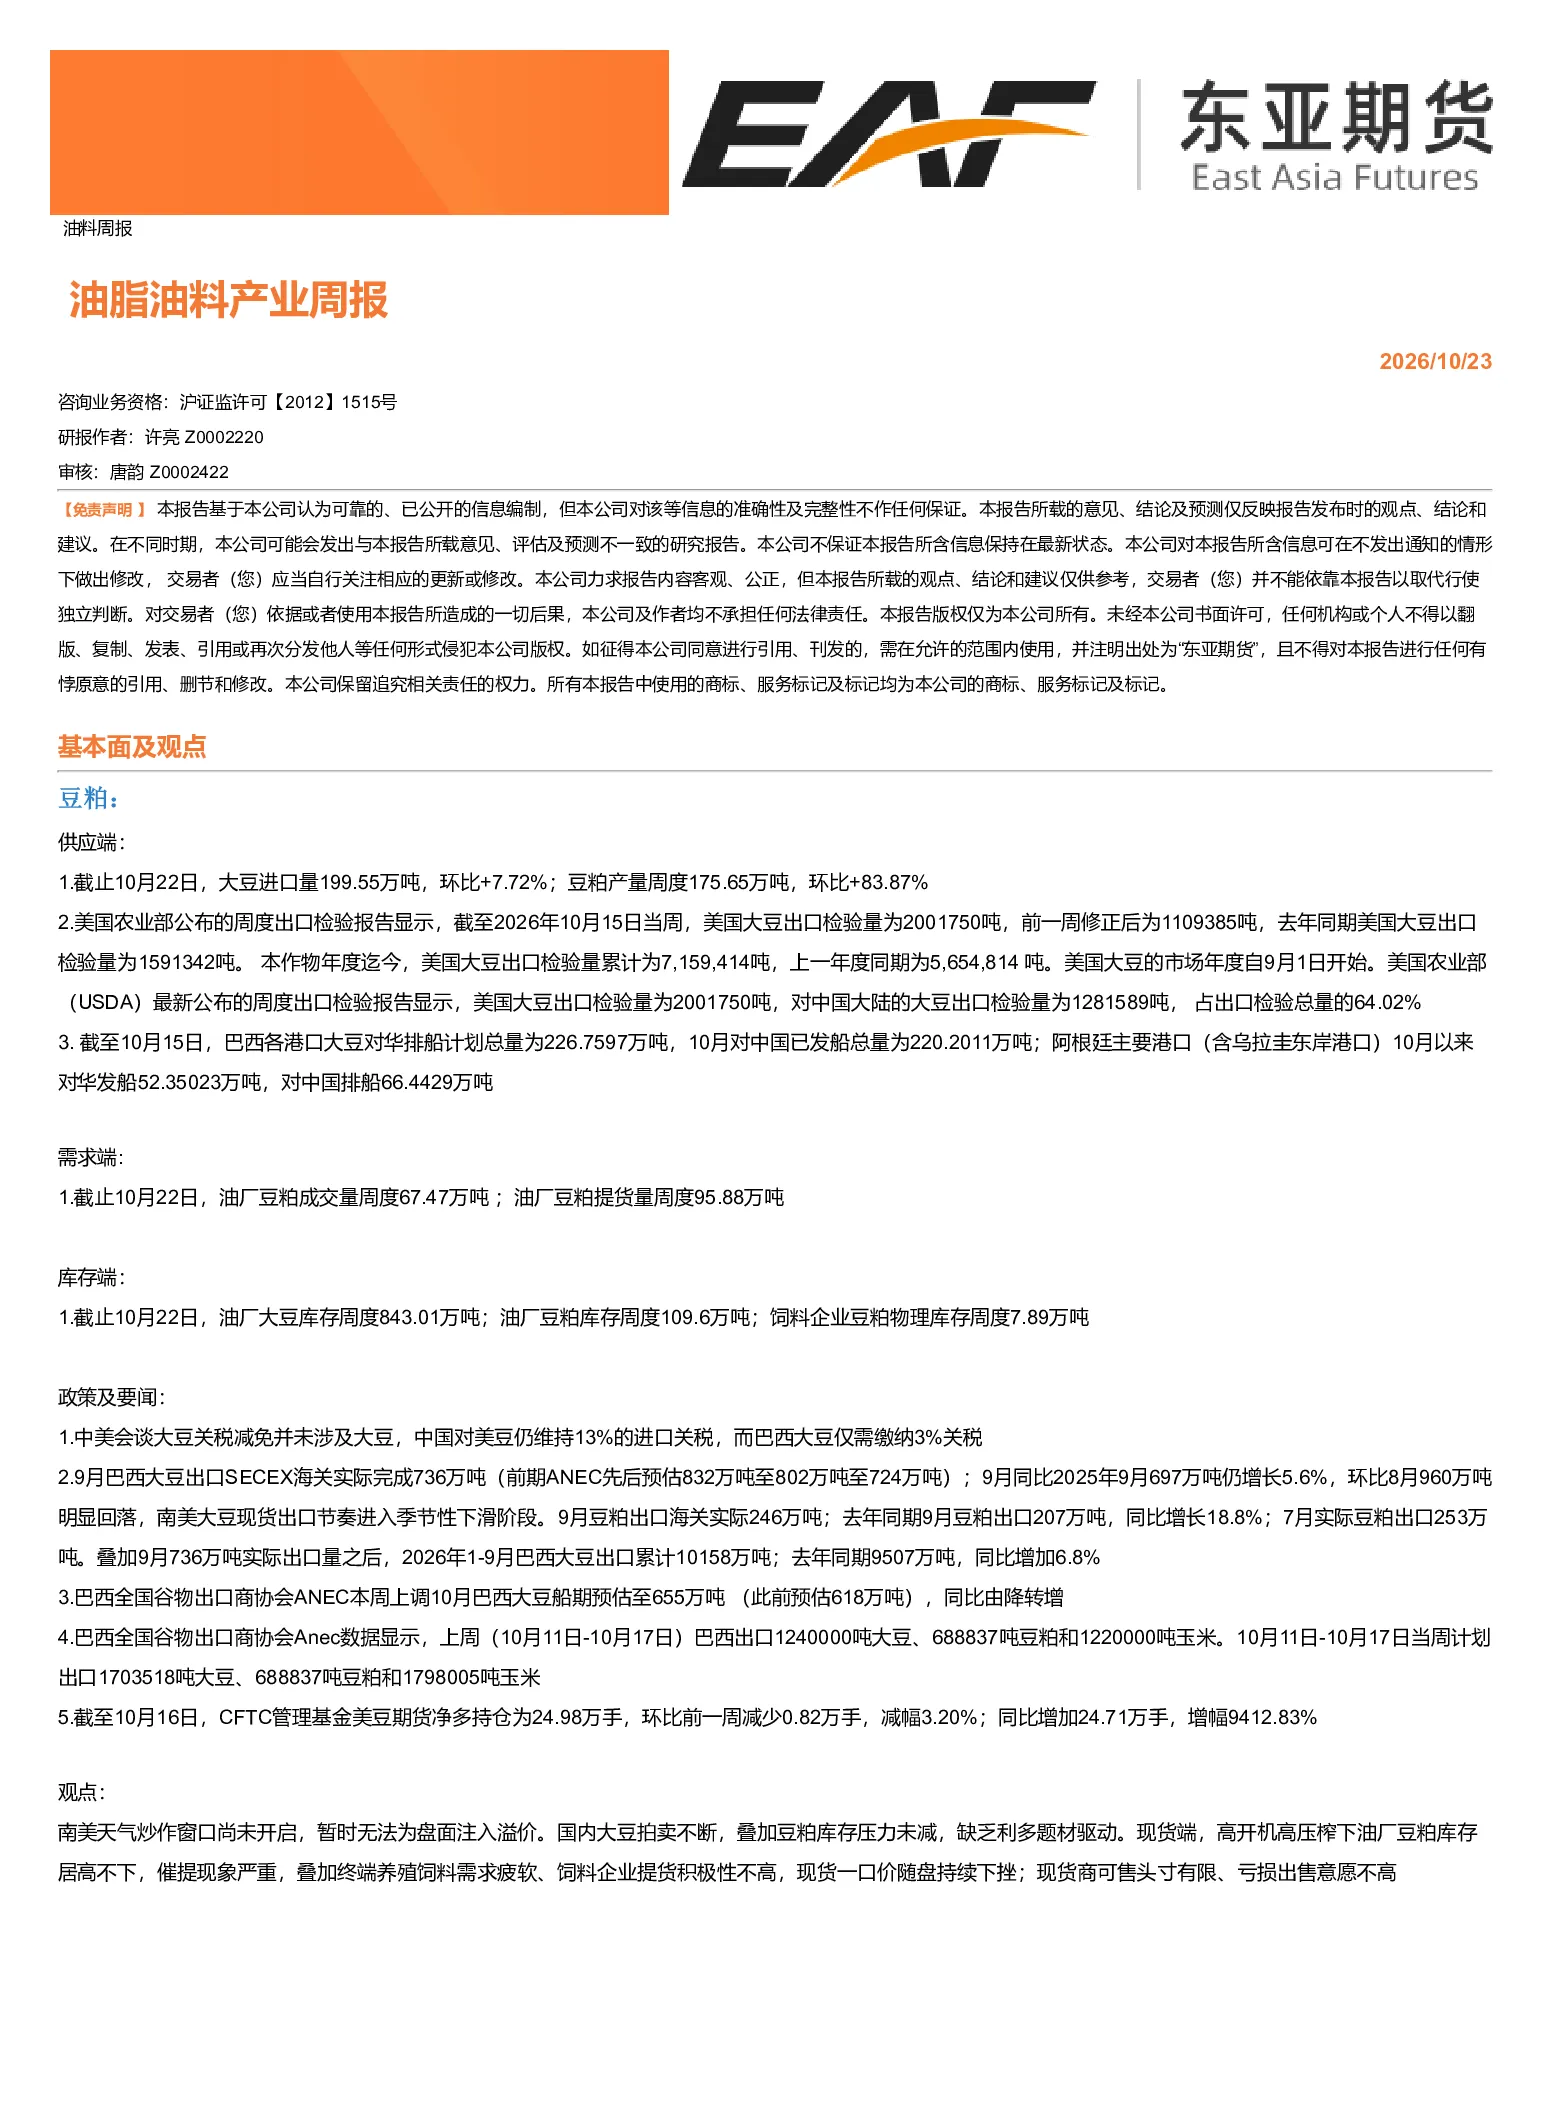
本报告详细分析了豆粕、菜粕、豆油、棕榈油和菜油的供应端、需求端、库存端、政策及要闻,并提供了各油种的行业观点。豆粕方面,中国大豆进口量增加,产量提升,但高库存和需求疲软导致价格下跌;菜粕供给量高于需求量,库存累积,水产需求区域分化;豆油产量和开工率稳定,但高库存和需求不及预期压制价格;棕榈油印尼产量增加,出口税上调,国内基本面宽松,库存高企;菜油现货供应偏紧,但远期供应趋于宽松,需求疲软压制价格。
油脂油料赛道未来发展趋势如何?
油脂油料赛道未来发展趋势受多因素影响。南美天气炒作窗口未开启,国内大豆拍卖和豆粕库存压力较大;加拿大菜籽产量大,菜油远期供应趋于宽松;印尼B50/B60生柴政策提供中长期需求增量预期,但国内基本面宽松,库存高企。生物柴油需求预期和美豆优良率支撑豆油成本,但高库存、高开机和需求不及预期压制价格。菜油现货供应偏紧,但油厂开机率回升和加拿大菜籽产量大导致远期供应趋于宽松,需求疲软压制价格。
报告重点分析了哪些方向?
报告重点分析了各油种的供应、需求、库存和政策影响。豆粕关注中国大豆进口、产量及库存压力;菜粕关注供给量与需求量的平衡及库存累积;豆油分析产量、开工率及库存变化;棕榈油关注印尼产量、出口税及库存情况;菜油分析现货供应与远期供应的平衡。同时,报告也分析了中美会谈、加拿大菜籽出口、印尼生物柴油政策等政策及要闻对各油种的影响。
当前油脂油料市场现状如何?
当前油脂油料市场现状呈现分化。豆粕市场高库存和需求疲软导致价格下跌;菜粕供给量高于需求量,库存累积;豆油市场高库存、高开机和需求不及预期压制价格;棕榈油印尼产量增加,出口税上调,国内基本面宽松,库存高企;菜油现货供应偏紧,但远期供应趋于宽松,需求疲软压制价格。总体来看,各油种库存压力较大,需求疲软压制价格,但生物柴油需求预期和部分政策提供支撑。
油脂油料产业周报存在哪些风险提示?
油脂油料产业周报存在以下风险提示:南美天气变化可能影响大豆产量和价格;中美关系变化可能影响大豆进口政策;加拿大菜籽产量大幅增加可能影响菜油供应;印尼生物柴油政策执行力度不及预期可能影响棕榈油需求;全球生物燃料政策变化可能影响各油种需求。此外,国内油厂开机率变化、库存变化及国际市场供需变化也可能对各油种价格产生影响。