猜你想问
这份研报主要讲了什么内容?
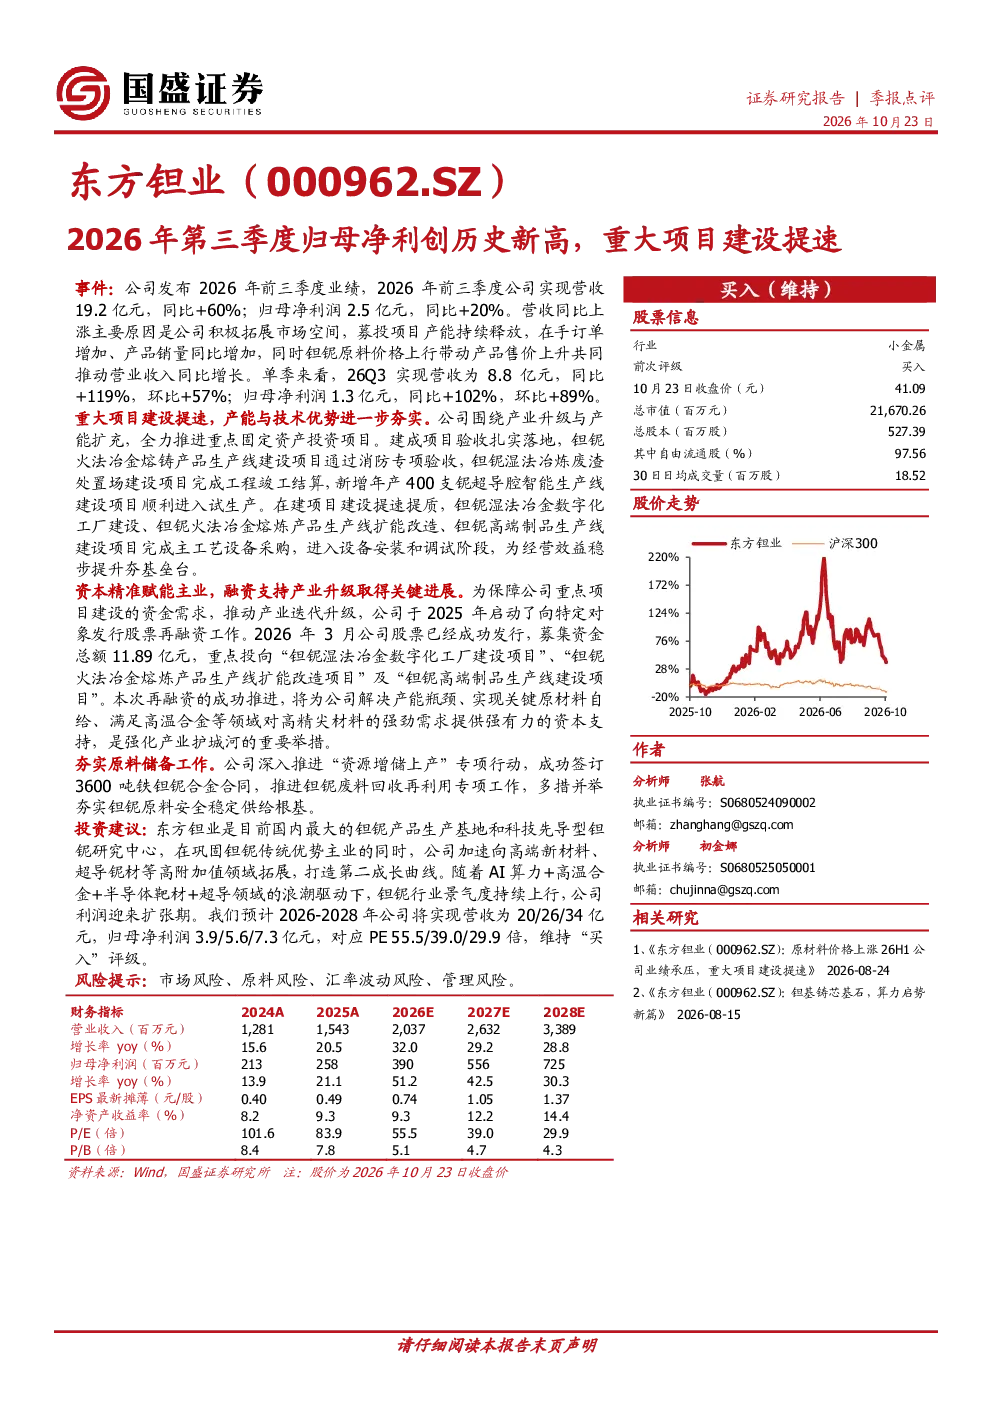
本报告重点分析了2026年前三季度000962东方钽业的经营情况,显示公司营收19.2亿元(同比+60%),归母净利润2.5亿元(同比+20%),单季营收8.8亿元(同比+119%,环比+57%),净利润1.3亿元(同比+102%,环比+89%)。营收增长主要来自市场拓展、募投项目产能释放、订单增加、产品销量提升及原料价格上涨。公司重大项目建设提速,钽铌火法冶金熔铸产品生产线等建成项目验收落地,在建项目进入设备安装调试阶段,产能与技术优势进一步夯实。公司还成功发行11.89亿元再融资,投向数字化工厂等关键项目,并推进原料储备工作,签订3600吨铁钽铌合金合同,推进废料回收再利用。分析师预计2026-2028年公司营收分别为20/26/34亿元,归母净利润3.9/5.6/7.3亿元,对应PE55.5/39.0/29.9倍。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现多元化特点。一方面,新材料、新能源、高端装备制造等领域对有色金属的需求持续增长,推动行业向高附加值方向发展。另一方面,全球资源格局变化和环保政策趋严,促使行业加速向绿色低碳转型,循环利用和资源高效利用成为重要方向。技术进步如火法冶金、数字化工厂等应用,提升行业生产效率和产品性能。同时,市场竞争加剧,企业需通过技术创新、产业链整合和国际化布局提升竞争力。政策层面,国家支持有色金属产业升级,鼓励资源节约和环境保护,为行业可持续发展提供保障。
研报对东方钽业的分析重点是什么?
研报对东方钽业的分析重点包括经营业绩、产能扩张和技术优势。报告显示公司2026年前三季度营收和净利润均实现高速增长,单季表现尤为强劲,主要得益于市场拓展、募投项目产能释放和原料价格上涨。公司重大项目建设提速,钽铌火法冶金熔铸产品生产线等建成项目验收落地,在建项目进入设备安装调试阶段,产能与技术优势进一步夯实。此外,公司通过发行再融资支持数字化工厂等关键项目,强化产业护城河。报告还关注公司原料储备工作,签订3600吨铁钽铌合金合同,推进废料回收再利用,保障供应链安全。
当前有色金属市场现状如何判断?
当前有色金属市场现状呈现供需结构性变化和价格波动特征。一方面,下游应用领域需求持续增长,特别是新能源汽车、电子信息和航空航天等高端领域,带动部分有色金属价格上行。另一方面,全球资源供应格局变化,部分资源国政策调整和环保限制,加剧供应端不确定性。环保政策趋严和碳排放压力,推动行业向绿色低碳转型,循环利用和再生资源需求增加。市场竞争方面,龙头企业凭借技术、规模和资源优势,市场份额持续巩固,但中小型企业面临淘汰压力。整体来看,有色金属市场机遇与挑战并存,企业需关注供需变化、政策调整和成本波动。
研报提示了哪些风险?
研报提示的主要风险包括市场风险、原料风险、汇率波动风险和管理风险。市场风险方面,有色金属价格受供需关系、宏观经济和投机因素影响,波动较大,可能影响公司盈利稳定性。原料风险方面,钽铌等关键原料供应依赖进口,地缘政治和资源国政策调整可能影响供应安全和成本。汇率波动风险方面,公司部分业务涉及海外市场,人民币汇率变动可能影响财务表现。管理风险方面,募投项目建设和产能扩张需要高效管理,若执行不及预期可能影响公司发展。此外,环保政策变化和安全生产要求提高,也可能带来合规风险。