猜你想问
金融街论坛年会释放了哪些制度增量?
金融街论坛年会释放了三重制度增量:巨灾风险定价、第三支柱建设和多层次市场资金通道。巨灾风险定价方面,论坛首次量化了我国巨灾风险保障程度的双缺口基线,显示我国保险再保险业对巨灾风险的保障程度约为10%,远低于国际水平。第三支柱建设方面,养老保障需求转向制度端,养老保险由单一资金积累工具扩展为统筹财富储备、长寿风险管理等基础设施。资金通道方面,北交所改革路径与产品供给、数字人民币基础设施构成分层增量资金的接入通道,但落地节奏渐进。
保险板块未来发展趋势如何?
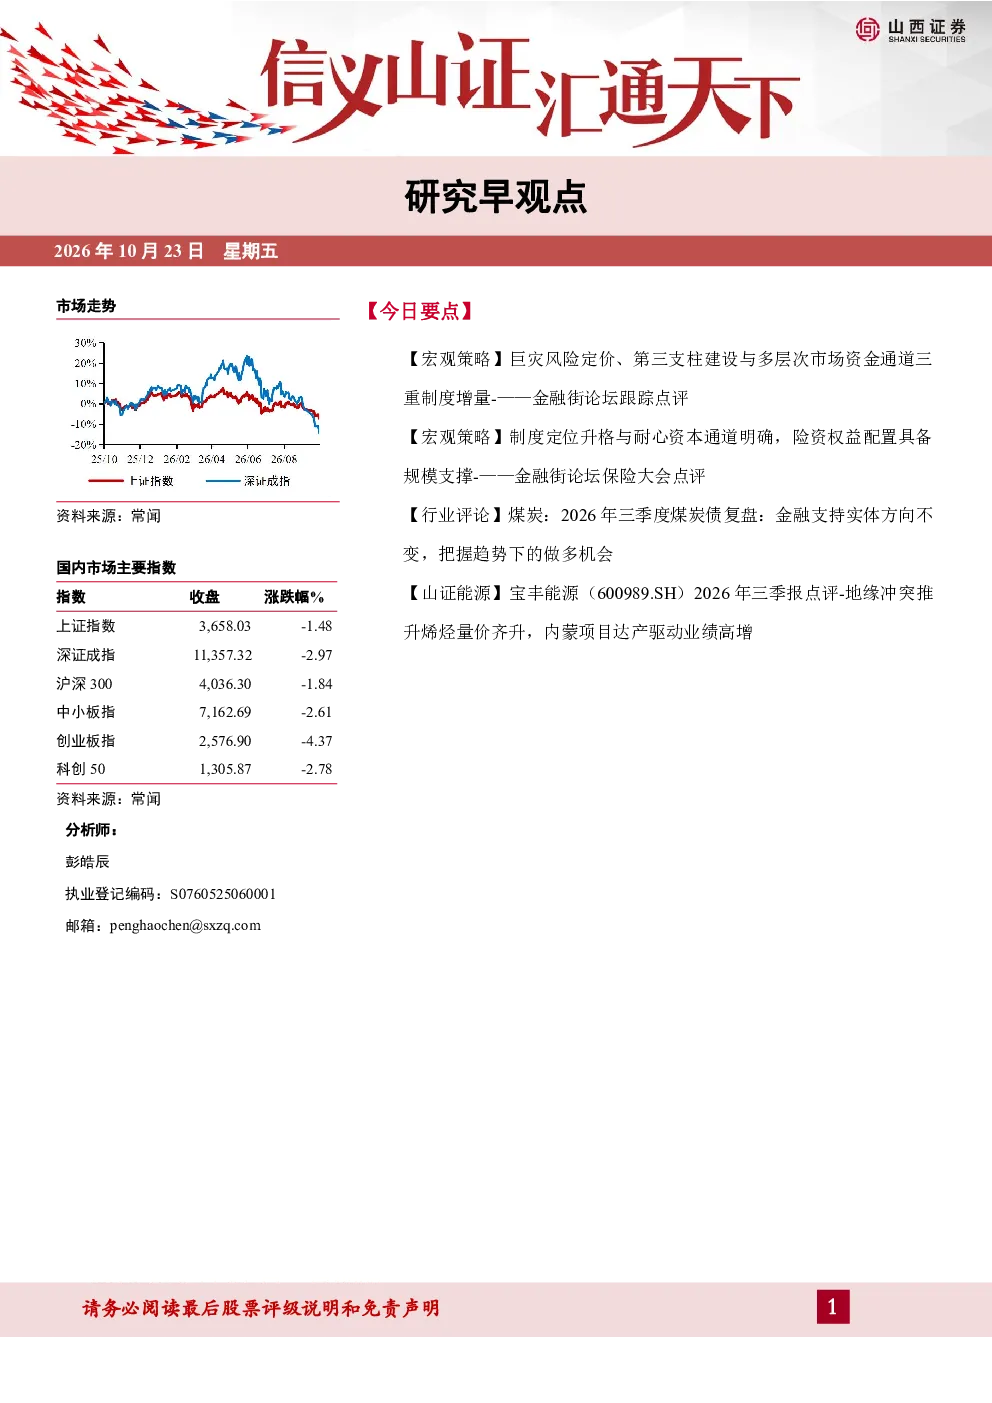
保险板块制度定位升格为中期利好,但负债端成本压降为短期约束,宜以成本管理较强的龙头为重心。科技成长均衡参与,配置与三季报兑现匹配,AI风险保障方案为量子科技、具身智能等提供定价参照。养老照护上,长护险确立“社保兜底+商业补充”结构,居家照护与养老服务需求可见度提升,属中期主题。煤炭行业强监管环境下生态将有所优化,落后产能有望加速出清,金融支持实体方向未变。
报告重点分析了哪些方向?
报告重点分析了巨灾风险定价、第三支柱建设、多层次市场资金通道、保险板块制度定位、科技成长均衡参与、养老照护、煤炭行业强监管环境以及宝丰能源受地缘冲突影响等方向。其中,巨灾风险定价显示我国保险再保险业对巨灾风险的保障程度约为10%,远低于国际水平;第三支柱建设方面,养老保险由单一资金积累工具扩展为统筹财富储备、长寿风险管理等基础设施。
当前市场现状如何判断?
当前市场现状表现为保险资金运用余额40.82万亿元,同比增长12.7%,人身险和财产险股票与证券投资基金配置余额6.39万亿元,占两险资金运用余额比重升至16.23%。巨灾保险制度落地时点存在不确定性,第三支柱养老金融的配套细则滞后,权益市场调整对险企当期利润与偿付能力有冲击,数字人民币基础设施的合规边界与商业模式尚未定型,外部利率上行对成长板块估值有压制。
研报存在哪些风险提示?
研报提示的风险包括巨灾保险制度落地时点的不确定性,第三支柱养老金融的配套细则滞后,权益市场调整对险企当期利润与偿付能力的冲击,数字人民币基础设施的合规边界与商业模式尚未定型,以及外部利率上行对成长板块估值的压制等。这些风险因素可能影响相关领域的政策实施和市场表现。