猜你想问
泰國9月經濟狀況核心內容是什麼?
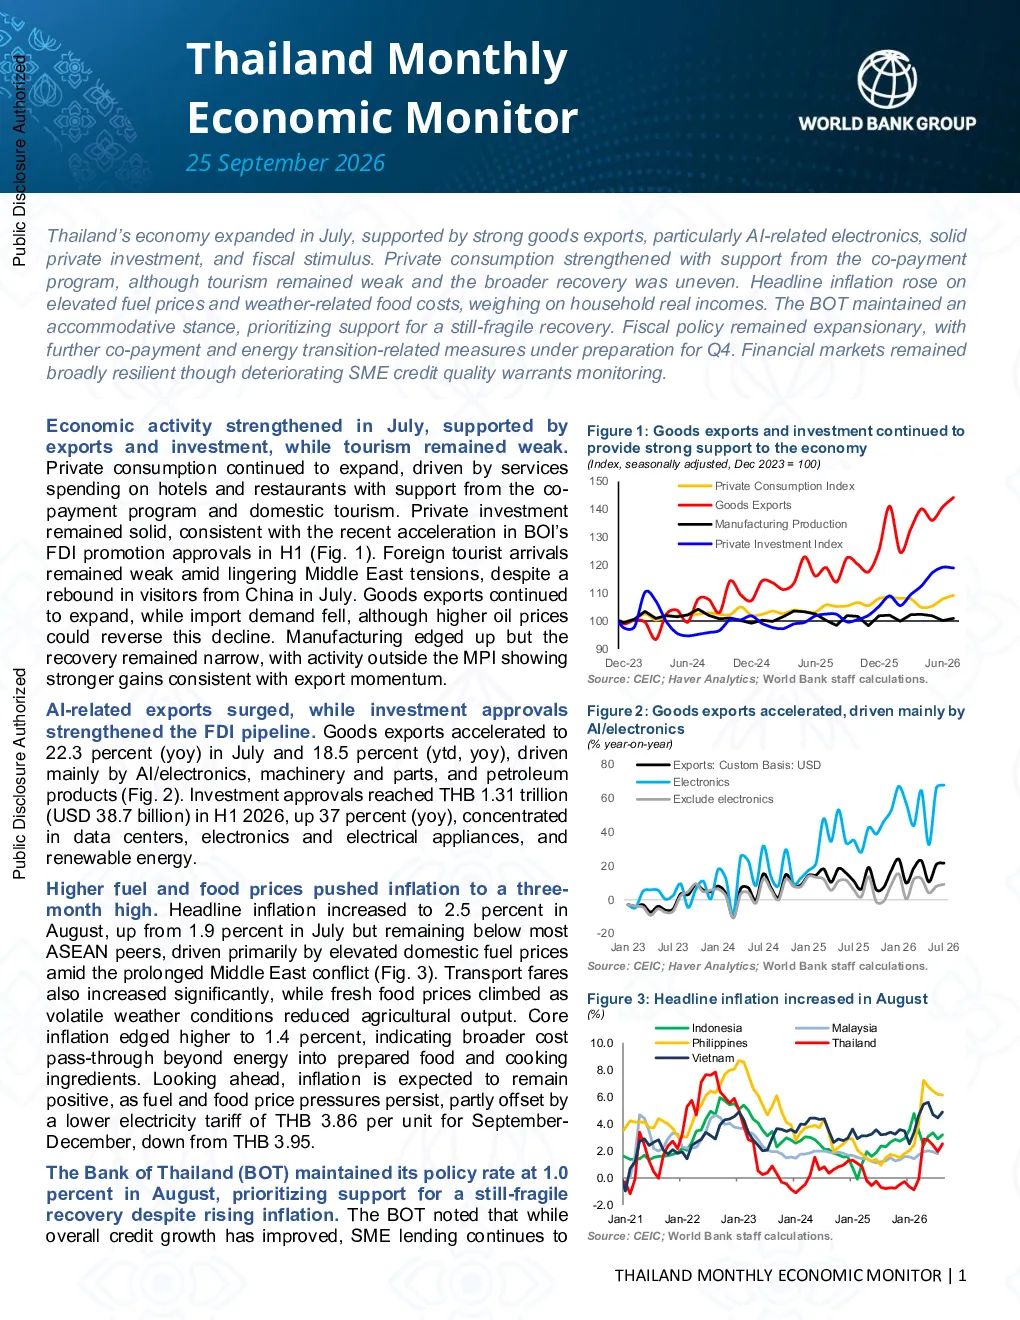
泰國9月經濟增長主要受出口和投資支撐,私人消費持續增長,AI相關出口激增,投資批准加強。但旅遊業疲軟,通脹上升,失業率上升,勞動市場惡化。財政政策擴張,預計第四季度提供額外支持。電動汽車和太陽能獎勵推進綠色供應鏈。金融市場強韌但出現資本外流,中小企業信用質量需監控。
泰國AI產業發展趨勢如何?
泰國AI出口激增,商品出口加速,主要由AI/電子產品、機械和零件驅動。投資批准集中在數據中心、電子電器產品和可再生能源。政府推動電動汽車和屋頂太陽能獎勵,深化國內綠色供應鏈,旨在推廣泰國作為區域出口中心,並降低進口組件關稅以支持製造商。
泰國通脹和勞動市場狀況怎樣?
泰國8月頭部通脹從7月的1.9%上升到2.5%,主要由燃料價格上漲驅動,但核心通脹略上升至1.4%。勞動市場惡化,失業率上升9.7%至0.95%,實際工資下降,家庭購買力受壓。政府預計通脹將保持正值,但電費降低部分抵銷壓力。
泰國金融市場和中小企業信用狀況如何?
泰國金融市場普遍強韌,但出現資本外流和利差擴大。10年期政府債券收益率上升至2.34%。中小企業信用質量惡化,雖然銀行系統NPL率略有下降,但對中小企業貸款連續16個季度收縮。BOT總裁強調改善中小企業獲得信貸的重要性。
泰國經濟面臨哪些風險?
泰國經濟風險包括其中東衝突、貿易壁壘、燃料和食品價格上漲、勞動市場惡化、中小企業信用質量惡化。金融市場資本外流和利差擴大也是潛在風險。政府預計通脹壓力將持續,但財政政策將繼續支持消費和服務活動。
你可能感兴趣
泰国月度经济监测,2025年9月
信息技术世界银行2025-11-13
泰国月度经济监测,2026年3月
文化传媒世界银行2026-04-03
泰国月度经济监测,2026年5月
文化传媒世界银行2026-06-02
泰国月度经济监测,2026年1月
信息技术世界银行2026-01-29
泰国月度经济监测,2026年6月
文化传媒世界银行2026-07-09
泰国月度经济监测报告,2025年3月
文化传媒世界银行2025-03-24
泰国月度经济监测,2025年4月
信息技术世界银行2025-05-01
泰国月度经济监测,2025年11月
信息技术世界银行2025-11-25
泰国月度经济监测
世界银行2026-04-27
泰国月度经济监测,2025年10月
信息技术世界银行2025-10-23