猜你想问
本周A股估值有什么变化?
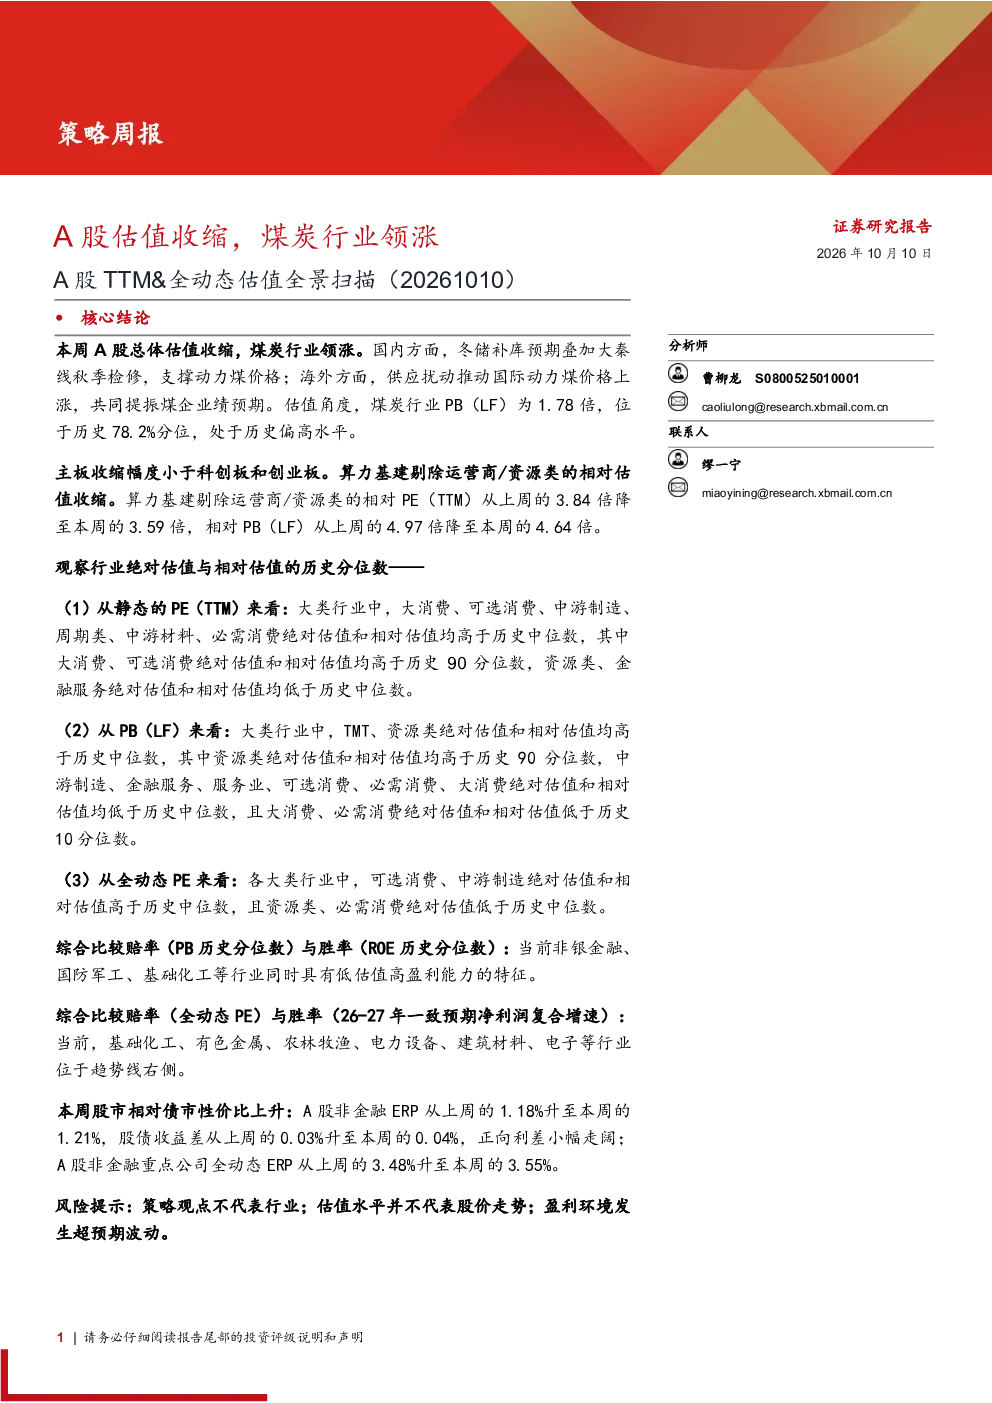
本周A股总体估值呈现收缩态势,PE(TTM)从20.33倍降至20.15倍,PB(LF)从1.71倍降至1.69倍。重点公司全动态PE也从13.92倍降至13.74倍,显示出市场整体估值水平的回落。这种变化反映了投资者对当前市场风险的重新评估,以及资金流向的调整。需要注意的是,估值水平的变动并不直接等同于股价的涨跌,投资者仍需结合公司基本面和行业发展趋势进行综合判断。
煤炭行业为什么领涨?
煤炭行业在本周表现突出,主要得益于其PB(LF)达到1.78倍,位于历史78.2%的分位,显示出较强的估值优势。这一表现可能与煤炭行业的基本面变化有关,例如煤炭供需关系的紧张预期,以及相关企业盈利能力的提升预期。此外,市场对能源行业的关注度提升也可能推动了煤炭板块的上涨。投资者在关注煤炭行业的同时,也应关注其长期发展趋势和潜在的政策风险。
不同板块的估值差异如何?
不同板块的估值差异较为明显。从大类板块来看,大消费、可选消费等板块的静态PE(TTM)高于历史中位数,而资源类、金融服务等板块则低于历史中位数。PB(LF)方面,TMT、资源类板块高于历史中位数,而中游制造、金融服务等板块则低于历史中位数。全动态PE方面,可选消费、中游制造板块高于历史中位数,而资源类、必需消费板块则低于历史中位数。这种差异反映了市场对不同行业未来增长前景的预期不同。
当前市场有哪些值得关注的投资机会?
当前市场中有一些板块展现出低估值高盈利的潜力。例如,非银金融、国防军工、基础化工等板块在PB-ROE分位数上位于第二象限,兼具低估值高盈利能力。此外,基础化工、有色金属等板块在全动态PE-业绩增速指标上位于趋势线右侧,显示出低估值高业绩增速的潜力。投资者在关注这些板块时,应结合行业发展趋势和公司基本面进行综合分析,以寻找具有长期投资价值的标的。
投资这类报告需要注意哪些风险?
投资这类报告时需要注意估值水平并不代表股价走势,盈利环境可能发生超预期波动。例如,尽管某些板块或行业当前估值较低,但仍存在公司业绩不及预期、行业政策变化等风险。此外,市场情绪和资金流向也可能对股价产生较大影响。因此,投资者在做出投资决策时,应进行全面的风险评估,并保持谨慎的投资态度。