猜你想问
本周A股市场的主要变化是什么?
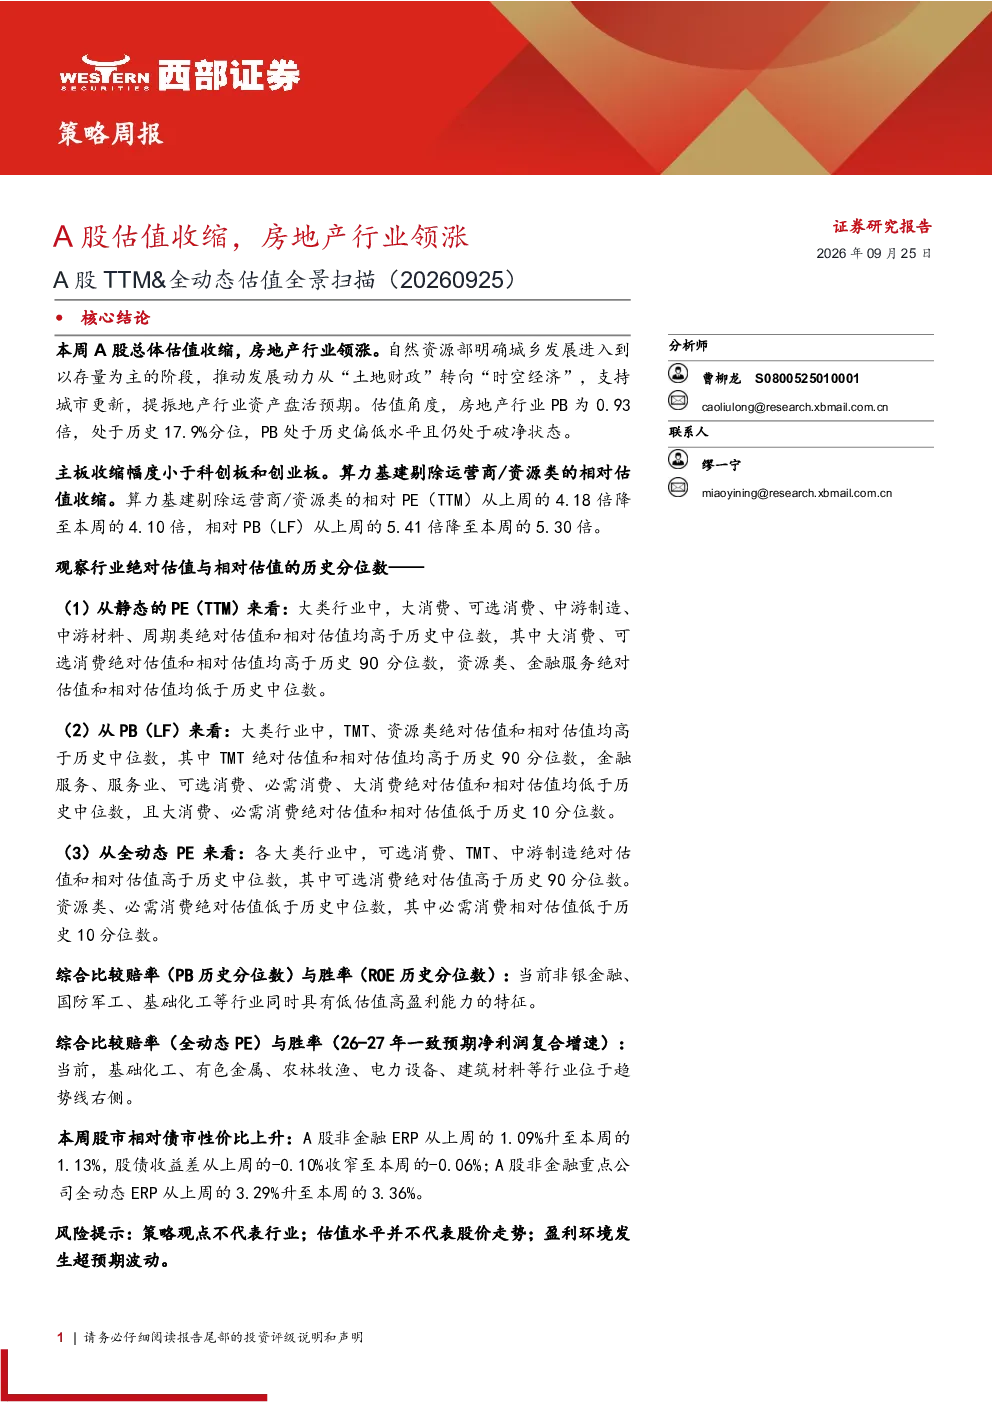
本周A股市场总体估值收缩,主要表现为PE和PB指标的下降。具体来看,A股总体PE(TTM)从上周的20.84倍降至本周的20.67倍,PB(LF)从上周的1.75倍降至本周的1.74倍。同时,主板、创业板和科创板的PE和PB指标也均有所下降,显示出市场整体估值的回落。此外,算力基建的相对估值也呈现收缩趋势,剔除运营商和资源类后,其相对PE(TTM)从上周的4.18倍降至本周的4.10倍,相对PB(LF)从上周的5.41倍降至本周的5.30倍。这些数据表明,A股市场的整体估值水平有所下降,投资者情绪趋于谨慎。
房地产行业为什么领涨?
房地产行业本周领涨主要得益于政策面的积极支持。自然资源部推动发展动力从“土地财政”转向“时空经济”,支持城市更新,这为地产行业资产盘活带来了积极预期。此外,房地产行业的PB为0.93倍,处于历史17.9%分位,PB处于历史偏低水平且仍处于破净状态,显示出该行业的估值仍然较低。这些因素共同作用,提振了市场对房地产行业的信心,使其成为本周领涨的行业之一。需要注意的是,虽然房地产行业领涨,但其整体估值水平仍然较低,未来表现仍需关注政策支持和市场情绪的变化。
哪些行业估值相对较高?
从大类板块来看,大消费、可选消费、中游制造、中游材料、周期类等行业的绝对估值和相对估值均高于历史中位数,其中大消费和可选消费的绝对估值和相对估值均高于历史90分位数。从一级行业来看,建筑材料、轻工制造、钢铁、计算机、煤炭、机械设备、社会服务、汽车、建筑装饰、银行等行业的绝对估值和相对估值也均高于历史中位数。这些行业可能受益于当前的经济环境和市场趋势,但投资者也应关注其估值水平是否已处于较高位置,以及未来业绩增长的可持续性。
市场目前处于什么状态?
从估值角度来看,A股市场目前总体估值收缩,但部分行业和板块的估值仍然相对较高。例如,大消费、可选消费、中游制造等行业的估值高于历史中位数,而资源类、金融服务等行业的估值则低于历史中位数。此外,从ERP和股债收益差来看,A股非金融ERP从上周的1.09%升至本周的1.13%,股债收益差从上周的-0.10%收窄至本周的-0.06%,显示出市场情绪有所回暖。但总体而言,市场仍处于估值调整阶段,投资者需保持谨慎态度,关注政策面和市场情绪的变化。
投资这类报告需要注意哪些风险?
投资这类报告时,需要注意以下几个风险:首先,市场估值波动风险。虽然本周A股市场总体估值收缩,但部分行业和板块的估值仍然较高,未来可能面临估值回调的风险。其次,政策风险。政策面的变化可能对市场产生重大影响,投资者需关注相关政策动向,及时调整投资策略。再次,行业风险。不同行业的业绩增长和估值水平存在差异,投资者需根据自身风险偏好选择合适的投资标的。最后,市场情绪风险。市场情绪的变化可能对投资收益产生较大影响,投资者需保持理性投资心态,避免盲目跟风。