猜你想问
银河期货硅系日报主要分析了哪些内容?
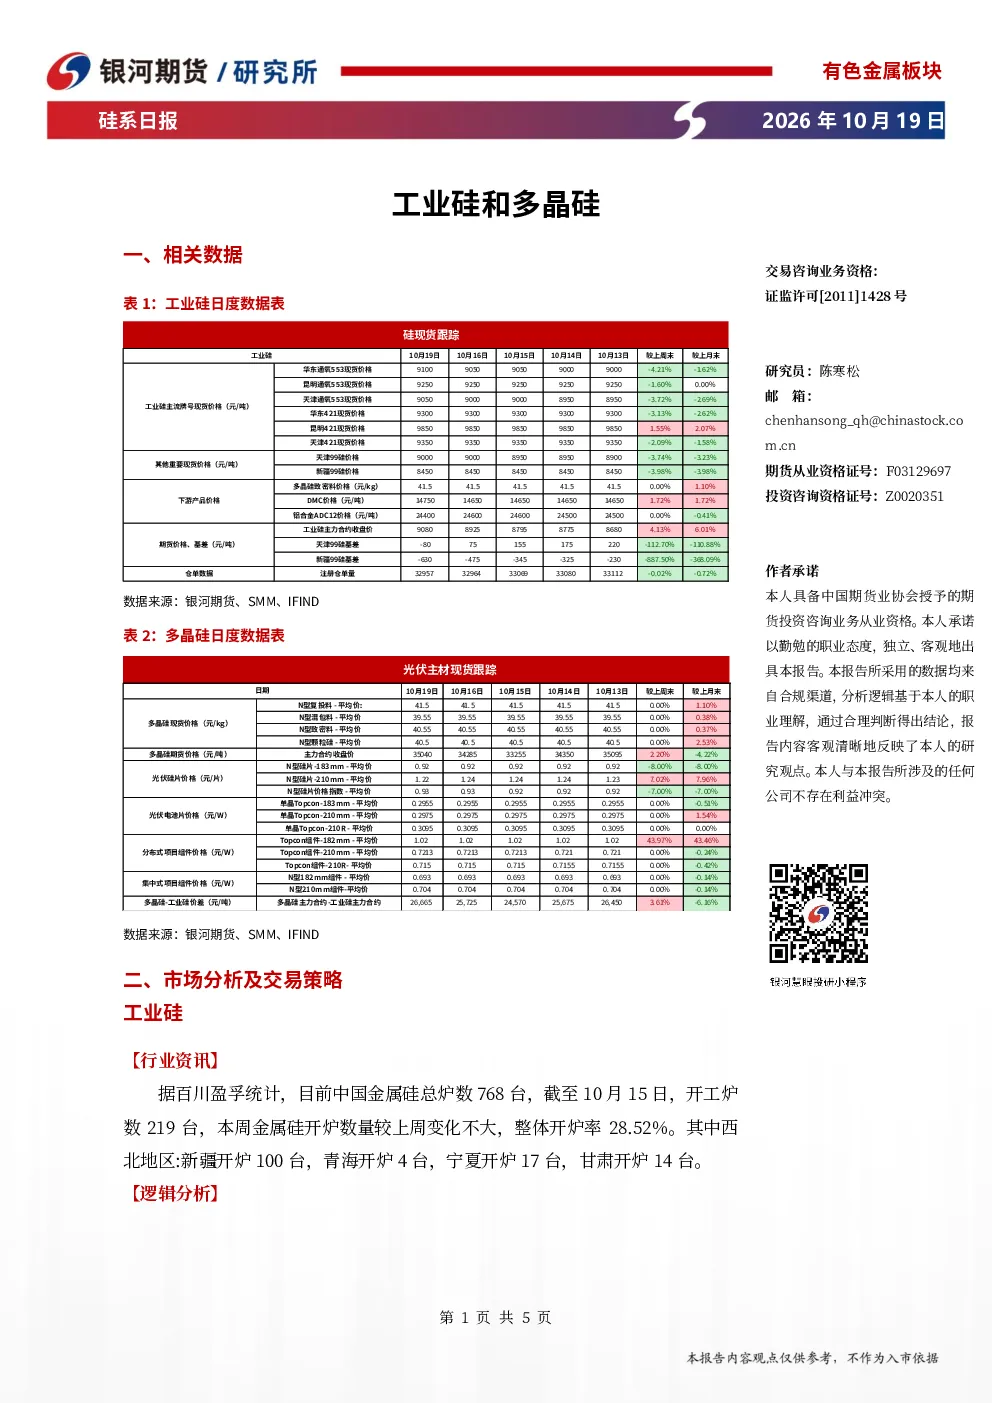
银河期货硅系日报主要分析了工业硅和多晶硅的市场情况。工业硅方面,报告显示中国金属硅开工率为28.52%,开工炉数为219台,整体变化不大。华东、昆明、天津通氧553、421现货价格较上周末下跌4.21%-3.13%,天津99硅价格下跌3.74%。工业硅主力合约收盘价上涨4.13%。多晶硅方面,现货价格稳定,期货主力合约收盘价下跌4.22%。报告还提供了工业硅价格、期货价格、仓单、基差,以及多晶硅现货价格、硅片价格、电池价格等图表数据。
硅系赛道未来发展趋势如何?
硅系赛道未来发展趋势方面,报告指出多晶硅企业达成减产共识,10月产量预计降至30万吨附近,维持去库趋势。中游库存偏低且成本抬升,工业硅难现期现负反馈。大厂外购电成本超8500元/吨,12合约价格难跌破8600元/吨。10月部分多晶硅企业减产,预计产量降至9万吨附近。厂家维持不低于成本销售,减产后下游反内卷预期强化,现货实际成交价或逐步上行。
报告重点分析了哪个方向?
报告重点分析了工业硅和多晶硅的市场供需及价格走势。工业硅方面,报告关注开工率、现货价格变化及期货合约表现,指出多晶硅企业减产对市场的影响。多晶硅方面,报告分析了现货价格稳定性、期货主力合约表现及N型硅片和Topcon组件价格变化,指出减产后下游反内卷预期。
当前硅系市场现状如何判断?
当前硅系市场现状方面,报告显示工业硅开工率稳定,但价格有所波动,期货合约表现强劲。多晶硅现货价格稳定,期货主力合约下跌,但N型硅片和Topcon组件价格有所上涨。报告指出中游库存偏低,成本抬升,市场去库趋势明显。
银河期货硅系日报有哪些风险提示?
银河期货硅系日报的风险提示包括供需超预期风险,即市场供需关系可能出现的意外变化。此外,宏观政策、产业政策、监管政策等也可能对市场产生影响。报告建议投资者关注这些风险因素,谨慎决策。
你可能感兴趣
【银河期货】棉系日报(26-03-18)
银河期货2026-03-18
【银河期货】棉系日报(26-03-02)
银河期货2026-03-02
【银河期货】棉系日报(26-03-09)
银河期货2026-03-09
【银河期货】棉系日报(26-03-11)
银河期货2026-03-12
【银河期货】棉系日报(26-03-03)
银河期货2026-03-03
【银河期货】棉系日报(26-05-12)
银河期货2026-05-13
【银河期货】棉系日报(26-02-11)
银河期货2026-02-11
【银河期货】棉系日报(26-03-31)
银河期货2026-03-31
【银河期货】棉系日报(26-04-07)
银河期货2026-04-07
【银河期货】棉系日报(26-03-10)
银河期货2026-03-10