猜你想问
这份报告主要分析了什么内容?
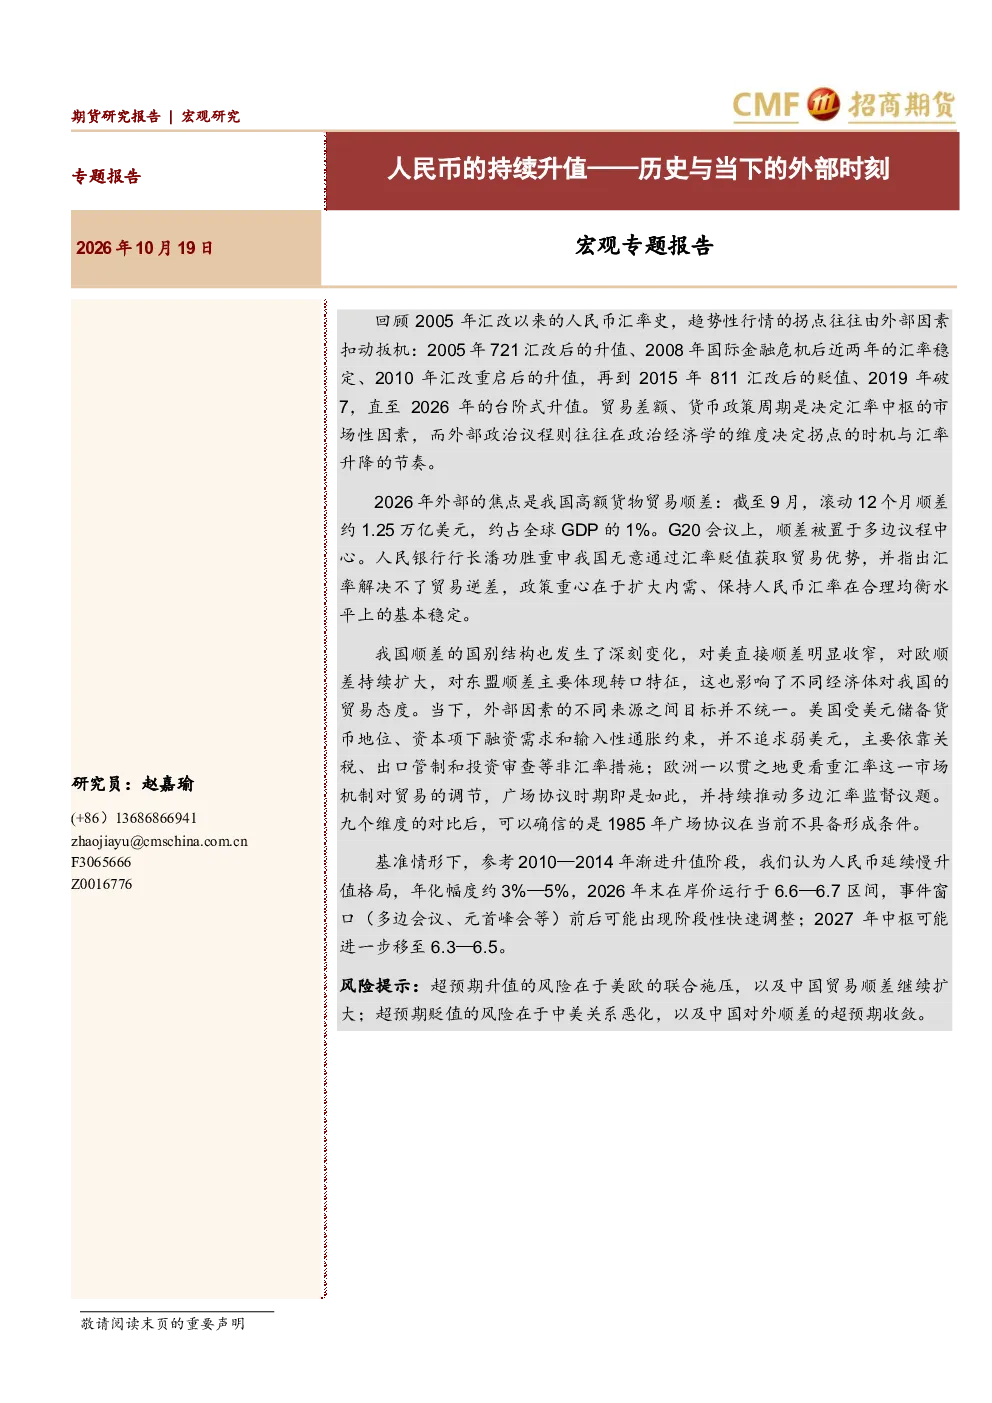
这份报告回顾了2005年汇改以来的人民币汇率历史,分析了不同阶段的汇率走势及其外部触发因素。报告重点探讨了2005年汇改后、2008年金融危机期间、2010年重启汇改后、2015年811汇改后以及2019年破7等关键节点的汇率变化,指出这些拐点主要由外部因素如美国关税威胁、全球经济状况、外部再平衡诉求等引发。此外,报告还分析了2026年高额货物贸易顺差对汇率的影响以及美欧在汇率问题上的不同立场。我国政策应对包括保持汇率合理均衡、增强弹性、扩大进口和内需等。基准情形下预测2026年末在岸价运行于6.6-6.7区间,2027年中枢可能进一步移至6.3-6.5。
人民币汇率未来的发展趋势如何?
人民币汇率未来的发展趋势呈现台阶式慢升值格局。报告参考2010-2014年渐进升值阶段,预测人民币将延续年化幅度约3%-5%的慢升值态势。高额货物贸易顺差成为外部焦点,但美欧在汇率调节目标上存在分歧,大幅升值安排缺乏现实基础。我国政策重心在于扩大内需而非通过汇率贬值获取贸易优势。基准情形下,2026年末在岸价运行于6.6-6.7区间,2027年中枢可能进一步移至6.3-6.5。但需注意,超预期升值风险在于美欧联合施压及贸易顺差继续扩大,超预期贬值风险在于中美关系恶化和顺差加快收敛。
报告重点分析了哪些方向?
报告重点分析了人民币汇率的历史演变及其外部驱动因素,包括2005年汇改、2008年金融危机、2010年重启汇改、2015年811汇改和2019年破7等关键节点。此外,报告深入探讨了2026年高额货物贸易顺差对汇率的影响,以及美欧在汇率问题上的不同立场和目标。我国政策应对策略,如保持汇率合理均衡、增强弹性、扩大进口和内需等,也是报告的重点分析方向。同时,报告还预测了基准情形下人民币汇率的中短期走势及潜在风险。
当前人民币汇率的市场现状如何判断?
当前人民币汇率市场现状呈现台阶式慢升值格局,政策层面强调保持合理均衡水平基本稳定。高额货物贸易顺差成为外部焦点,但美欧在汇率调节目标上存在分歧,大幅升值安排缺乏现实基础。美国主要依靠关税、出口管制等非汇率措施,而欧洲更看重汇率调节作用。我国政策重心在于扩大内需而非通过汇率贬值获取贸易优势。基准情形下预测2026年末在岸价运行于6.6-6.7区间,2027年中枢可能进一步移至6.3-6.5。但需注意,超预期升值和贬值风险均存在。
研报提示了哪些相关风险?
研报提示了人民币汇率相关的几类风险。超预期升值风险主要源于美欧联合施压及贸易顺差继续扩大,可能导致人民币汇率加速升值。超预期贬值风险则在于中美关系恶化和顺差加快收敛,可能引发人民币汇率阶段性快速调整。此外,外部因素如全球经济波动、地缘政治风险等也可能对人民币汇率产生影响。报告强调,汇率解决不了贸易逆差,政策重心在于扩大内需,但需警惕潜在的外部冲击风险。