猜你想问
这份研报主要分析了哪些内容?
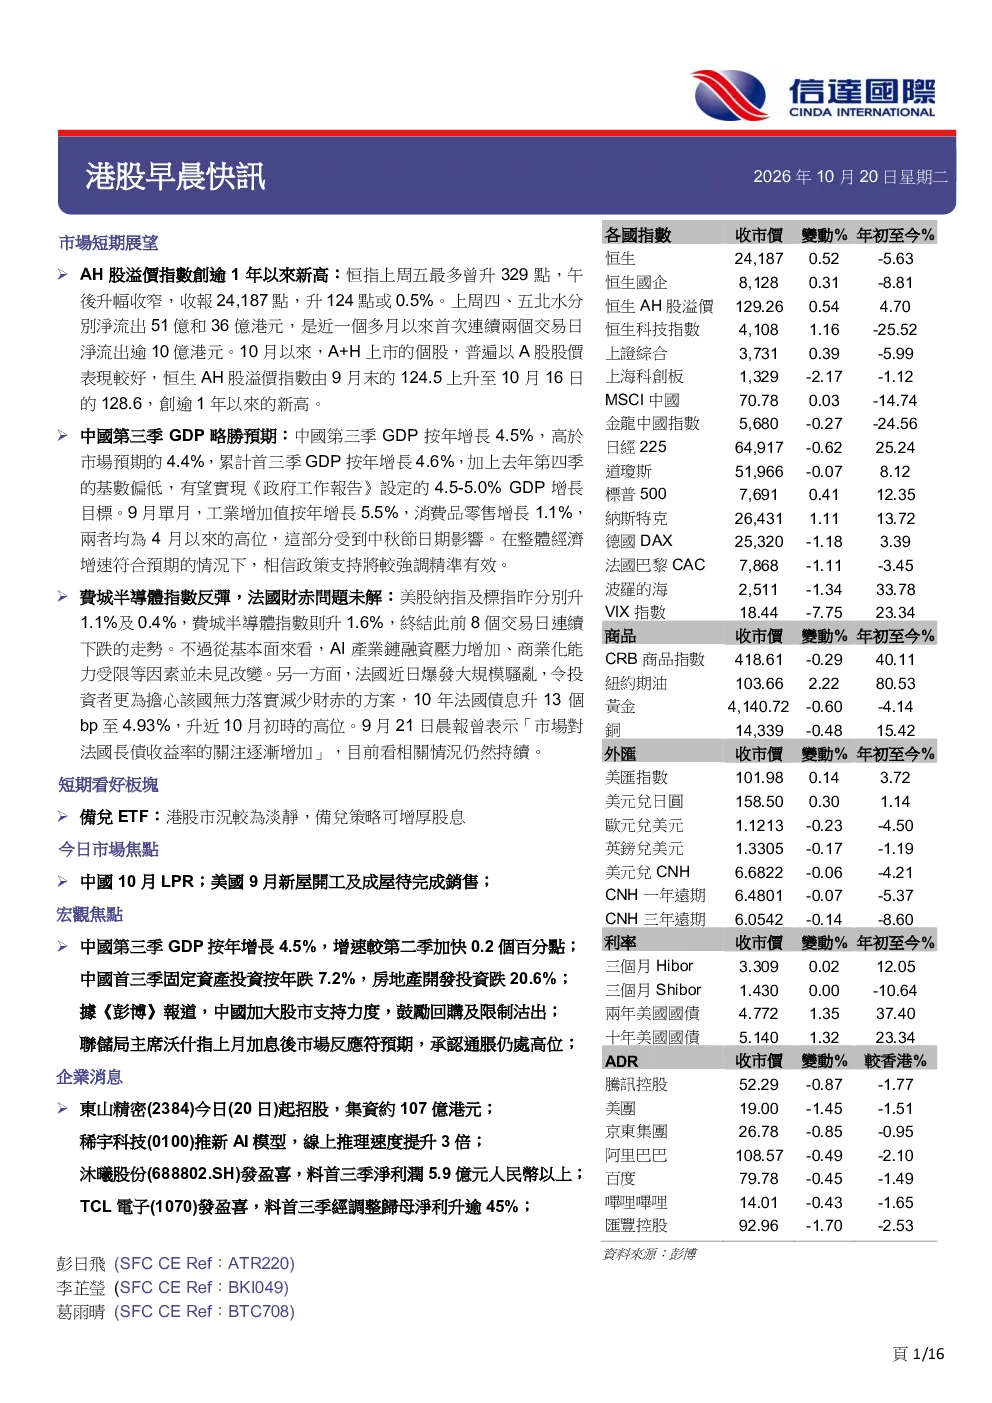
这份研报主要分析了AH股溢价指数创逾1年新高、中国第三季GDP略胜预期、美股反弹及法国财赤问题、短期看好板块(备兑ETF)、今日市场焦点(中国10月LPR、美国9月新屋开工及成屋待完成销售)以及一系列宏观焦点,包括中国GDP增速、固定资产投资、居民收入、货币政策、股市支持力度、AI产业政策、财政政策、新型电池产业、中美贸易关系、欧盟与中国关系等。此外,还涵盖了企业消息,如东山精密、微億智造、優艾智合机器人、紫金黄金国际、DeepSeek等公司的动态。
AI行业发展趋势如何?
AI行业发展趋势方面,报告指出中国加大股市支持力度,鼓励回购及限制沽出,“国家队”再度大规模出手买入交易所买卖基金。同时,商务部及科技部拟禁限出口AI、生物医药、光伏三个领域40项技术,商务部等9部门提出加快推進科技兴商,提升AI等应用水平。国常会强调加大场景培育力度,让AI技术更好转化为现实生产力。此外,华为智能汽车部件商加入宁德时代巧克力换电网络,快手旗下可灵AI上线Kling 4.0模型,阿里云因产品策略调整,虚拟数字人启动退市,範式智能与睿思智联推一站式生产级人工智能部署平台“模域”,沐曦股份发盈喜,料首三季净利润5.9亿人民币以上,按年扭亏为盈。这些信息显示AI行业在中国正得到政策支持和企业积极布局,应用场景不断拓展。
研报重点分析了哪些方向?
研报重点分析了多个方向,包括AH股溢价指数创逾1年新高,反映A+H上市个股普遍以A股表现较好;中国第三季GDP略胜预期,同比增长4.5%,首三季GDP同比增长4.6%,有望实现政府工作报告设定的4.5-5.0%GDP增长目标;美股反弹,但AI产业链融资压力增加、商业化能力受限等因素未见改变;短期看好板块为备兑ETF;今日市场焦点为中国10月LPR、美国9月新屋开工及成屋待完成销售;宏观焦点涵盖中国固定资产投资、房地产开发投资、居民收入、货币政策、股市支持力度、AI产业政策、财政政策、新型电池产业、中美贸易关系、欧盟与中国关系等。此外,还关注了企业消息,如东山精密、微億智造、優艾智合机器人、紫金黄金国际、DeepSeek等公司的动态。
当前市场现状如何判断?
当前市场现状方面,报告显示AH股溢价指数创逾1年新高,恒生指数上周五收报24,187点,升124点或0.5%,但北分连续两日净流出。中国第三季GDP略胜预期,同比增长4.5%,首三季GDP同比增长4.6%,但固定资产投资按年下降7.2%,房地产开发投资下降20.6%,房屋新开工面积下降24.9%,新建商品房销售面积下降13.2%。美股反弹,纳指及标指分别升1.1%及0.4%,但AI产业链融资压力增加、商业化能力受限。法国近日爆发大规模骚乱,令投资者担心该国无力落实减少财赤的方案。这些信息显示市场在部分领域表现强劲,但也存在经济下行压力和地缘政治风险。
研报提示了哪些风险?
研报提示的风险包括AH股溢价指数创逾1年新高可能带来的市场波动风险;中国固定资产投资、房地产开发投资、居民收入等数据不及预期可能影响经济增长;美股反弹但AI产业链融资压力增加、商业化能力受限可能制约行业发展;法国财赤问题未解可能引发欧洲金融市场动荡;AI产业政策调整可能影响相关企业布局;中美贸易关系、欧盟与中国关系的不确定性可能带来外部风险;企业消息中,部分公司如东山精密、微億智造、優艾智合机器人等处于招股阶段,存在市场接受度的不确定性;紫金黄金国际首三季盈利大幅增长可能存在业绩波动风险;DeepSeek等AI企业服务异常可能影响用户体验和公司声誉。这些风险需要投资者密切关注。