猜你想问
这份研报主要分析了哪些行业?
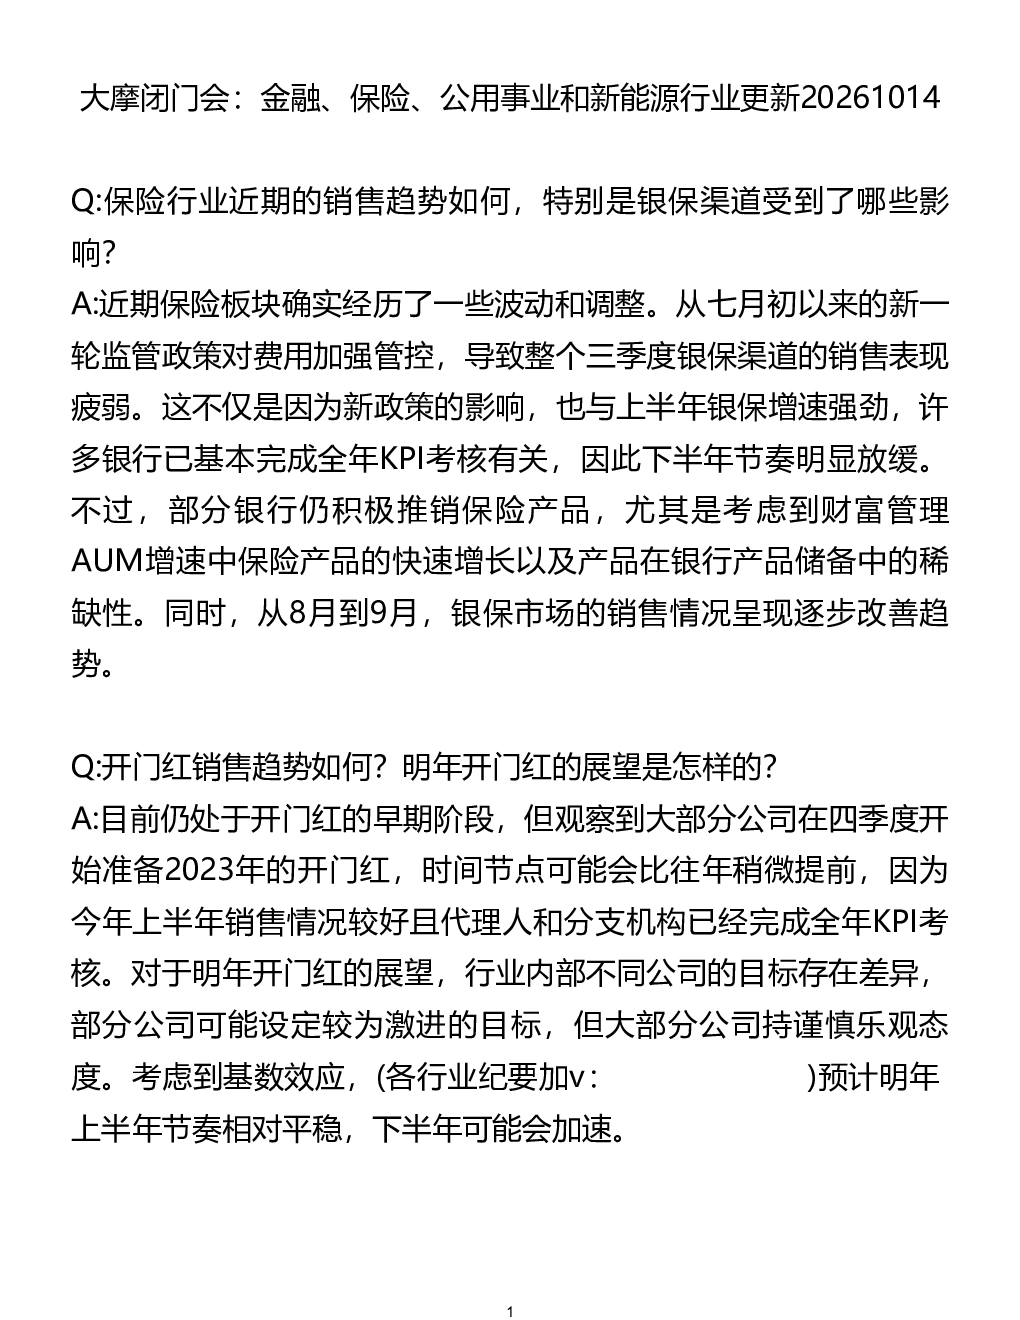
这份研报主要分析了金融、保险、公用事业和新能源行业。保险板块关注银保渠道销售趋势,银行板块分析盈利稳定性与股息收益率,新能源行业聚焦海上风电发展情况与投资机会。
保险行业目前面临哪些挑战和机遇?
保险行业三季度因监管政策加强费用管控及上半年KPI完成导致银保渠道销售疲弱,但四季度逐步改善。保险公司资产配置加配高股息股票,规避成长股,市场波动时适度调整。财险业务巨灾风险可控,预计综合成本率改善。开门红准备时间提前,明年目标差异大,预计上半年平稳,下半年加速。
银行板块的核心投资逻辑是什么?
银行板块核心逻辑在于持续去杠杆与盈利改善,投资者关注可持续盈利及股息稳定度。有序去杠杆减少过度竞争,息差反弹,消化存量风险,控制新增风险,金融风险总体可控。银行估值在风险管控下回升,明年地方债清零等因素支撑银行跑赢市场。盈利稳定性与股息收益率是重点,预计DPI恢复至8%,吸引稳健型投资者。
海上风电行业的发展现状如何?
海上风电行业四季度将推出深远海行动方案,十五五期间目标装机量超100吉瓦,当前瓶颈在于审批延迟。投资机会转向深远海发展,但造价挑战大,近海单位投资降至9500-1万元/千瓦,深远海造价15-18万元/千瓦。风机价格因大型化及施工、基础设计、吊装效率提升等优化降低。过去技术经济条件未达预期,十四五期间因政策支持、造价下降、回报率回升等目标有望实现。
研报提示了哪些潜在风险?
研报提示保险行业销售疲弱可能持续,银行板块需关注去杠杆进程中的风险暴露,海上风电行业面临审批延迟和造价挑战。此外,地缘政治影响资源电器短期股价波动,需警惕相关市场风险。金融风险总体可控,但需关注政策变动对行业的影响,以及各赛道技术经济条件变化可能带来的不确定性。
你可能感兴趣
大摩闭门会金融工业公用事业行业更新20260610
未知机构2026-06-10
大摩周期闭门会:金融、房地产、光伏和交运行业更新-纪要
未知机构2025-09-03
大摩闭门会:原材料、交运、保险、工业行业更新
未知机构2025-09-10
大摩闭门会原材料交运保险电力设备行业更新260729
未知机构2026-07-31
大摩闭门会新能源交运工业房地产行业更新20251112
未知机构2025-11-12
大摩闭门会新能源锂电交运行业更新20251203
未知机构2025-12-03
大摩闭门会金融汽车交运电力物管行业更新20260121
未知机构2026-01-21
大摩闭门会:金融、房地产、交运、光伏行业更新 250903
未知机构2025-09-04
大摩闭门会原材料金融交运行业更新260114
未知机构2026-01-16
大摩闭门会金融原材料交运行业更新20251217
未知机构2025-12-17