猜你想问
这份研报的核心内容是什么?
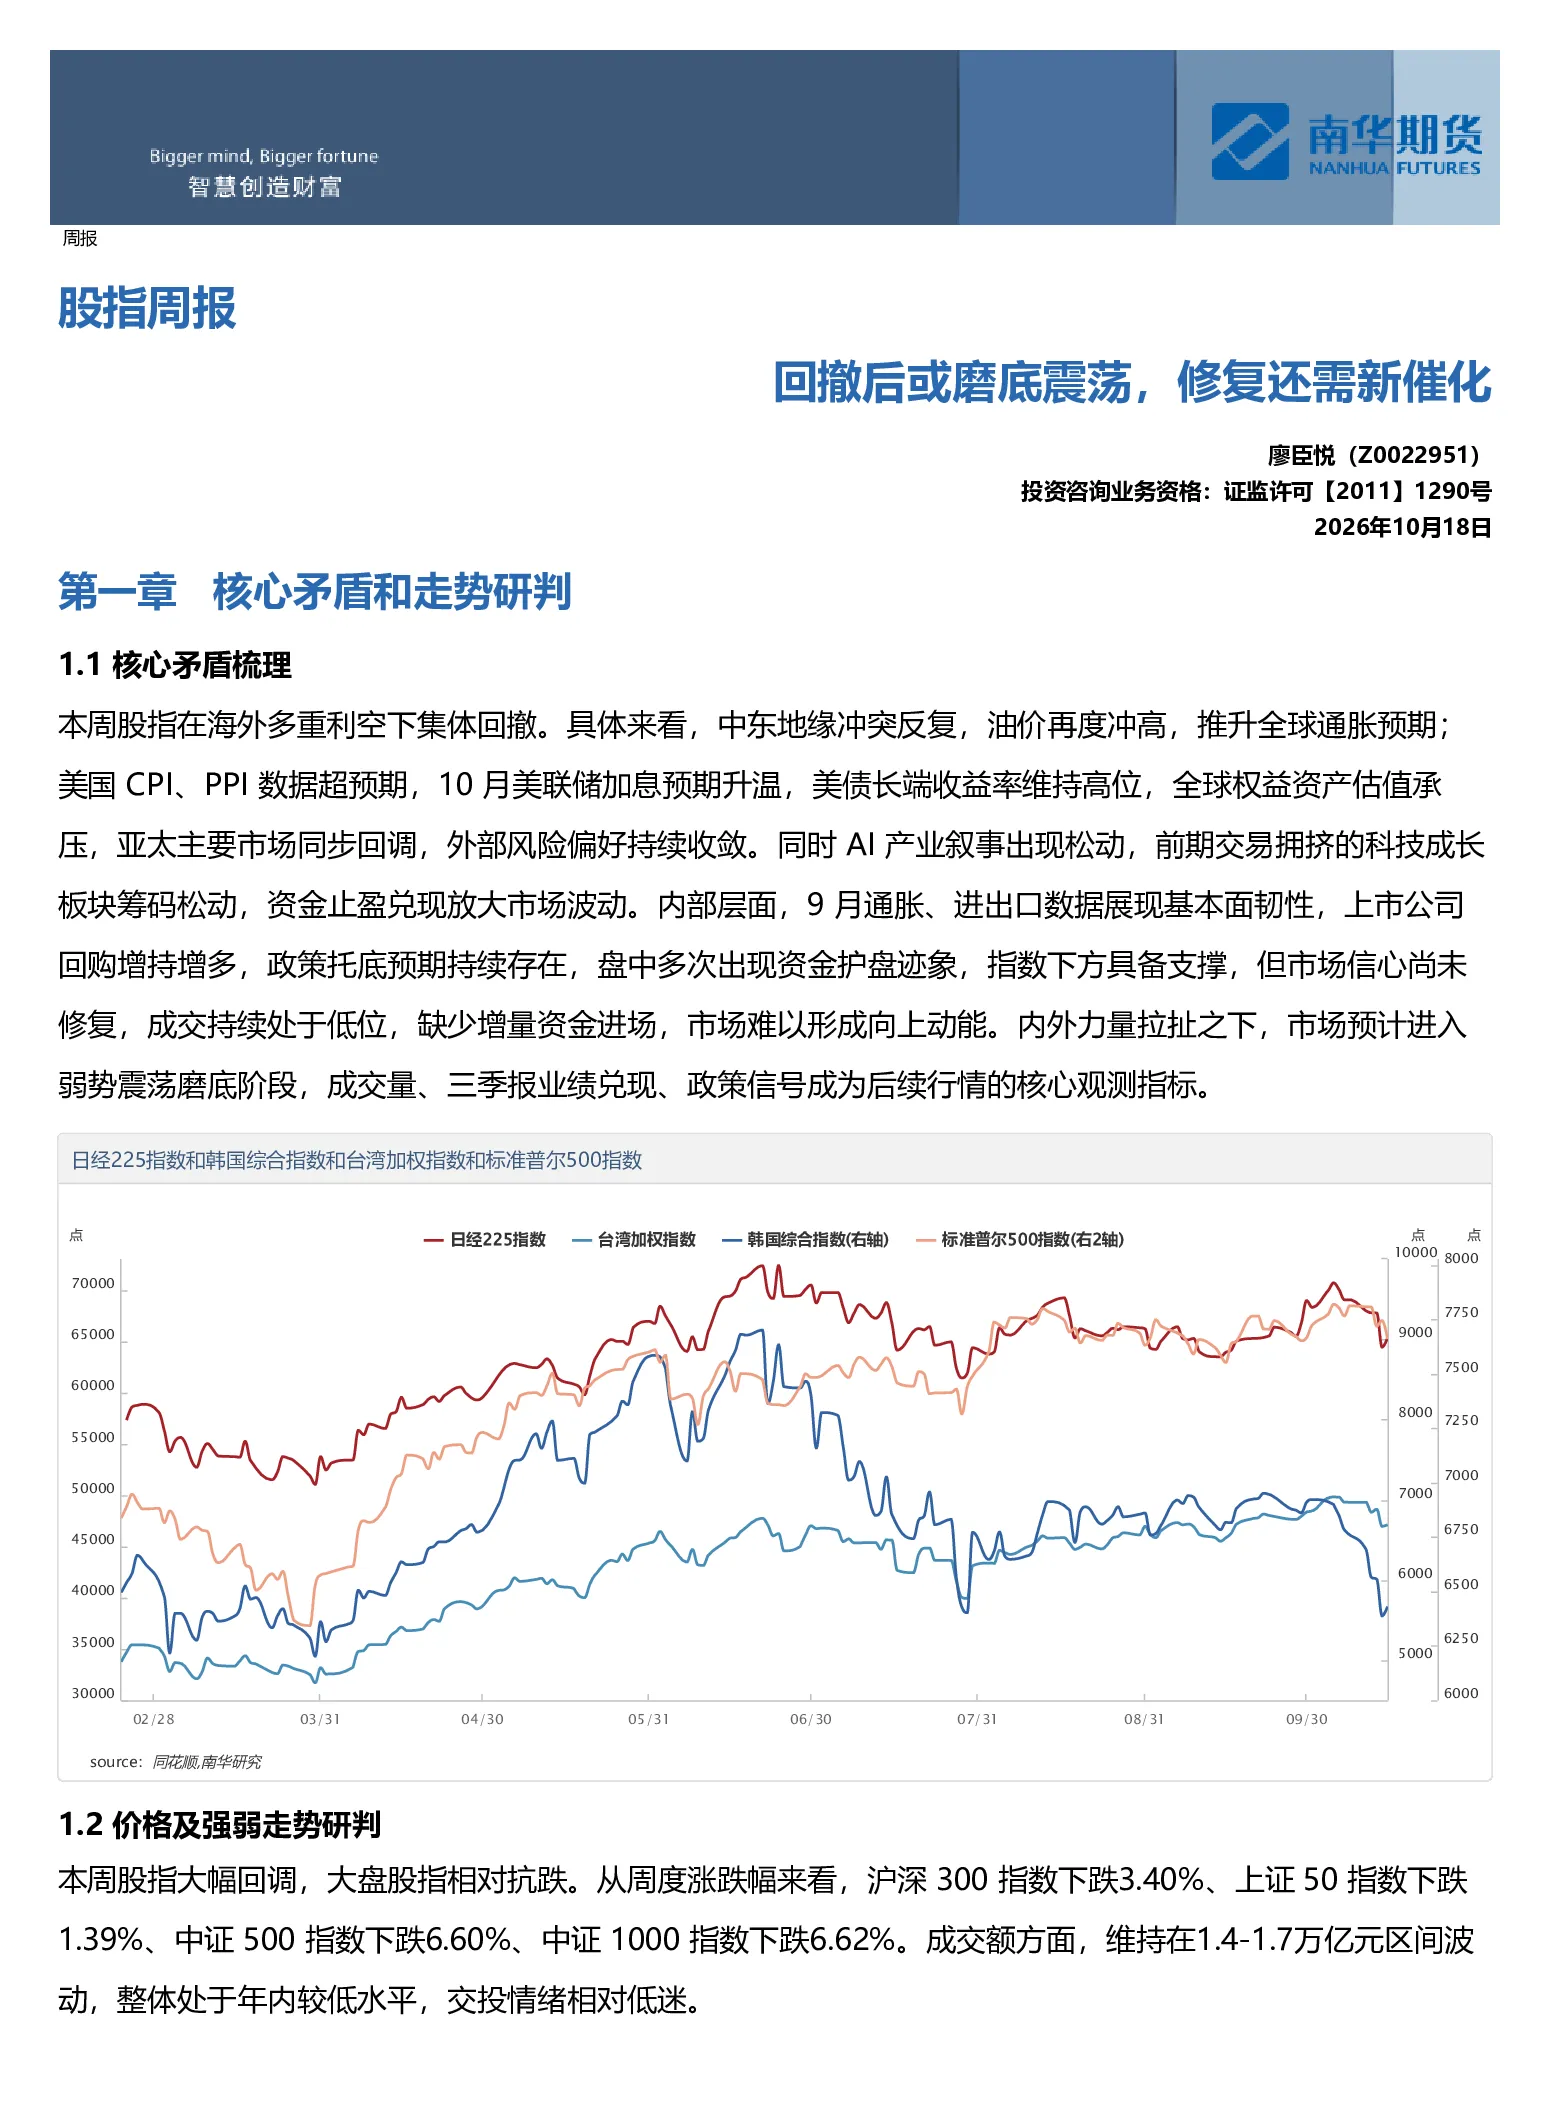
本报告分析当前市场面临的外部环境利空(中东地缘冲突、美国通胀与加息预期升温、AI产业叙事松动)与内部基本面韧性(9月通胀、进出口数据亮眼)及市场信心不足(成交低迷、增量资金缺乏)形成的核心矛盾,指出市场进入弱势震荡磨底阶段。报告研判股指大幅回调但大盘股指相对抗跌,成交额处于低位,市场风格偏向防御,并提示中东地缘冲突、AI产业链三季报业绩不及预期等风险。
报告对股指行业发展趋势有何分析?
报告指出市场进入弱势震荡磨底阶段,外部扰动持续,国内基本面和政策提供支撑,但缺乏增量资金,调整尾声需等待外部缓和与内部信心修复共振。风格层面,大盘价值防御属性凸显,中小盘成长回撤幅度大,AI主线拥挤度出清,出口链受益高景气,短期风格难形成单边行情。
报告重点分析了哪些方向?
报告重点关注9月国内通胀与外贸数据(CPI、PPI同比涨幅扩大,出口高景气)、美国通胀数据(CPI、PPI超预期,加息预期升温)、重磅宏观数据(9月固定资产投资、社零、工业增加值及三季度GDP)、金融街论坛政策信号,并建议持续跟踪成交量变化、关注三季报业绩,警惕外部冲击。
报告对当前市场现状有何判断?
报告判断市场进入弱势震荡磨底阶段,股指大幅回调但大盘股指相对抗跌,成交额处于低位,市场风格偏向防御,跨期价差走扩,基差处于历史低位。外部环境利空与内部基本面韧性及市场信心不足形成拉扯,调整尾声需等待外部缓和与内部信心修复共振。
报告提示了哪些风险?
报告提示中东地缘冲突、AI产业链三季报业绩不及预期等风险。此外,美国通胀数据超预期导致加息预期升温,通过美债收益率、美元指数、外资风险偏好影响A股,短期市场过度反应后有所回落,但估值压制仍存。金融街论坛政策信号和三季报业绩是市场关键观测点,需警惕外部冲击。
你可能感兴趣
南华股指周报:震荡磨底 放量后仍待确认修复信号
南华期货2026-10-25
南华工业硅&多晶硅产业周报:双硅磨底震荡,拐点静待催化20260803
南华期货2026-08-03
南华股指周报:震荡磨底后迎来放量突破20260614
南华期货2026-06-14
南华股指周报:震荡磨底格局延续20260607
南华期货2026-06-07
股指周报或正处于宽幅震荡磨底过程
宏源期货2026-07-21
行业周报:零售新政催化渠道革新,板块磨底修复行情可期
商贸零售开源证券2026-07-12
南华股指周报:地缘扰动延续磨底,风格切换大盘占优20260405
南华期货2026-04-05
金工定期报告:情绪修复未中断,市场或延续震荡磨底
东吴证券2026-05-30
南华玻璃纯碱周报:震荡磨底20261019
南华期货2026-10-19
南华生猪产业周报:震荡磨底20260126
南华期货2026-01-26