猜你想问
国泰君安期货研究周报核心内容是什么?
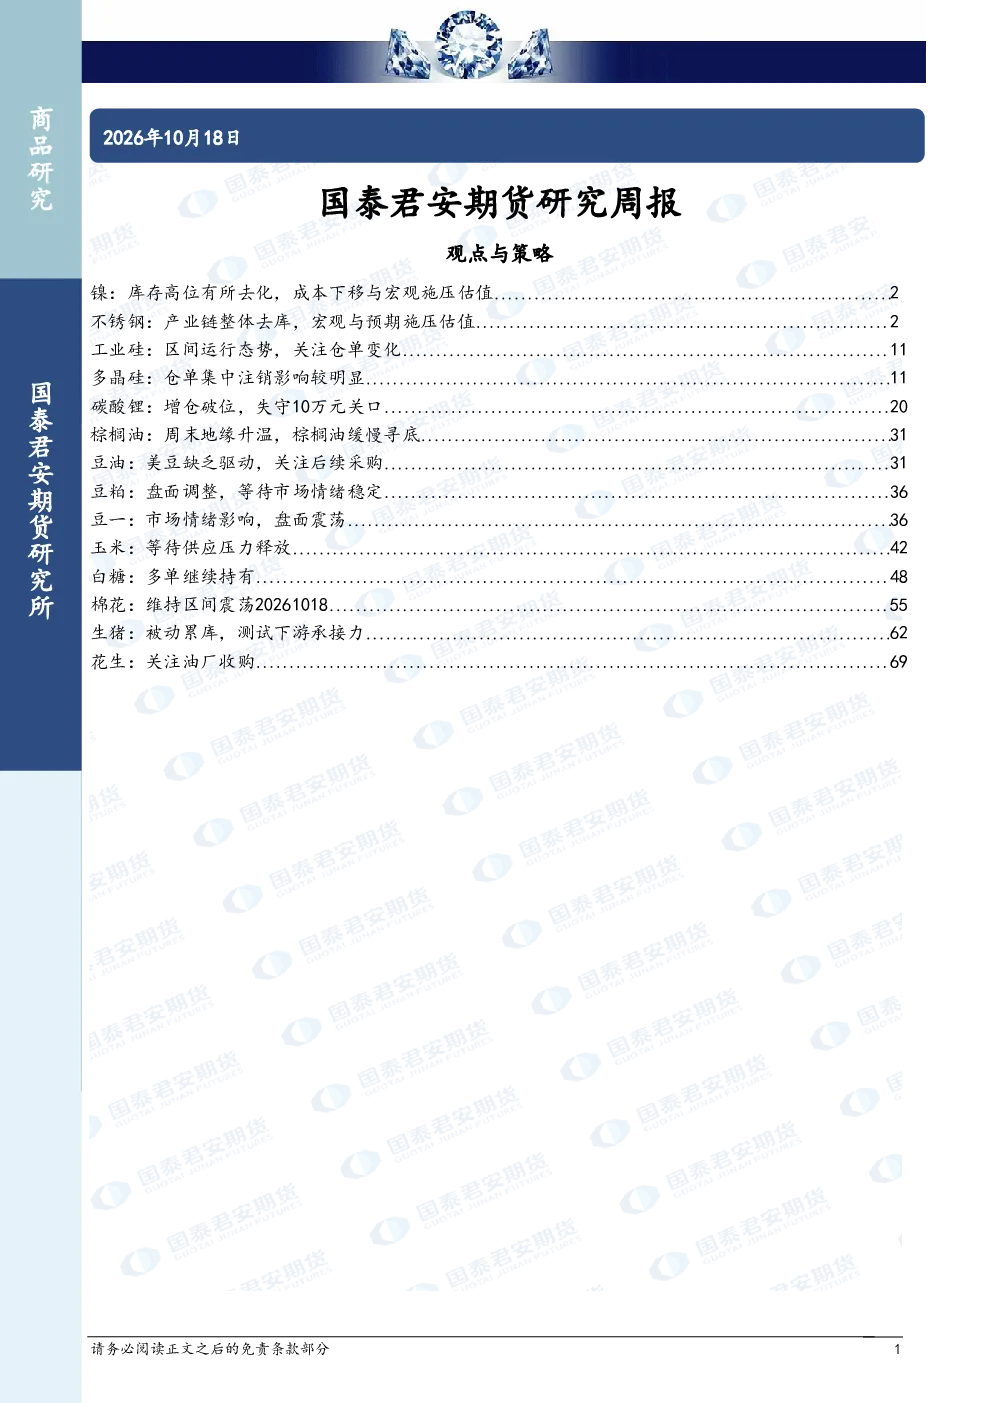
本报告分析了镍和不锈钢产业链的供需情况。镍方面,库存高位有所去化,成本下移与宏观施压估值。美国CPI超预期,12月加息预期仍有韧性,叠加欧元区抗高息能力脆弱,以及局势冲突降低市场风险偏好,美元与美债施压风险资产。冶炼高库存问题仍然存在,但元素平衡在边际有所下滑,下游低位存在一定的备货,而且IMIP园区受印尼干旱问题减产,镍铁累库也在边际转为去库。印尼干旱在大K以外地区或在10月底至11月迎来一定季节性缓和,若减产能再持续,对现实元素过剩或有削减,进入四季度,要关注重要驱动,即印尼2027年配额预期的“季节性”管控影响。从资源端,整体基调较前期仍显宽松,镍矿与硫磺价格下行,甚至火法矿贴水基价的情况也出现,如果宏观偏差,市场交易长线出清逻辑,即湿法现金成本或为锚点,以900美金硫磺和1.2%品位23美金镍矿价格估算,湿法现金流成本或略低于15000美金,后续对硫磺价格保持动态关注。单边暂时保持观望,短线不具备向上驱动,但低估值,且在四季度的“配额交易”的窗口期,仍需警惕印尼的“季节性”风险,后续可以关注逢进口利润高位的内外正套机会。不锈钢方面,产业链整体去库,宏观与预期施压估值。由于转产镍板经济性受影响,冰镍回转镍铁增加,而10月不锈钢排产减少,环比-1%至340万吨,累计同比+6%,10月300系环比/累计同比增加-5%/+7%至179万吨,镍铁需求边际存在压力,库存回到年初高位。不过,在边际看,镍铁下跌后,废钢的经济性优势较前期减弱,或延缓镍铁下跌的斜率,而且短线受印尼干旱减产影响,以IMIP园区45%供应量级受影响估算,或在1.4-1.5万金吨/月,镍铁累库节奏逆转,周环比持平至13.1万金属吨,月度环比-4%。从目前的预报看,印尼干旱在大K以外地区或在10月底至11月迎来一定季节性缓和,而IMIP园区后续30日降雨预报仍然显少,或要期待11月下旬,要关注减产的持续性。从上下空间看,资源端镍矿仍在下行,甚至出现火法矿贴水基价的现象,若以1000元/镍的镍铁估值,折算不锈钢折盘面成本在1.31万元/吨左右,下方的想象空间暂时不大,而实际消费又难以给予向上驱动。短线宏观和现实偏承压,但在低位,且在四季度的“配额交易”的窗口期,仍需警惕印尼的“季节性”风险。
镍和不锈钢行业未来发展趋势如何?
镍行业未来发展趋势关注印尼干旱减产的持续性及2027年配额预期。印尼干旱若持续,或对镍铁产量形成实质减产,或削减元素过剩。印尼2027年配额预期可能引入“季节性”管控,需关注其对镍铁供应的影响。镍铁方面,湿法现金成本或成为市场交易锚点,以900美金硫磺和1.2%品位23美金镍矿价格估算,湿法现金流成本或略低于15000美金。镍矿与硫磺价格下行趋势可能持续,火法矿贴水基价现象出现,需动态关注硫磺价格变化。不锈钢行业未来发展趋势关注镍铁需求及成本端变化。转产镍板经济性受影响,冰镍回转镍铁增加,镍铁需求边际存在压力。印尼干旱减产或延缓镍铁下跌斜率,但需关注减产的持续性。资源端镍矿下行,火法矿贴水基价现象出现,不锈钢折盘面成本下方的想象空间暂时不大。实际消费难以给予向上驱动,需关注印尼干旱对镍铁供应的影响及“配额交易”窗口期机会。
报告重点分析了哪些方向?
报告重点分析了镍和不锈钢产业链的供需平衡及成本端变化。镍方面,关注库存去化、成本下移、宏观环境对镍价的影响,以及印尼干旱减产对镍铁供应的影响。不锈钢方面,关注产业链整体去库情况、镍铁需求变化、废钢经济性优势减弱对镍铁价格的影响,以及印尼干旱减产对镍铁累库节奏的影响。此外,报告还分析了镍矿与硫磺价格下行趋势,以及湿法现金成本作为市场交易锚点的可能性。报告强调需关注印尼干旱减产的持续性及2027年配额预期对镍铁供应的影响,以及印尼“季节性”风险对镍价的影响。
当前镍和不锈钢市场现状如何判断?
当前镍和不锈钢市场现状表现为供需边际改善及成本端压力。镍方面,库存高位有所去化,但冶炼高库存问题仍存,元素平衡边际下滑,下游低位存在一定备货。印尼干旱减产或对镍铁供应形成实质减产,但需关注减产的持续性及2027年配额预期的影响。不锈钢方面,产业链整体去库,但镍铁需求边际存在压力,库存回到年初高位。印尼干旱减产或延缓镍铁下跌斜率,但需关注减产的持续性。资源端镍矿与硫磺价格下行,火法矿贴水基价现象出现,不锈钢折盘面成本下方的想象空间暂时不大。实际消费难以给予向上驱动,市场整体偏承压,但在低位,且在四季度的“配额交易”窗口期,仍需关注印尼的“季节性”风险。
研报提示哪些风险?
研报提示的主要风险包括印尼干旱减产的持续性不足,或无法有效削减元素过剩,以及2027年配额预期变化可能带来的供应端不确定性。镍铁供应端需关注印尼IMIP园区受干旱影响减产的持续性,以及印尼政府可能引入的“季节性”管控对镍铁供应的影响。成本端需关注硫磺价格波动对湿法现金成本的影响,以及镍矿价格下行趋势的持续性。此外,宏观环境变化可能对镍价形成压力,需动态关注美国通胀及就业数据对加息预期的影响。镍和不锈钢市场整体仍需关注印尼干旱对供应的影响,以及“配额交易”窗口期可能带来的价格波动风险。