猜你想问
这份研报主要分析了什么内容?
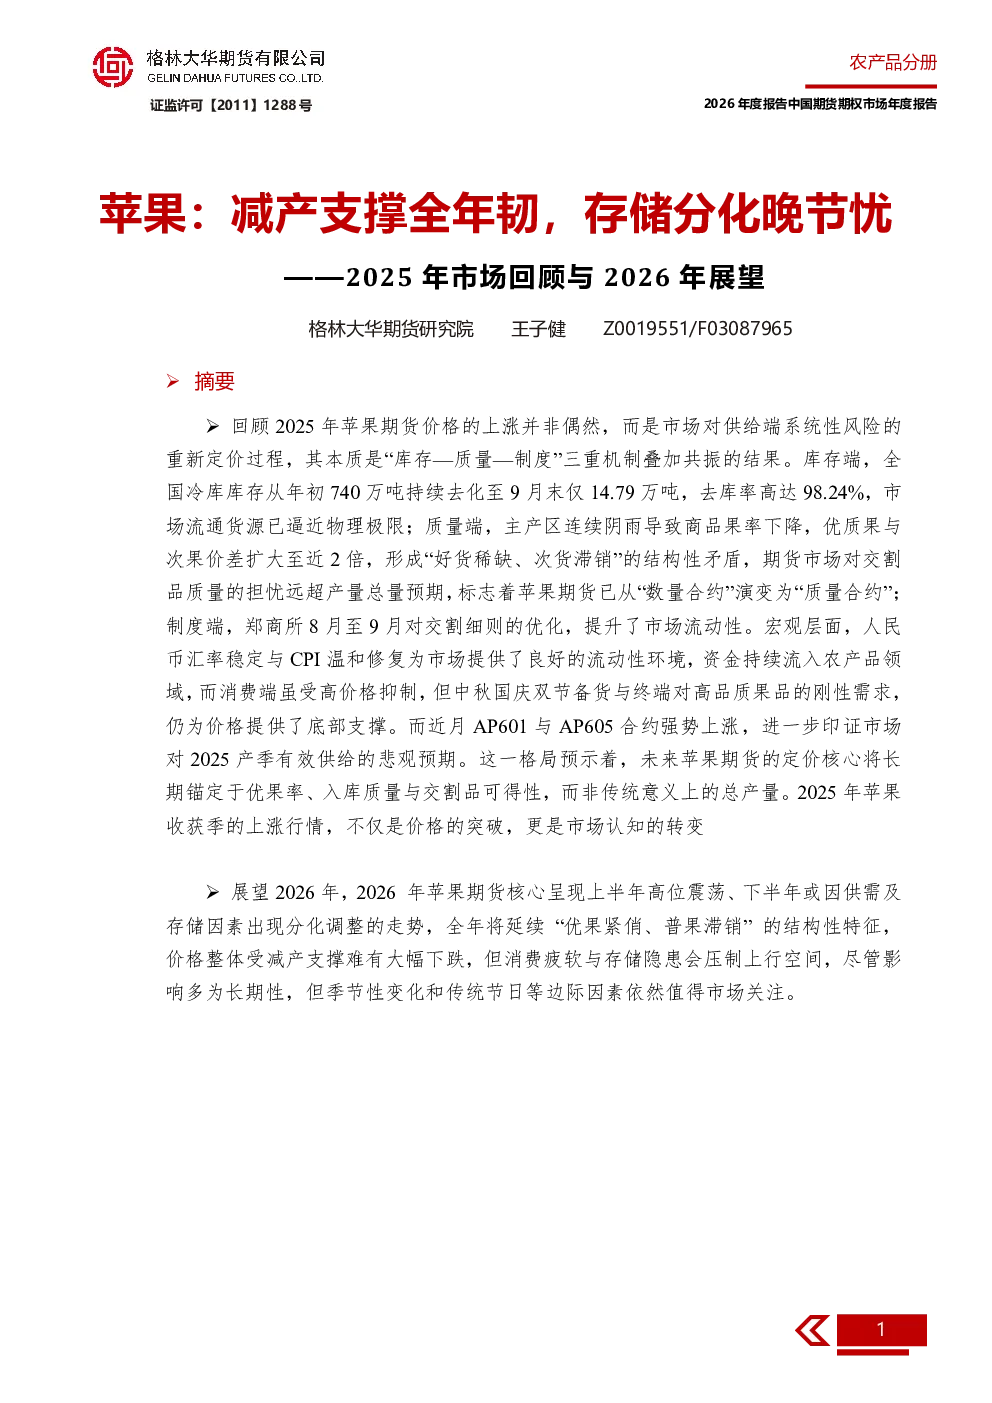
这份研报主要分析了2025年苹果市场的回顾与2026年的展望。报告指出,2025年苹果期货价格上涨的核心原因是市场对供给端系统性风险的重新定价,主要体现在库存、质量和制度三重机制叠加共振上。报告详细分析了2025年苹果的供应端、需求端、政策与市场情绪、季节性特征,以及2026年的市场走势预测和期权操作建议。
苹果行业未来的发展趋势是什么?
苹果行业未来的发展趋势将长期围绕优果率、入库质量与交割品可得性进行定价。报告预测2026年苹果期货呈现上半年高位震荡、下半年因供需及存储因素出现分化调整的走势,全年将延续“优果紧俏、普果滞销”的结构性特征。上游企业可考虑卖出虚值看涨期权,下游企业可在期价回调期间买入平值看涨期权来锁定采购成本。
报告中重点分析了哪些方向?
报告中重点分析了苹果的供应情况、消费情况、季节性因素以及2026年的市场展望。供应端关注产量、优果率和库存量,消费端分析消费内驱因素、主流市场到货和市场环境,季节性因素则探讨消费模式、销售高峰、节日效应和季节性价格概率。
当前苹果市场的现状如何判断?
当前苹果市场的现状表现为供应端结构性矛盾,产量和质量均下降。主产区遭遇极端天气导致商品果率显著下滑,全国苹果产量预估为4800万吨,同比微增3%,但优果率下降成为主导市场情绪的核心变量。全国主产区苹果冷库库存量为764.24万吨,较去年同期下降10.59%。消费端则呈现“消费降级”特征,水果市场供需竞争加剧。
这份研报有哪些风险提示?
这份研报提示,未来苹果期货的定价核心将长期锚定于优果率、入库质量与交割品可得性,市场波动可能受多种因素影响。报告指出,2026年苹果期货呈现上半年高位震荡、下半年因供需及存储因素出现分化调整的走势,市场焦点将转向新季产量预期。投资者需关注天气变化、政策调整、消费趋势等因素对市场的影响。
你可能感兴趣
苹果:减产支撑全年韧,存储分化晚节忧——2025年市场回顾与2026年展望
格林大华期货2026-10-15
2025年苹果期货期权白皮书:苹果:减产支撑全年韧,存储分化晚节忧
格林大华期货2026-03-06
铜:金银牛市奏华音 余韵未散铜声起——2025 年铜市场回顾与 2026 年展望
方正中期2025-12-15
玻璃纯碱市场 2026 年年报——2025 年玻璃纯碱市场回顾与 2026 年展望
方正中期2025-12-15
聚酯产业链:潮分两岸阔 利启新程长——2025 年聚酯产业链市场回顾与 2026 年展望
方正中期2025-12-15
技术硬件与设备行业 2025 年信用回顾与 2026 年展望
电子设备新世纪评级2026-02-09
中国宏观经济:今朝虽未开盛宴 街头巷尾已闻钟——2025 年中国宏观经济回顾与 2026 年展望
方正中期2025-12-15
房地产行业 2025 年信用回顾与 2026 年展望
房地产新世纪评级2026-01-29
锡:灼华未央,价韧其章——2025年锡市场回顾与2026年展望
方正中期2025-12-15
2025 年资金面回顾及 2026 年展望:资金情绪分化,等待新一轮共振
信达证券2026-01-27