猜你想问
这份研报的核心内容是什么?
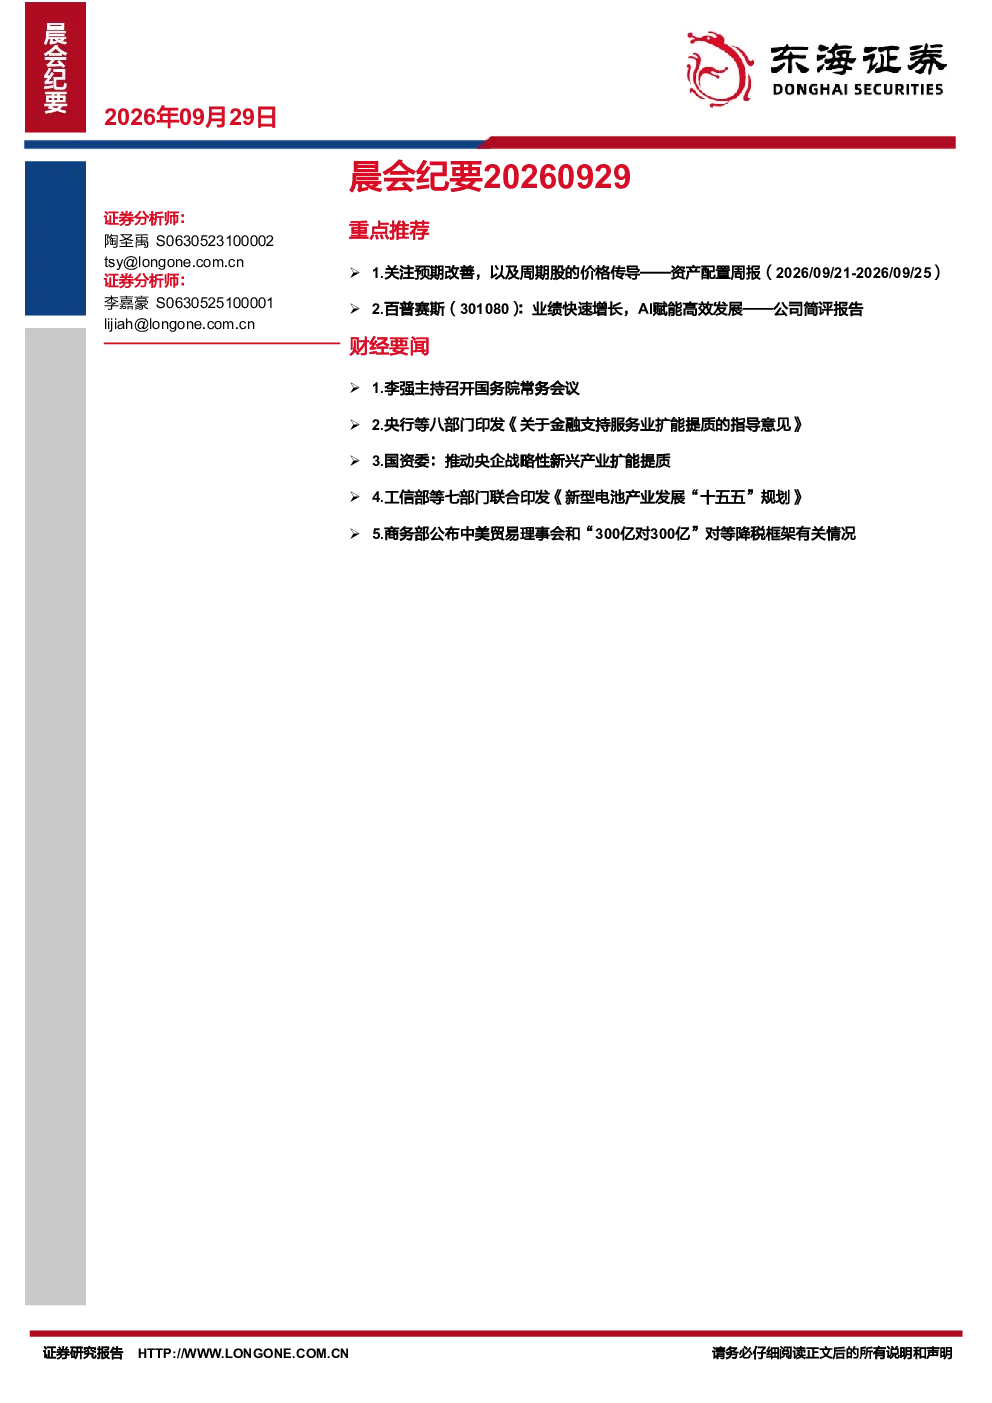
本研报重点分析了全球大类资产表现、美债利率走势、国内经济PMI数据以及周期股的机会。报告指出,日经225、纳指领涨,主要商品期货中铜上涨,黄金、铝、原油下跌;美债利率上涨,10月加息概率升至7成左右;国内经济PMI显示G4发达经济体9月经济增长改善,但油价和铜价上涨引发市场担忧价格传导。报告还关注了周期股如炼化、铜等行业的供需基本面和估值修复机会。
研报对哪些赛道或行业的发展趋势进行了分析?
研报建议关注具有海外炼油资源和成品油出口受益标的,长期关注AI算力投入和半导体国产化进程,以及资源属性优先的农业、有色标的。此外,报告还提及了新型电池产业的发展规划,强调构建创新引领、安全高效、韧性强健的新型电池产业体系,到2030年产业规模将稳步增长。
报告重点分析了哪些方向?
报告重点推荐关注预期改善和周期股的价格传导,分析了炼化、铜等行业供需基本面和海外需求刚性支撑。同时,报告详细介绍了百普赛斯(301080)的业绩增长情况,公司2026年H1营业收入和归母净利润同比增长显著,AI赋能高效发展,构建了覆盖蛋白质设计的体外验证平台和双轮驱动体系。
当前市场现状如何?
A股市场方面,商用车、养殖业、非白酒领涨,非金属材料II、通信设备、玻璃玻纤领跌。全球市场方面,日经225、纳指表现较好,主要商品期货涨跌互现,美元指数上涨,非美货币贬值。商品市场方面,螺纹钢、铁矿石下跌,COMEX黄金、WTI原油、LME铜涨跌不一。
研报提示了哪些风险?
研报指出,美联储加息预期下原料价格下跌,下游库存跌价风险增加。此外,短期财务费用增加明显,主要受汇兑损失影响。国内经济PMI虽显示改善,但油价和铜价上涨引发市场担忧价格传导。投资者需关注全球宏观经济波动、地缘政治风险以及行业周期性变化带来的不确定性。
你可能感兴趣
晨会纪要
东吴证券2025-08-20
晨会纪要
国信证券2026-06-05
今日晨会纪要
宝城期货2026-07-08
2026年07月10日晨会纪要
西部证券2026-07-10
晨会纪要:20260709
东海证券2026-07-09
今日晨会纪要
宝城期货2026-07-14
晨会纪要
东吴证券2026-06-03
晨会纪要
东海证券2025-06-13
永金证券晨会纪要
永丰金证券2025-08-05
中原期货晨会纪要
金融中原期货2025-08-07