猜你想问
这份研报的核心内容是什么?
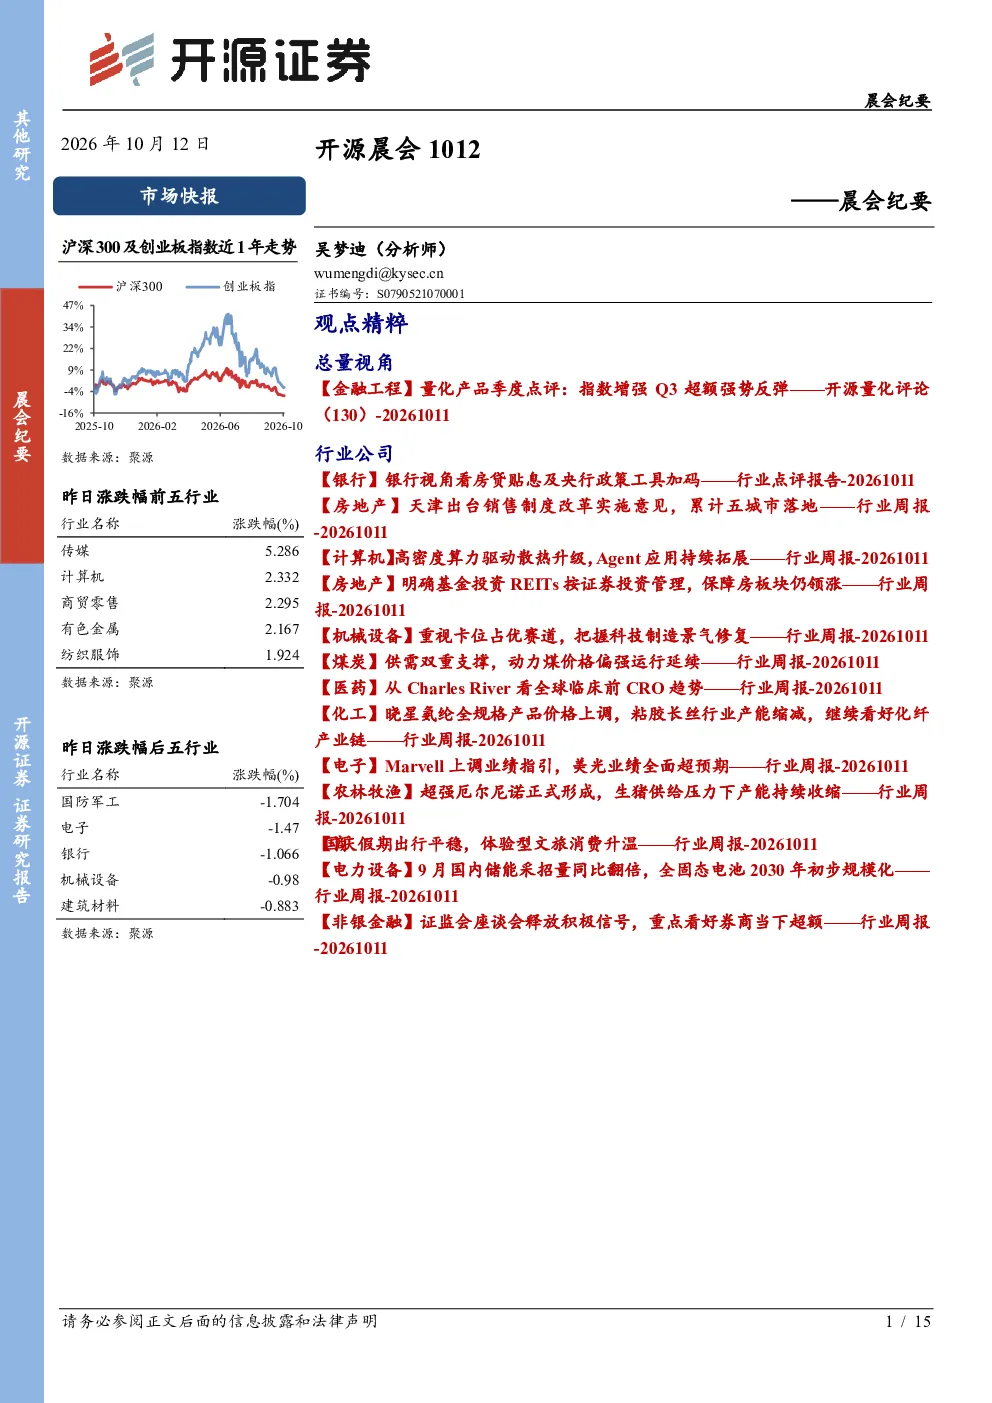
这份研报涵盖了金融工程、银行、房地产、计算机、医药、化工、电子、农林牧渔、商社、电力设备和非银金融等多个行业的核心观点。金融工程方面,指数增强策略在2026年第三季度超额收益强势反弹;银行方面,房贷贴息政策将边际拉动按揭贷款规模;房地产方面,天津出台销售制度改革实施意见,政策力度和推进速度加强将加快房地产市场止跌回稳进程;计算机方面,高密度算力驱动散热升级,AI应用相对优势与个股活力显现;医药方面,全球临床前CRO龙头首次给出2030年发展框架,国内临床前CRO高速向上;化工方面,继续看好化纤产业链;电子方面,国产算力发展加速,半导体产业链持续受益;农林牧渔方面,关注种植种业主题机会;商社方面,体验型文旅消费升温;电力设备方面,AI数据中心供电架构由传统UPS/交流配电向高压直流、机架级供电演进;非银金融方面,证监会座谈会释放积极信号,重点看好券商当下超额。
报告对哪些赛道/行业的发展趋势进行了分析?
报告分析了多个赛道/行业的发展趋势。在金融工程领域,指数增强策略表现优异;在银行领域,房贷贴息政策将边际拉动按揭贷款规模;在房地产领域,政策力度和推进速度加强将加快房地产市场止跌回稳进程;在计算机领域,高密度算力驱动散热升级,AI应用持续拓展;在医药领域,国内临床前CRO高速向上,订单先行;在化工领域,继续看好化纤产业链;在电子领域,国产算力发展加速,半导体产业链持续受益;在农林牧渔领域,关注种植种业主题机会;在商社领域,体验型文旅消费升温;在电力设备领域,AI数据中心供电架构向高压直流、机架级供电演进;在非银金融领域,证监会座谈会释放积极信号,重点看好券商当下超额。这些分析表明,科技方向仍是中长期布局的重点。
报告重点分析了哪些方向?
报告重点分析了金融工程、银行、房地产、计算机、医药、化工、电子、农林牧渔、商社、电力设备和非银金融等多个行业。具体而言,金融工程方面关注指数增强策略的超额收益;银行方面关注房贷贴息政策对按揭贷款规模和净息差的影响;房地产方面关注销售制度改革和房地产市场止跌回稳进程;计算机方面关注高密度算力驱动散热升级和AI应用拓展;医药方面关注全球临床前CRO龙头的发展框架和行业景气修复;化工方面关注化纤产业链;电子方面关注国产算力发展和半导体产业链受益情况;农林牧渔方面关注生猪产能收缩和种植种业主题机会;商社方面关注体验型文旅消费升温;电力设备方面关注储能采招量和AI数据中心供电架构演进;非银金融方面关注券商超额收益和稳市机制下的政策和资金面催化。
当前市场现状如何?
当前市场现状呈现多个行业积极态势。金融工程领域,量化产品超额收益表现优异;银行领域,房贷贴息政策边际拉动按揭贷款规模;房地产领域,政策力度加强推动市场止跌回稳;计算机领域,板块跑赢主要指数,AI应用相对优势明显;医药领域,行业景气修复进一步明确;化工领域,化纤产业链前景被看好;电子领域,国产算力发展加速,半导体产业链持续受益;农林牧渔领域,生猪供给压力下产能持续收缩;商社领域,体验型文旅消费升温;电力设备领域,储能采招量同比翻倍,AI数据中心供电架构演进;非银金融领域,证监会座谈会释放积极信号,券商超额收益受关注。这些数据和分析表明,市场在多个领域呈现积极态势,但需关注不同行业的具体发展情况。
研报提示了哪些风险?
研报提示了多个行业的风险。金融工程领域需关注量化策略的持续性;银行领域需警惕合规风险和贴息政策的可持续性;房地产领域需关注政策落地效果和市场预期变化;计算机领域需关注AI应用落地速度和技术迭代风险;医药领域需关注行业竞争格局和政策变化;化工领域需关注原材料价格波动和市场需求变化;电子领域需关注半导体行业周期性和技术路线风险;农林牧渔领域需关注生猪产能收缩对市场的影响;商社领域需关注消费复苏的可持续性;电力设备领域需关注储能市场竞争和技术突破;非银金融领域需关注券商业务扩张的挑战和政策环境变化。这些风险提示提醒投资者在投资决策中需全面考虑行业特性和市场动态。