猜你想问
这份报告的核心内容是什么?
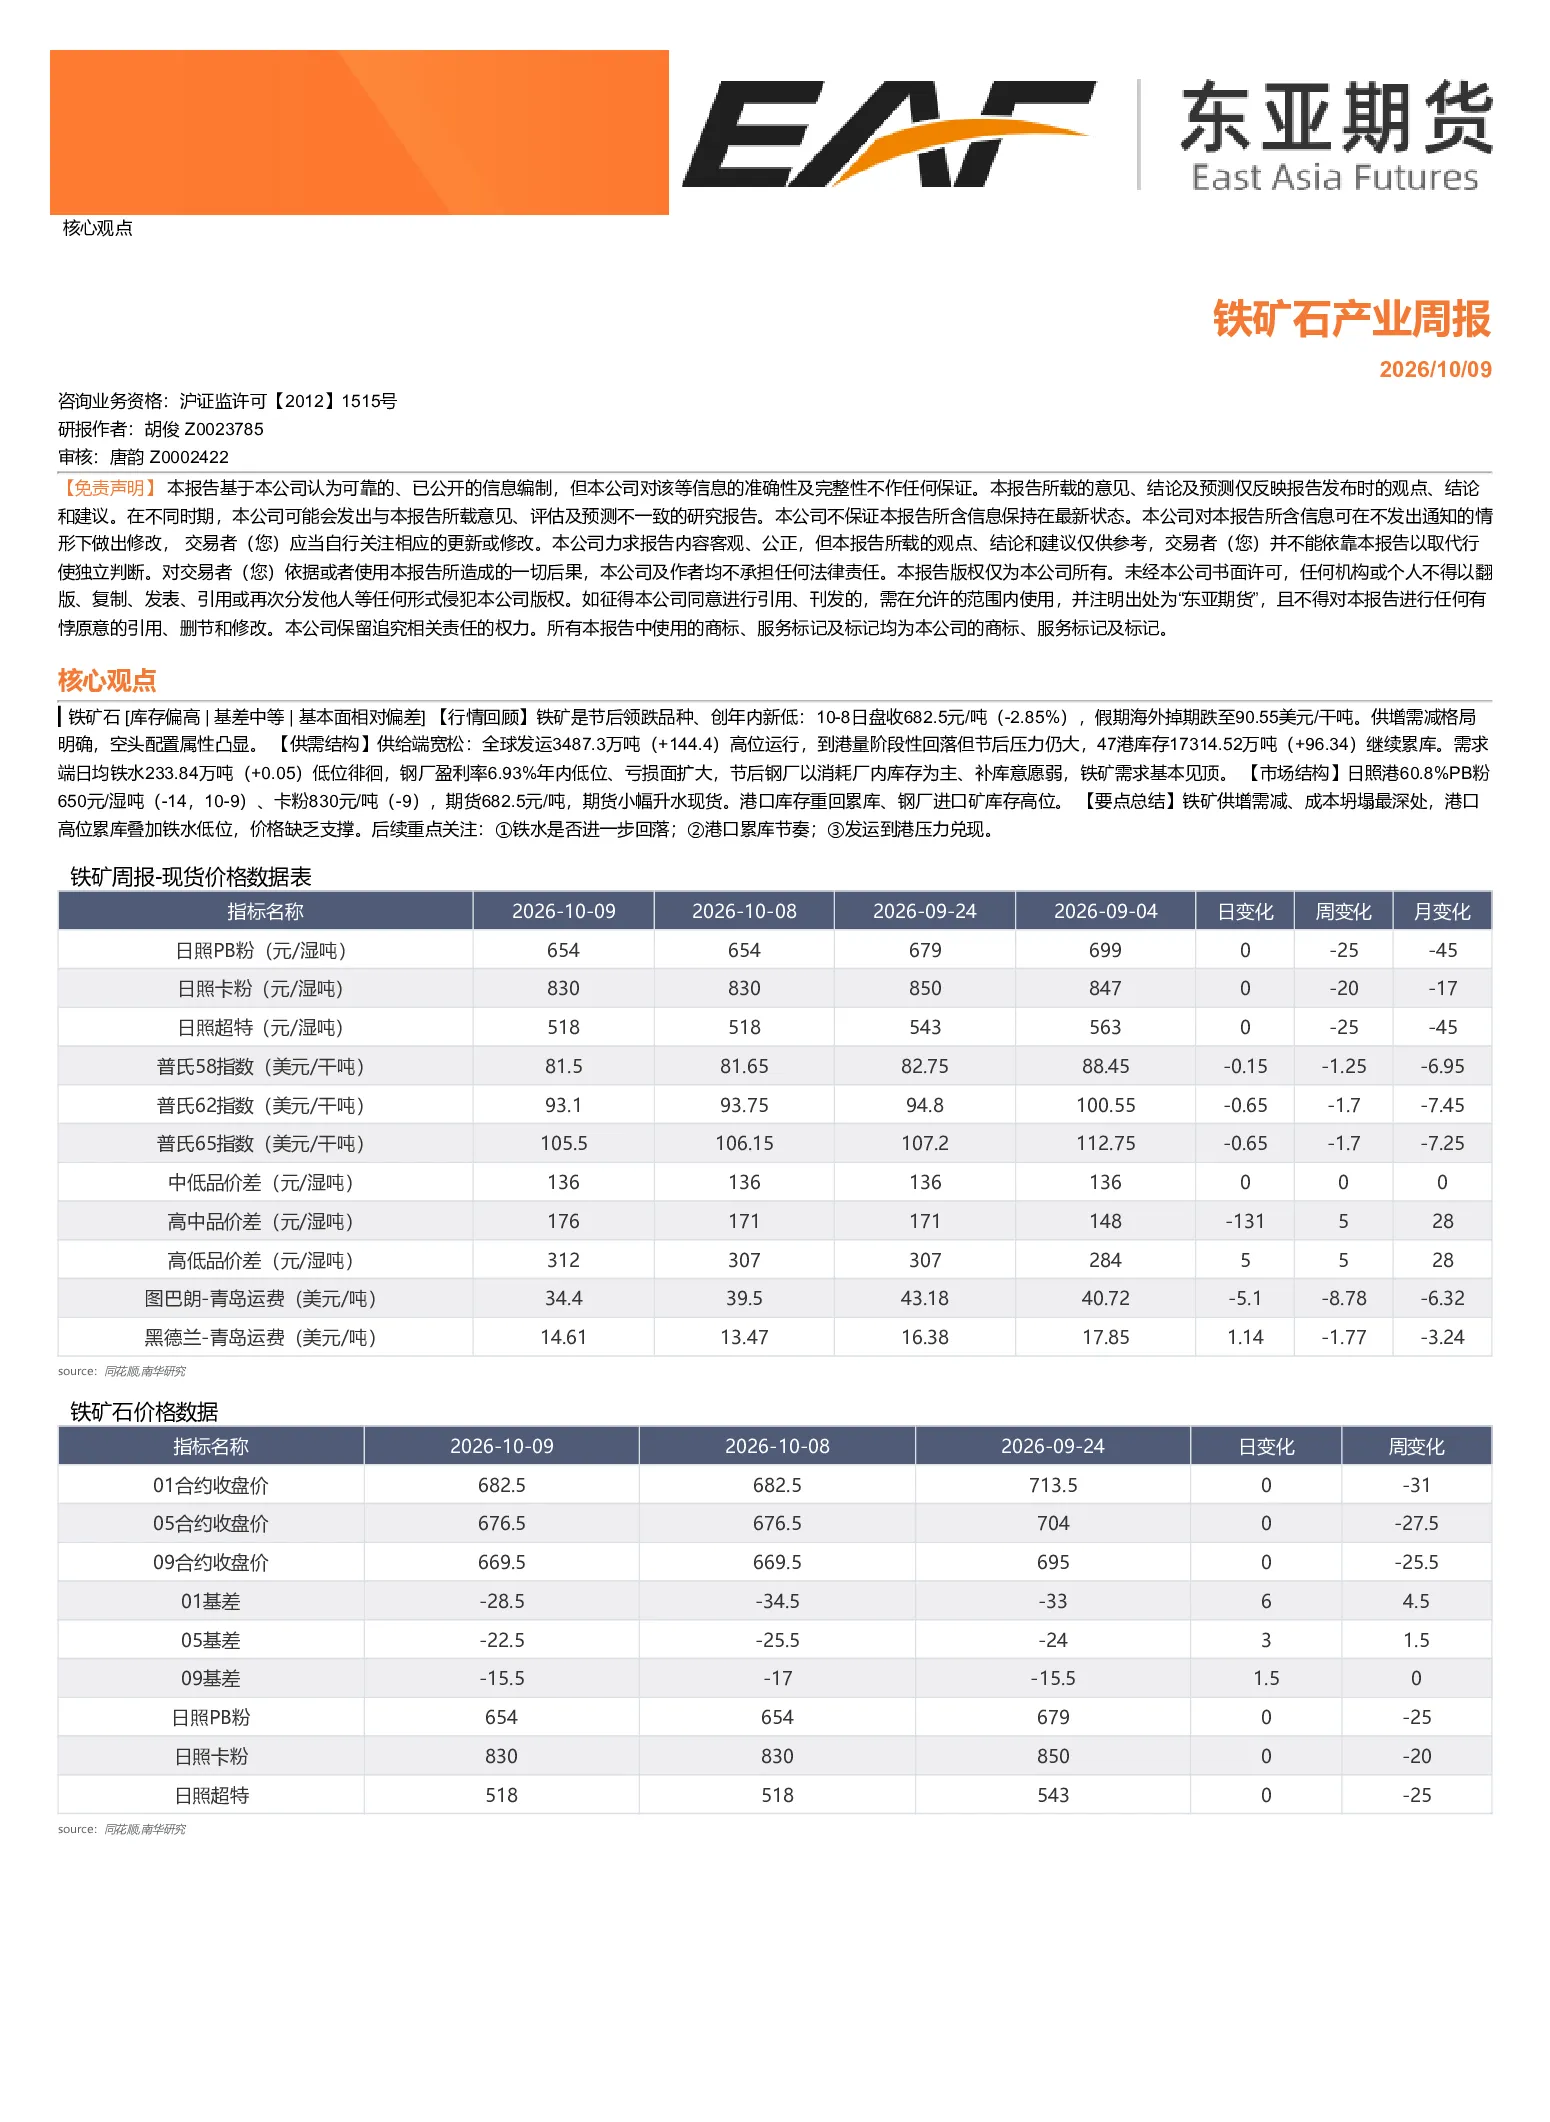
本报告指出铁矿石基本面相对偏差,呈现库存偏高、基差中等的特征。报告回顾了节后铁矿领跌创年内新低,10月8日盘收682.5元/吨,海外掉期跌至90.55美元/干吨。分析显示供增需减格局明确,空头配置属性凸显。供给端全球发运量高位运行,港口库存持续累库;需求端铁水产量低位徘徊,钢厂盈利率处于年内低位且亏损面扩大,需求基本见顶。市场结构方面,期货小幅升水现货,港口及钢厂库存均处于高位。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注供需关系变化。当前供给端呈现宽松态势,全球发运量及港口库存持续高位,节后到港压力仍大。需求端铁水产量低位运行,钢厂盈利能力弱且补库意愿低,显示需求已基本见顶。未来需重点关注铁水产量是否进一步回落、港口库存累库节奏以及发运到港压力的兑现情况,这些因素将直接影响市场供需平衡和价格走势。
报告重点分析了哪些方向?
报告重点分析了铁矿石的供需结构及市场现状。供给端关注全球发运量、港口库存变化,显示供给宽松;需求端聚焦铁水产量、钢厂盈利能力及补库意愿,指出需求已基本见顶。此外,报告还分析了市场结构,包括期货与现货价格关系、港口及钢厂库存水平,指出期货小幅升水现货,库存均处高位。这些分析共同指向供增需减的市场格局。
当前铁矿石市场现状如何判断?
当前铁矿石市场现状判断为供增需减,价格缺乏支撑。供给端全球发运量及港口库存持续处于高位,显示供给宽松;需求端铁水产量低位徘徊,钢厂盈利能力弱且补库意愿低,显示需求已基本见顶。市场结构上,期货小幅升水现货,港口及钢厂库存均处于高位,进一步印证了供增需减的格局。这种基本面状况使得铁矿石价格缺乏上涨动力。
阅读这份报告需要注意哪些风险?
阅读这份报告需关注三方面风险:一是铁水产量是否进一步回落,若铁水产量持续低位或进一步下降,将加剧需求疲软;二是港口库存累库节奏,若港口库存累库速度加快,将加重市场供应压力;三是发运到港压力的兑现情况,若发运量持续高位且到港量难以有效控制,将导致港口库存持续攀升。这些因素的变化都可能对铁矿石价格产生不利影响。