猜你想问
铁矿石产业本周核心观点是什么?
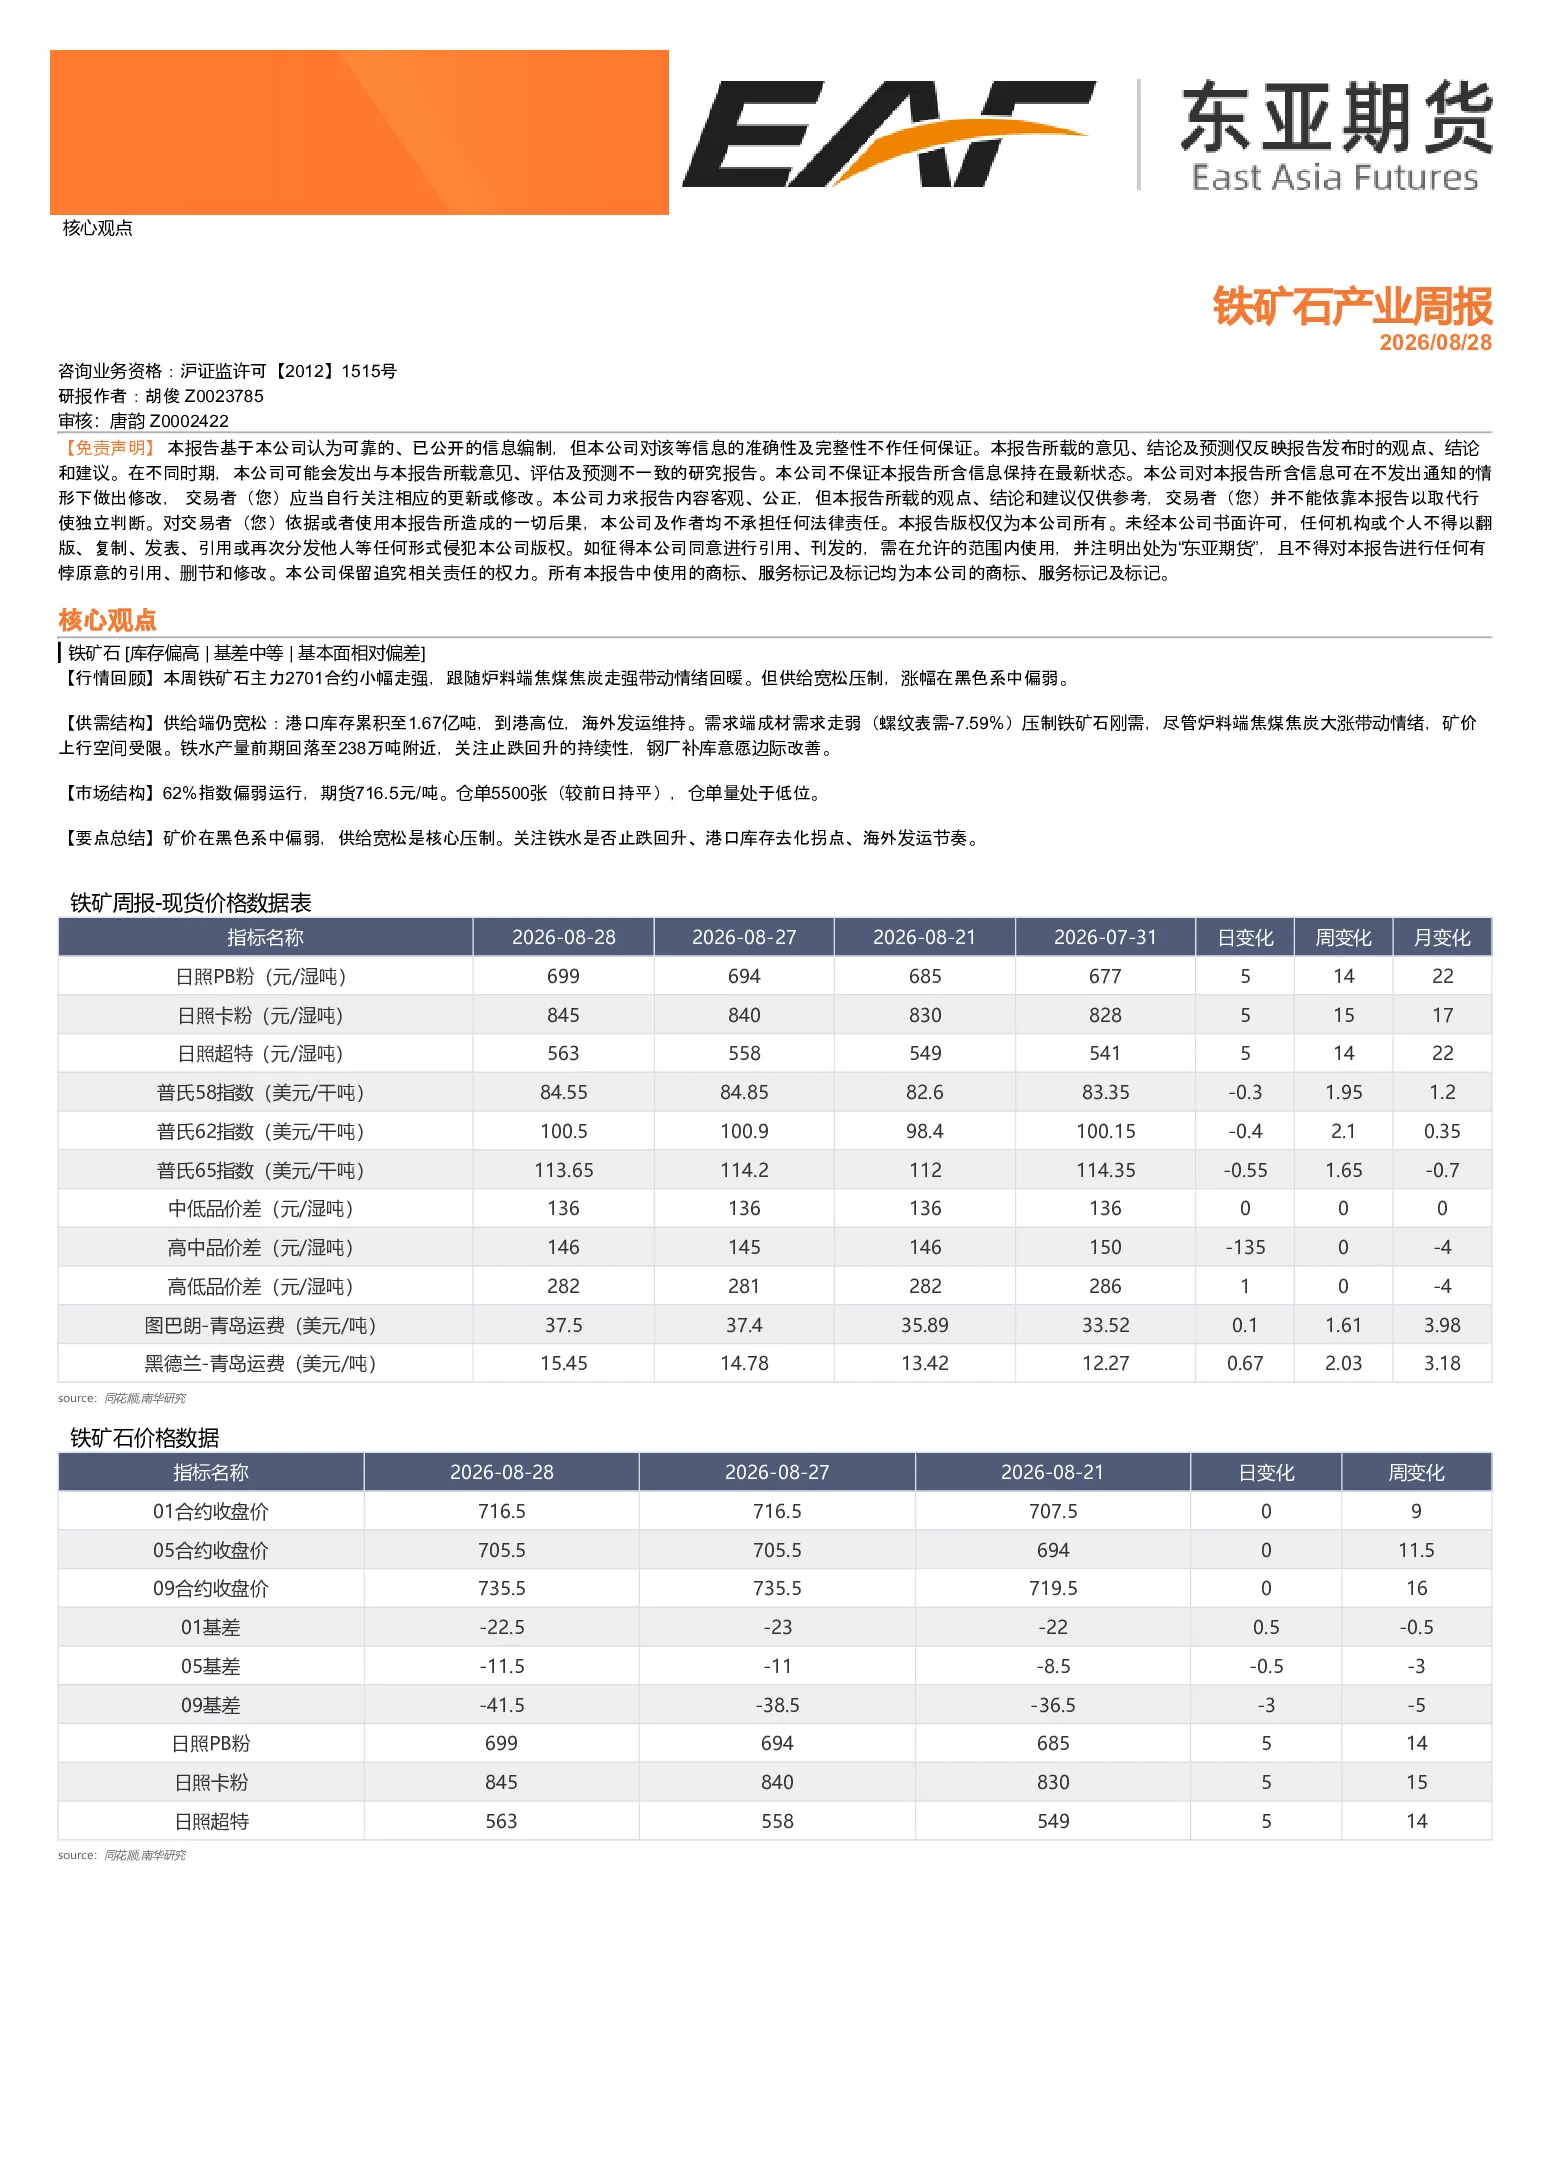
铁矿石产业本周库存偏高,基差中等,基本面相对偏差。主力2701合约小幅走强,主要受炉料端焦煤焦炭走强带动情绪回暖,但供给宽松压制,涨幅在黑色系中偏弱。港口库存累积至1.67亿吨,到港高位,海外发运维持。成材需求走弱压制铁矿石刚需,尽管焦煤焦炭大涨,矿价上行空间受限。关注铁水产量止跌回升、港口库存去化拐点及海外发运节奏。
铁矿石行业供需结构有何特点?
供给端仍宽松,港口库存累积至1.67亿吨,到港高位,海外发运维持。需求端成材需求走弱(螺纹表需-7.59%),压制铁矿石刚需。尽管炉料端焦煤焦炭大涨带动情绪,但矿价上行空间受限。铁水产量前期回落至238万吨附近,关注止跌回升的持续性,钢厂补库意愿边际改善。这些因素共同决定了当前铁矿石市场的供需平衡状态。
本报告重点分析了哪些方向?
本报告重点分析了铁矿石产业的基本面、供需结构及市场结构。基本面显示库存偏高、基差中等;供需结构方面,供给宽松压制矿价,需求走弱压制刚需;市场结构方面,62%指数偏弱运行,期货716.5元/吨,仓单5500张,仓单量处于低位。报告还关注了铁水产量变化、港口库存去化和海外发运节奏等因素。
当前铁矿石市场现状如何判断?
当前铁矿石市场面临供给宽松和需求走弱的矛盾,矿价上行空间受限。供给端港口库存累积至1.67亿吨,到港高位,海外发运维持;需求端成材需求走弱压制刚需。虽然炉料端带动情绪,但整体市场偏弱,62%指数运行在低位,期货价格716.5元/吨,仓单量低。市场整体处于弱势调整阶段。
铁矿石市场存在哪些风险提示?
铁矿石市场面临的主要风险包括供给宽松压制矿价,需求走弱压制刚需,以及铁水产量止跌回升的不确定性。港口库存去化拐点不明,海外发运节奏变化也可能影响市场供需平衡。此外,62%指数及期货价格处于低位,仓单量虽不高但市场情绪脆弱,这些都可能成为市场波动的重要因素。需密切关注这些因素变化对市场的影响。
你可能感兴趣
铁矿石周报:产业担忧未退,矿价承压下行
宝城期货2026-04-13
铁矿石周报:产业逻辑主导行情,高位矿价承压下行
宝城期货2024-01-14
新湖铁矿石周报:需求验证阶段,等待产业矛盾积累
新湖期货2025-03-09
铁矿石周报:产业担忧未退,矿价承压下行
宝城期货2025-03-23
新湖铁矿石周报:短线宏观产业均偏弱,中线区间宽震荡
新湖期货2023-03-27
铁矿石周报:情绪与产业驱动,矿价偏强震荡
五矿期货2025-02-22
铁矿石产业周报
东亚期货2026-07-31
铁矿石周报:产业格局偏弱,矿价震荡回落
宝城期货2026-05-24
铁矿石产业周报
东亚期货2026-07-17
铁矿石周报:产业情绪共振,矿价承压下行
宝城期货2026-02-08