猜你想问
这份研报主要讲了哪些内容?
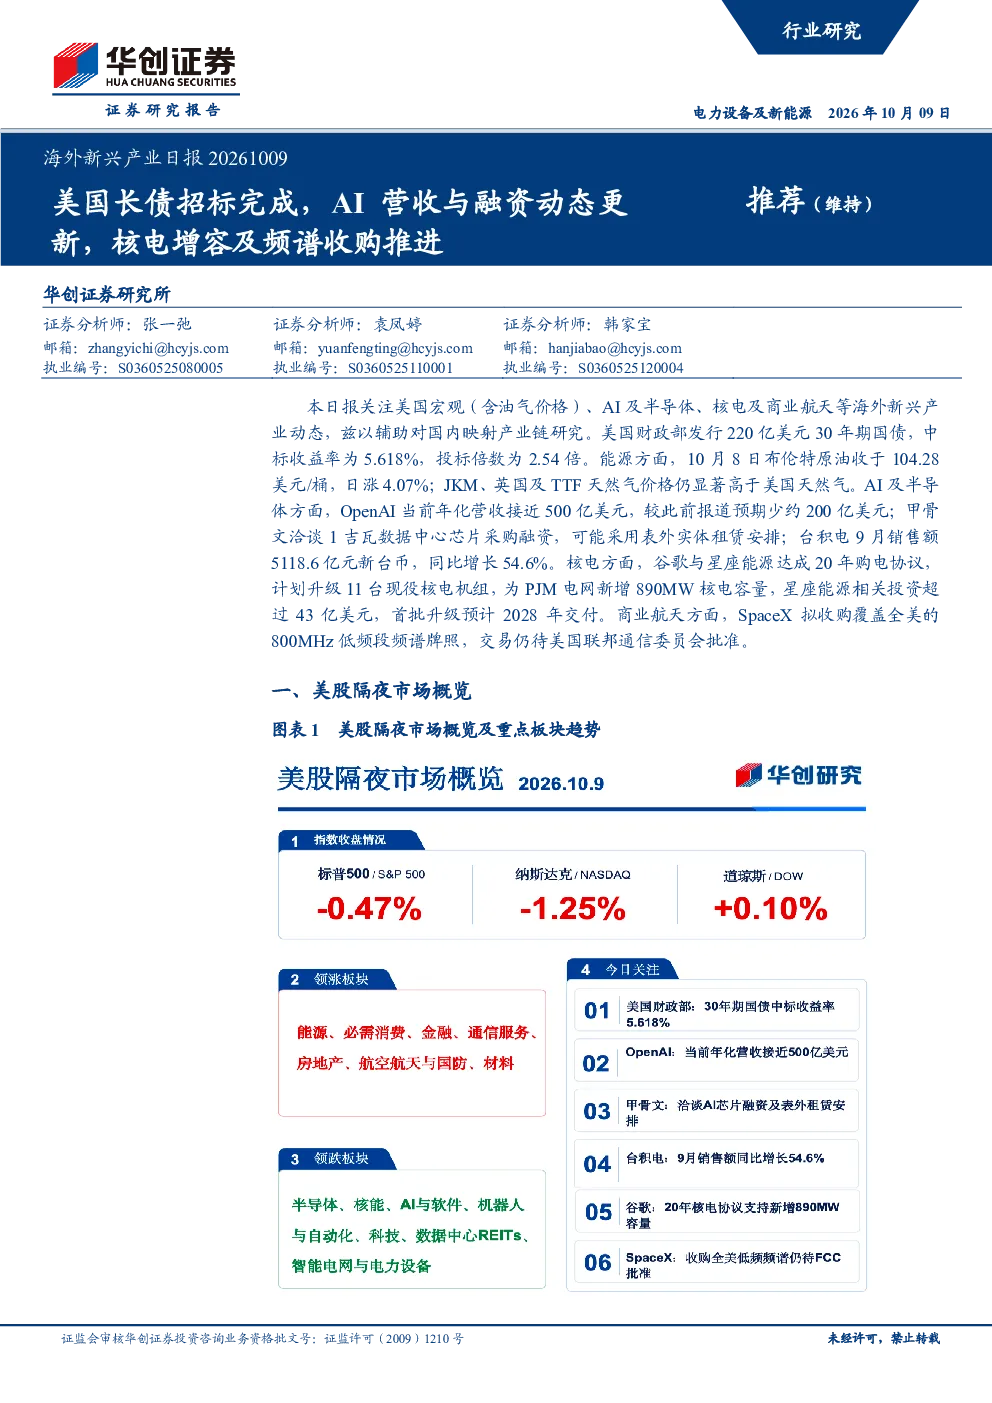
本研报聚焦海外新兴产业动态,涵盖美国长债招标结果、AI企业营收与融资进展、核电增容计划及频谱资源收购等关键信息。具体分析了美债招标的收益率与投标倍数变化、油气价格区域分化趋势,以及OpenAI、甲骨文、台积电等AI及半导体企业的营收与融资动态。此外,还探讨了谷歌与星座能源的核电购电协议,涉及11台核电机组升级和890MW新增容量,以及SpaceX低频频谱收购计划及其监管进展。
AI行业目前的发展趋势如何?
AI行业呈现多元化发展趋势。一方面,企业营收与融资持续活跃,如OpenAI年化营收接近500亿美元,甲骨文洽谈数据中心芯片采购,台积电晶圆代工销售增长显著。另一方面,AI商业化落地加速,但面临算力投资回报等挑战。美债收益率高位运行可能推高AI基础设施融资成本,影响资本开支计划。同时,AI服务收入增长速度和算力投资回报成为市场关注焦点,若不及预期可能影响企业后续投资节奏。
研报重点分析了哪些方向?
研报重点分析了美国宏观政策动向、AI及半导体产业链动态、核电清洁能源发展,以及商业航天频谱资源布局。具体包括美债招标对市场利率的影响、AI企业营收与融资策略、晶圆代工销售增长情况、谷歌与星座能源的核电购电协议细节,以及SpaceX低频频谱收购计划及其潜在监管影响。这些分析旨在揭示海外新兴产业的关键发展节点与投资机会。
当前市场处于什么状态?
当前市场呈现多板块分化状态。美国长债招标显示市场对高利率环境仍需适应,油气价格区域分化加剧。AI行业在融资与营收端表现强劲,但商业化落地面临挑战。核电与商业航天领域则展现出长期发展潜力,如谷歌的核电购电协议推动美国核电增容,SpaceX频谱收购计划助力星链服务拓展。整体来看,新兴产业发展前景广阔,但需关注宏观政策与市场风险变化。
研报提示了哪些风险?
研报提示三大主要风险:一是美国长端利率波动风险,高企的美债收益率可能推高AI等新兴产业的融资成本,影响企业资本开支与板块估值。二是AI商业化及算力投资回报不及预期风险,若AI服务收入增长缓慢或算力投资回报率低,可能导致企业放缓数据中心建设与芯片采购。三是核电增容及卫星通信业务拓展风险,若现役核电机组升级进度延后,或SpaceX频谱交易未获监管批准,可能影响新增电力容量交付与卫星通信服务扩展计划。