猜你想问
这份研报主要讲了哪些内容?
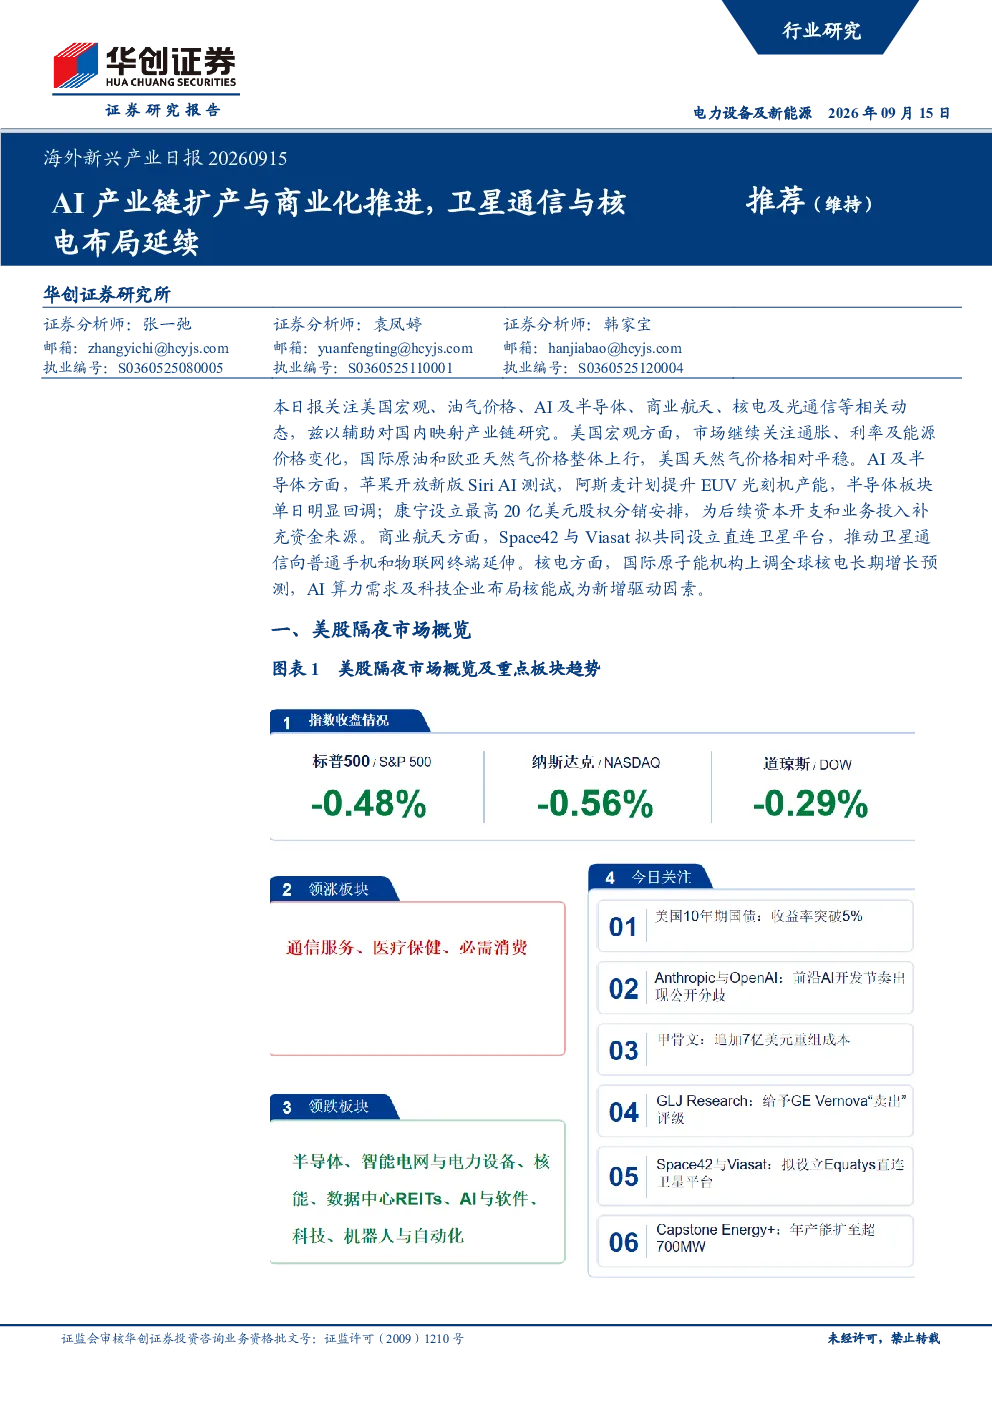
这份研报主要关注海外新兴产业动态,重点分析了AI产业链扩产与商业化推进、卫星通信平台建设以及核电布局延续三大方向。其中,AI产业链方面,探讨了苹果新Siri AI测试、阿斯麦EUV光刻机扩产计划以及康宁资本开支安排;卫星通信方面,报道了Space42与Viasat拟设立Equatys直连卫星平台;核电方面,提及了国际原子能机构对全球核电装机量的长期增长预测上调。研报还包含了美股隔夜市场概览、美国宏观通胀与能源价格对利率预期的影响等内容。
AI及半导体赛道未来发展趋势如何?
AI及半导体赛道未来发展趋势呈现多重要素。首先,AI终端测试逐步推进,如苹果新Siri的AI功能开放,显示AI应用正从云端向终端渗透。其次,EUV光刻机扩产预期升温,阿斯麦计划到2028年产能超110台,AI服务器需求成为重要支撑。此外,资本开支方面,康宁设立最高20亿美元股权分销安排,为相关业务投入补充资金。整体来看,AI算力需求及科技企业布局核能或推动项目投资,但需关注终端渗透放缓可能带来的订单影响。
研报重点分析了哪些方向?
研报重点分析了AI产业链的扩产与商业化推进、商业航天卫星通信平台建设以及全球核电长期增长预期这三个方向。在AI产业链方面,聚焦了苹果新Siri的AI测试进展、阿斯麦EUV设备的产能规划以及康宁的资本开支安排;商业航天领域,关注了Space42与Viasat合作设立Equatys直连卫星平台的项目进展;核电方面,重点报道了国际原子能机构对全球核电装机量的长期增长预测上调,并分析了AI算力需求及科技企业布局核能对项目投资的推动作用。
当前市场现状如何判断?
当前市场现状呈现多领域动态发展。AI产业链方面,商业化推进加速,但终端渗透仍需时间验证,设备供应商如阿斯麦受益于AI服务器需求增长。商业航天领域,卫星通信平台建设逐步落地,但项目推进依赖监管审批等外部条件。核电市场方面,全球装机量预期持续上调,AI算力需求及科技企业布局或成为新动力。宏观层面,美国通胀与能源价格影响利率预期,通胀持续或加大利率和估值波动风险。
研报提到了哪些风险提示?
研报提示了多项风险:美国通胀及货币政策风险,通胀持续可能加大利率和估值波动;油气价格波动风险,地缘局势等变化可能致油价大幅波动;AI需求及资本开支风险,终端渗透放缓或影响相关企业订单;商业航天项目推进风险,监管审批等可能导致进度不及预期;核电项目建设风险,审批、融资等变化可能影响产业链订单释放。这些风险需关注,但研报未涉及具体投资建议。