猜你想问
这份研报的核心内容是什么?
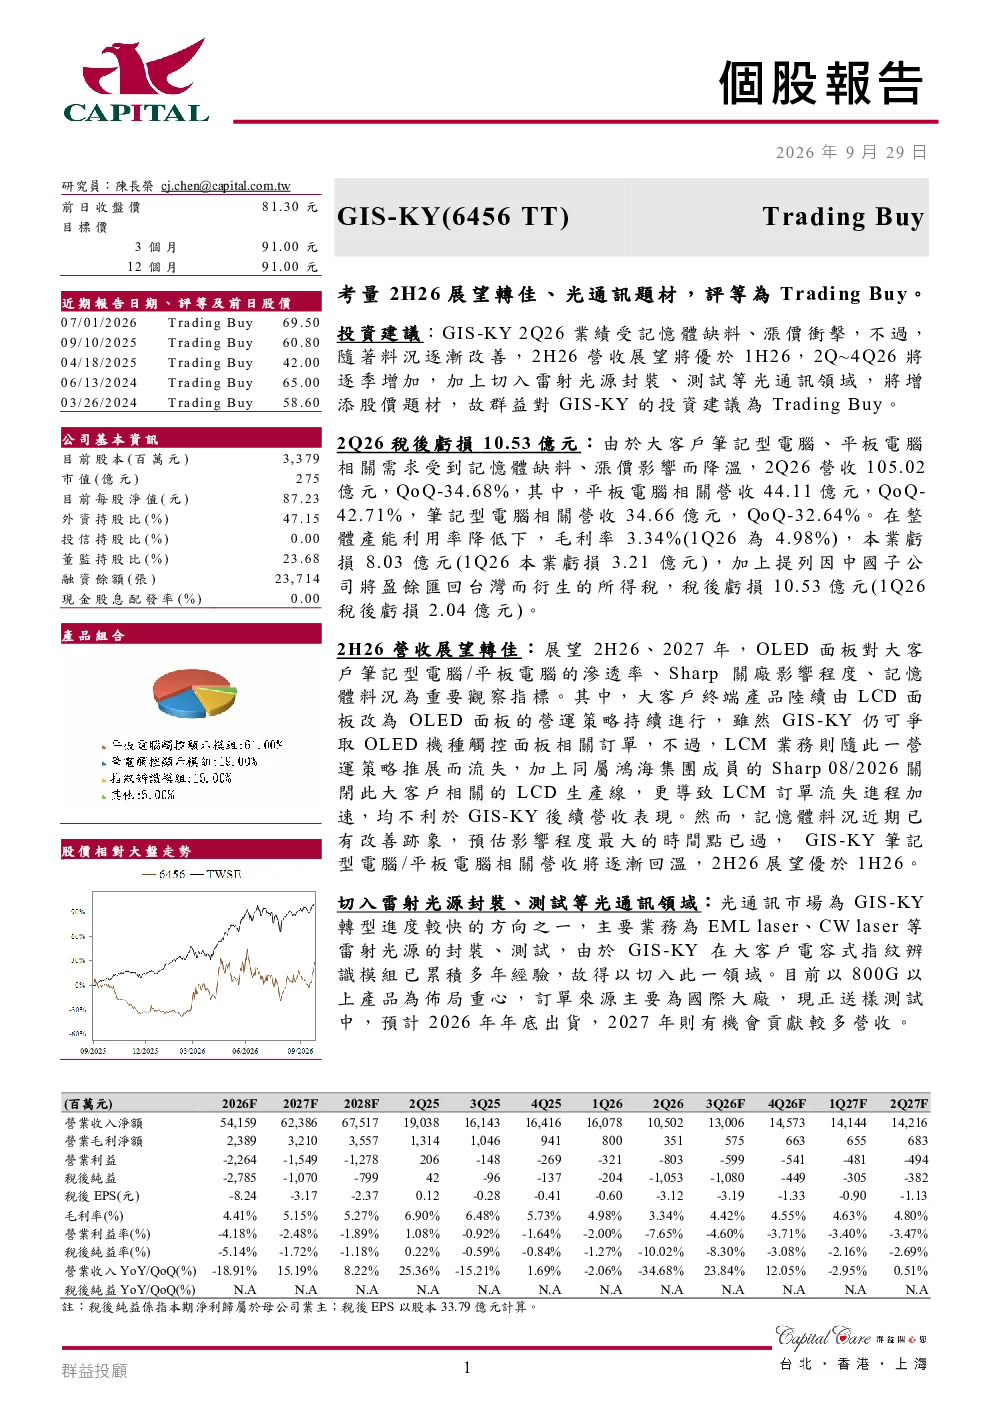
这份研报的核心内容是分析GIS-KY的业绩表现与未来展望。报告指出,尽管第二季度因记忆体缺料和涨价导致营收环比大幅下降,但下半年营收展望转佳,主要得益于记忆体市场状况的改善以及公司切入光通讯领域的业务拓展。群益给予GIS-KY交易性买入评级,主要考量其下半年业绩改善预期和光通讯题材的潜力。
光通讯领域的发展趋势如何?
光通讯领域的发展趋势积极,GIS-KY正积极转型进入该领域,主要布局800G以上产品,如EML laser、CW laser等激光光源的封装和测试。目前产品已进入送样测试阶段,预计2026年底开始出货,2027年有望贡献较多营收。该领域的发展为公司带来了新的增长点,也提升了市场对其未来发展的期待。
报告重点分析了GIS-KY的哪些方向?
报告重点分析了GIS-KY的业绩表现、下半年营收展望以及转型方向。在业绩方面,报告指出第二季度因客户需求降温导致营收下滑,但下半年随着记忆体市场好转,营收有望回温。在转型方向上,报告强调了光通讯领域的发展潜力,以及公司在该领域的布局进展。此外,报告还提及了公司在Micro LED、SRG waveguide模块等领域的探索,展现了其多元化发展的战略。
当前市场对GIS-KY的判断是什么?
当前市场对GIS-KY的判断是,尽管短期业绩面临压力,但长期发展潜力较大。报告指出,下半年营收展望转佳,光通讯题材的拓展为公司带来了新的增长动力。市场关注其转型进展,特别是光通讯产品的出货情况。同时,公司ESG方面的表现也受到市场认可,其在气候变化管理和能源管理方面的举措展现了其可持续发展 commitment。
研报是否存在风险提示?
研报中存在一定的风险提示。首先,记忆体市场的波动仍可能影响公司业绩,尽管近期市场有所改善,但未来仍存在不确定性。其次,光通讯领域的转型需要时间和资源投入,市场接受程度和竞争格局仍需观察。此外,公司在新领域的拓展也面临技术和市场风险。投资者需关注这些潜在风险,结合公司转型进展和市场环境变化进行综合判断。