猜你想问
这份研报的核心内容是什么?
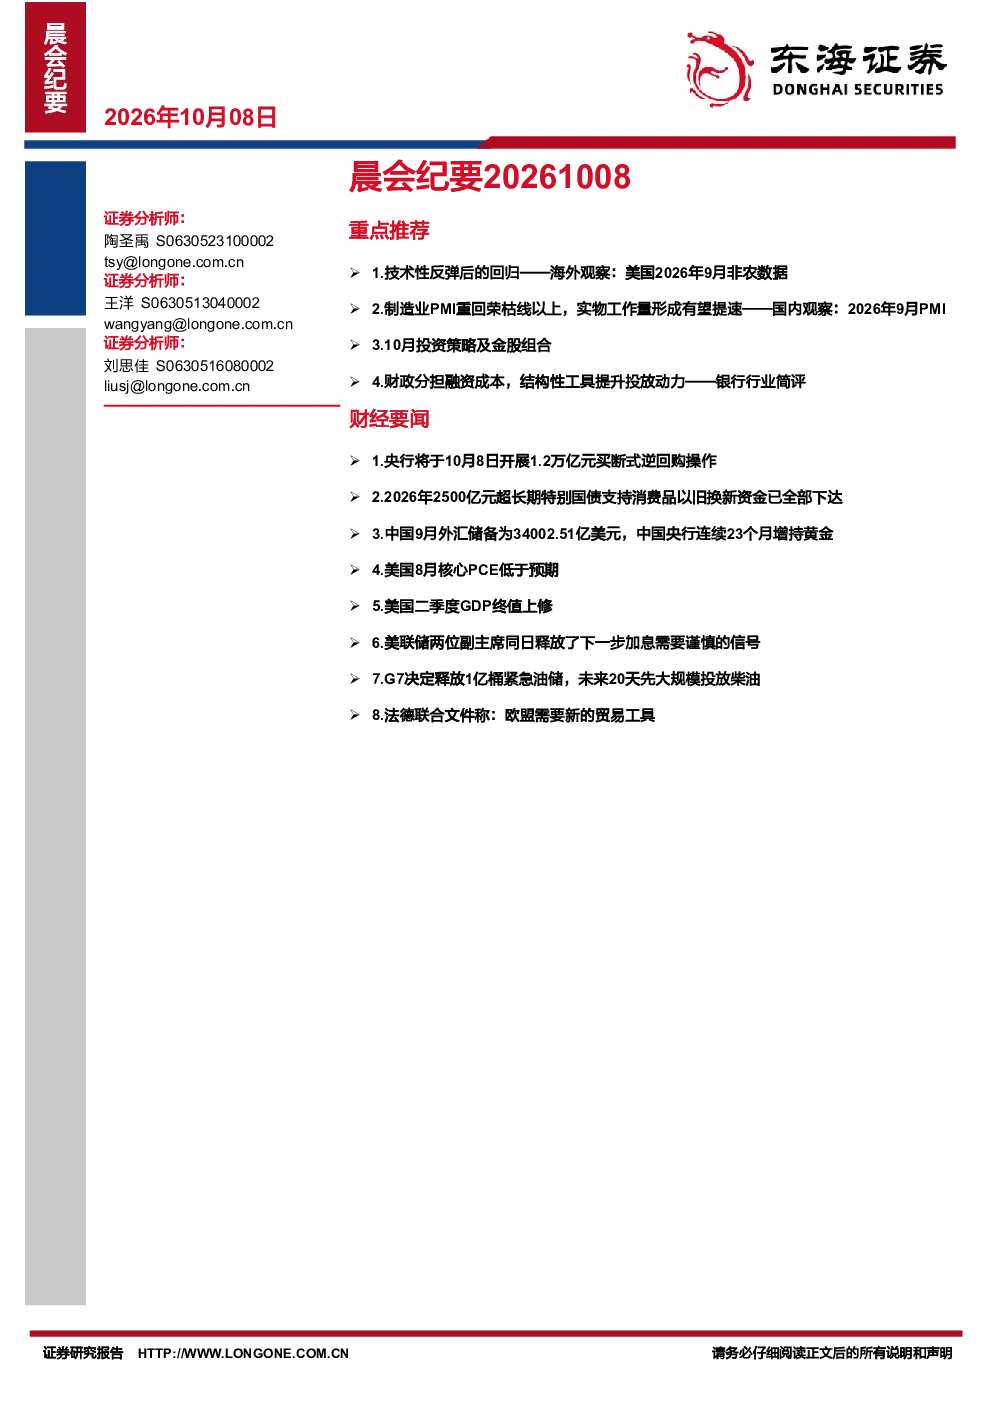
这份研报主要涵盖了美国2026年9月非农数据、国内2026年9月PMI、10月投资策略及金股组合、银行行业简评等海外和国内经济观察内容。美国非农数据低于预期,显示就业市场技术性反弹后的回归,薪资增速回落缓解通胀担忧。国内制造业PMI重回荣枯线以上,供给修复快于需求,非制造业PMI超季节性回升。投资策略方面,建议关注AI算力投入、油价相关标的、商品关联行业、基建及高端制造等主线。银行行业方面,央行调整货币政策工具,支持信贷投放,对银行经营整体偏正面。
研报对哪些赛道或行业的发展趋势进行了分析?
研报对AI算力投入、油价相关标的、商品关联行业、基建及高端制造等赛道进行了投资策略分析。AI算力投入被视为重要配置主线,反映了对人工智能技术发展的看好。油价相关标的和商品关联行业则与全球能源市场及大宗商品价格波动相关,基建及高端制造则体现了对国家产业升级和基础设施建设的需求关注。这些赛道的分析基于当前宏观经济环境和政策导向。
研报重点分析了哪些方向?
研报重点分析了美国非农数据和PMI数据对经济走势的影响,以及国内制造业和非制造业的景气度变化。同时,对10月份的投资策略进行了详细阐述,提出了AI算力、油价相关、商品、基建和高端制造等配置主线。此外,还重点解读了央行调整货币政策工具对银行行业的影响,包括PSL利率下调、再贷款额度增加以及居民购房贷款贴息政策等。这些分析旨在为投资者提供全面的市场观察和投资参考。
当前市场处于什么状态?
当前市场状态呈现多维度特征。美国就业市场在技术性反弹后有所回归,非农数据低于预期,薪资增速回落,通胀担忧有所缓解,但就业市场不支持连续加息。国内制造业PMI重回荣枯线以上,供给修复快于需求,非制造业PMI超季节性回升,显示出一定的经济复苏迹象。投资策略方面,建议关注AI算力、油价相关、商品、基建和高端制造等主线,反映了对特定赛道和行业的看好。整体来看,市场处于动态变化中,需要密切关注宏观经济数据和政策动向。
研报提示了哪些风险?
研报提示了美联储加息路径的不确定性,连续加息仍存不确定性,可能影响全球金融市场波动。国内经济复苏的基础尚不稳固,K型分化可能收敛但仍需关注投资增速降幅收窄的可能性。政策效果有待观察,财政金融协同深化能否有效改善银行投放积极性需要时间验证。此外,海外地缘政治风险和全球经济增长前景也存在不确定性,可能对市场产生影响。投资者需密切关注相关动态,谨慎评估投资风险。