市场分析
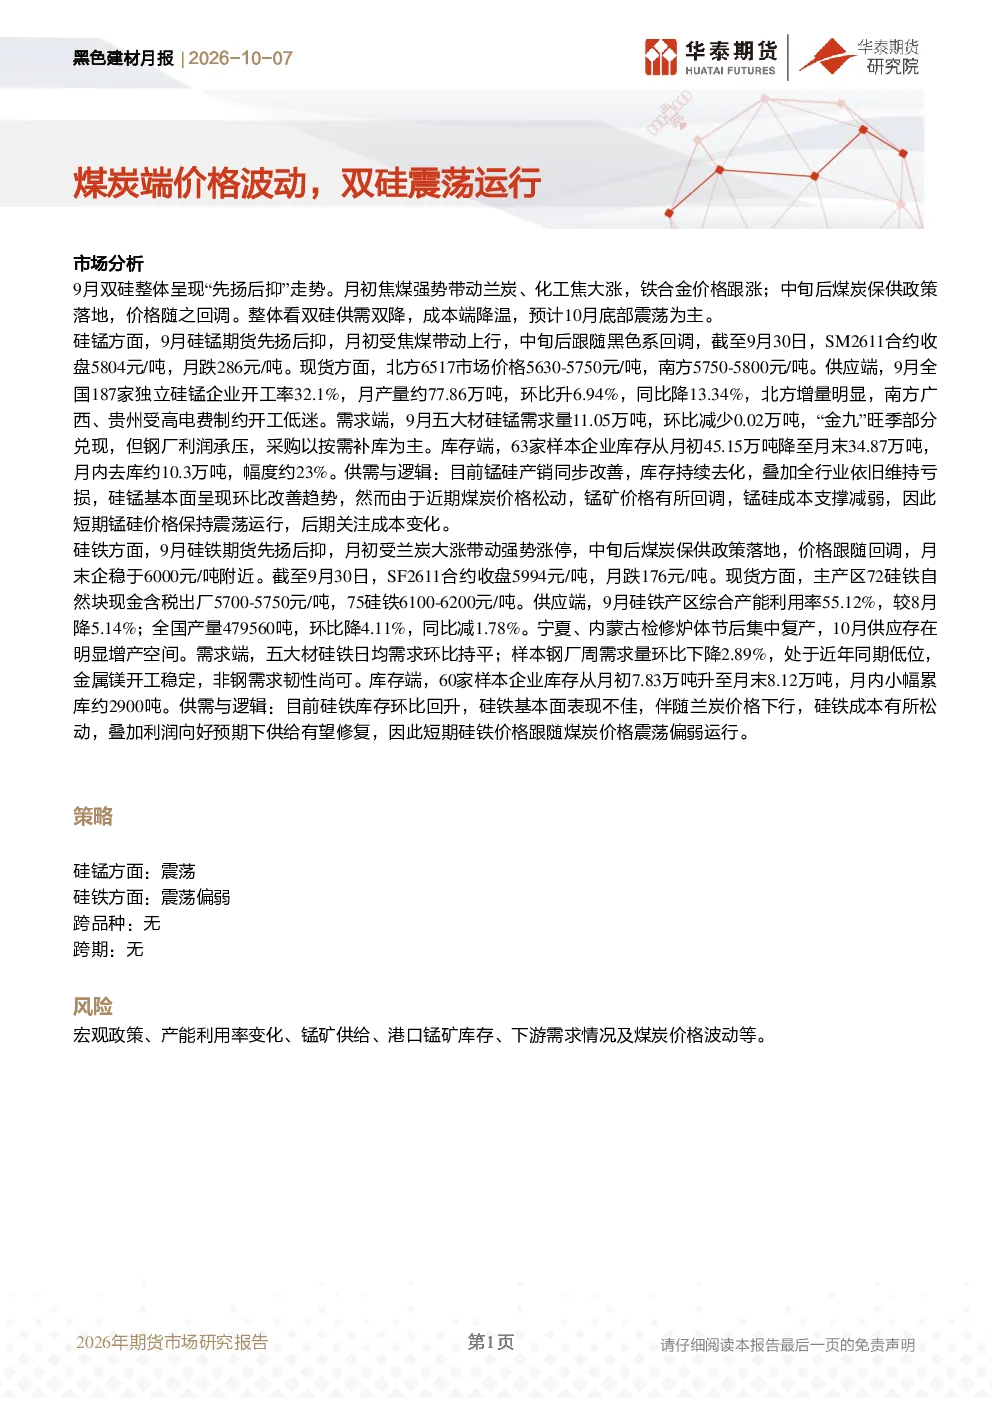
9月双硅整体呈现“先扬后抑”走势。月初焦煤强势带动兰炭、化工焦大涨,铁合金价格跟涨;中旬后煤炭保供政策落地,价格随之回调。整体看双硅供需双降,成本端降温,预计10月底部震荡为主。
硅锰方面:
- 期货:9月硅锰期货先扬后抑,月初受焦煤带动上行,中旬后跟随黑色系回调,截至9月30日,SM2611合约收盘5804元/吨,月跌286元/吨。
- 现货:北方6517市场价格5630-5750元/吨,南方5750-5800元/吨。
- 供应:9月全国187家独立硅锰企业开工率32.1%,月产量约77.86万吨,环比升6.94%,同比降13.34%,北方增量明显,南方广西、贵州受高电费制约开工低迷。
- 需求:9月五大材硅锰需求量11.05万吨,环比减少0.02万吨,“金九”旺季部分兑现,但钢厂利润承压,采购以按需补库为主。
- 库存:63家样本企业库存从月初45.15万吨降至月末34.87万吨,月内去库约10.3万吨,幅度约23%。
- 供需与逻辑:产销同步改善,库存持续去化,但成本支撑减弱,短期价格保持震荡运行,后期关注成本变化。
硅铁方面:
- 期货:9月硅铁期货先扬后抑,月初受兰炭大涨带动强势涨停,中旬后煤炭保供政策落地,价格跟随回调,月末企稳于6000元/吨附近。截至9月30日,SF2611合约收盘5994元/吨,月跌176元/吨。
- 现货:主产区72硅铁自然块现金含税出厂5700-5750元/吨,75硅铁6100-6200元/吨。
- 供应:9月硅铁产区综合产能利用率55.12%,较8月降5.14%;全国产量479560吨,环比降4.11%,同比减1.78%。宁夏、内蒙古检修炉体节后集中复产,10月供应存在明显增产空间。
- 需求:五大材硅铁日均需求环比持平;样本钢厂周需求量环比下降2.89%,处于近年同期低位,金属镁开工稳定,非钢需求韧性尚可。
- 库存:60家样本企业库存从月初7.83万吨升至月末8.12万吨,月内小幅累库约2900吨。
- 供需与逻辑:库存环比回升,基本面表现不佳,成本有所松动,供给有望修复,短期价格跟随煤炭价格震荡偏弱运行。
策略
风险
宏观政策、产能利用率变化、锰矿供给、港口锰矿库存、下游需求情况及煤炭价格波动等。
图表
- 图1:郑州商品交易所:硅锰:主力合约:收盘价(日度)
- 图2:郑州商品交易所:硅铁:主力合约:收盘价(日度)
- 图3:内蒙古硅锰主力合约基差
- 图4:宁夏硅铁主力合约基差
- 图5:硅锰开工率(周度)
- 图6:硅锰产量(周度)
- 图7:硅铁开工率
- 图8:硅铁产量(周度)
- 图9:247家钢铁企业:液态铁:日均产量:中华人民共和国(周度)
- 图10:五大材产量
- 图11:硅锰:五大材需求量:中国(周)
- 图12:硅铁:五大材需求量:中华人民共和国(周度)
- 图13:硅锰:63家样本企业库存(周度)
- 图14:硅锰:63家样本企业库存:内蒙古自治区(周度)
- 图15:硅铁:60家样本企业库存(周度)
- 图16:硅铁:60家样本企业库存:宁夏(周度)
- 图17:锰矿港口库存(周度)
表格
价格及价差方面
- 硅锰:SM2611合约收盘5804元/吨,月跌286元/吨。现货北方6517市场价格5630-5750元/吨,南方5750-5800元/吨。
- 硅铁:SF2611合约收盘5994元/吨,月跌176元/吨。现货主产区72硅铁自然块现金含税出厂5700-5750元/吨,75硅铁6100-6200元/吨。
供给方面
- 硅锰:9月全国187家独立硅锰企业开工率32.1%,月产量约77.86万吨,环比升6.94%,同比降13.34%,北方增量明显,南方广西、贵州受高电费制约开工低迷。
- 硅铁:9月硅铁产区综合产能利用率55.12%,较8月降5.14%;全国产量479560吨,环比降4.11%,同比减1.78%。宁夏、内蒙古检修炉体节后集中复产,10月供应存在明显增产空间。
需求方面
- 硅锰:9月五大材硅锰需求量11.05万吨,环比减少0.02万吨,“金九”旺季部分兑现,但钢厂利润承压,采购以按需补库为主。
- 硅铁:五大材硅铁日均需求环比持平;样本钢厂周需求量环比下降2.89%,处于近年同期低位,金属镁开工稳定,非钢需求韧性尚可。
库存方面
- 硅锰:63家样本企业库存从月初45.15万吨降至月末34.87万吨,月内去库约10.3万吨,幅度约23%。
- 硅铁:60家样本企业库存从月初7.83万吨升至月末8.12万吨,月内小幅累库约2900吨。