猜你想问
这份研报的核心内容是什么?
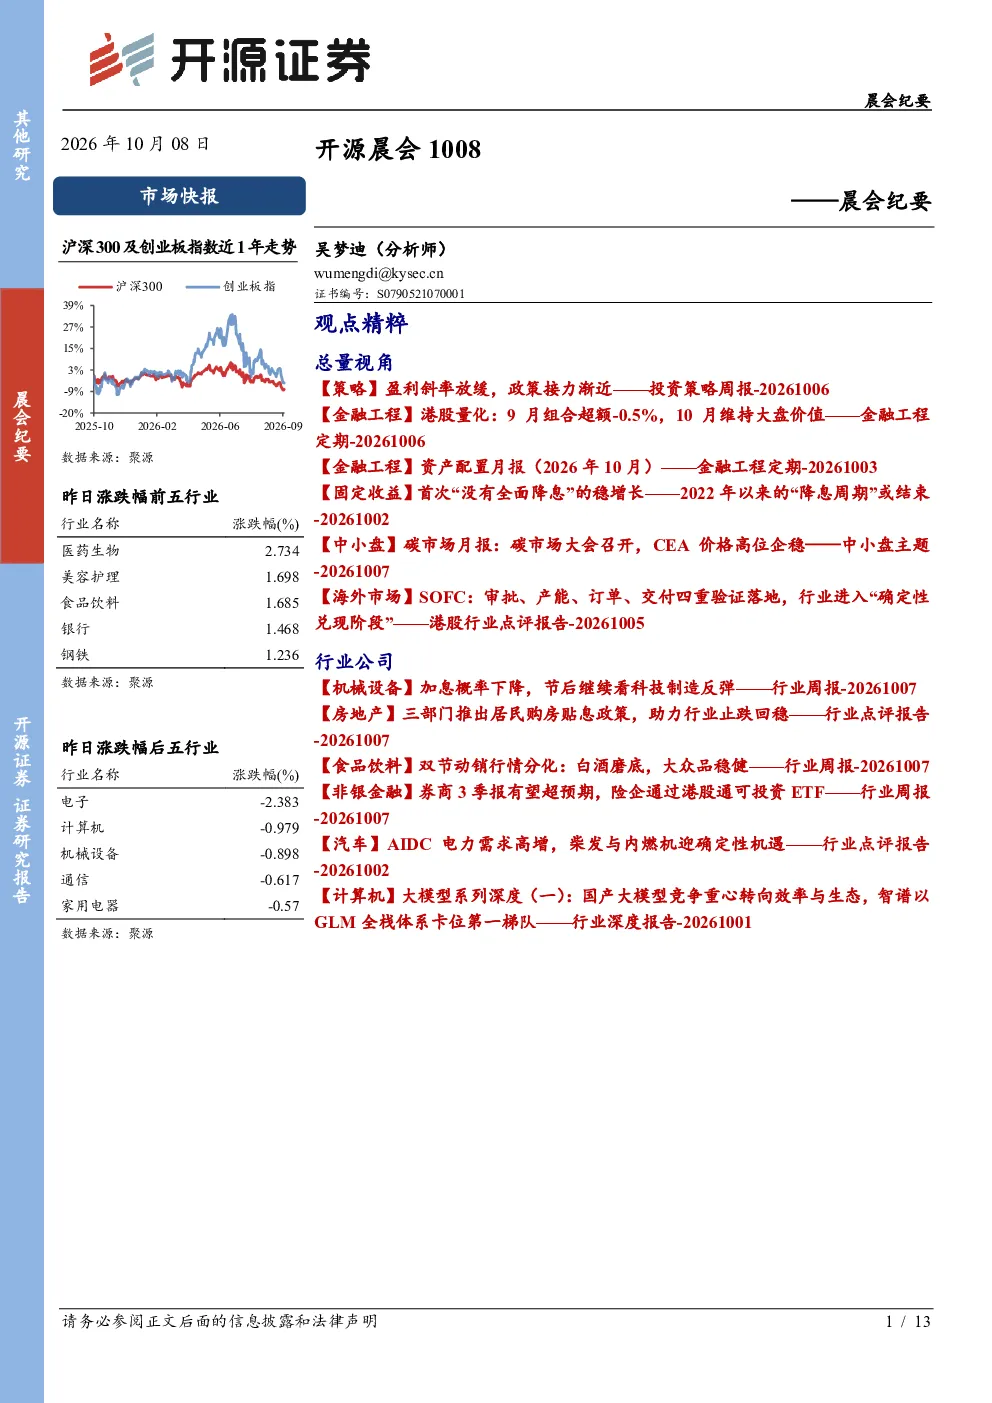
这份研报的核心内容涵盖了总量视角的市场再平衡分析,指出盈利斜率放缓但政策接力渐近,盈利顶可能出现在年末。同时关注内需政策重要性提升和海外科技环境边际改善,认为科技反弹土壤改善,地产及内需资产重要性上升。在金融工程方面,分析了港股量化组合表现和南下资金动态。资产配置建议看多短债、偏股低估转债和黄金资产,推荐配置相关ETF。海外市场聚焦SOFC行业确定性兑现阶段,国内碳市场首次扩围平稳落地。固定收益方面,指出2022年以来降息周期或结束,债券收益率或将上行。行业公司方面,看好机械设备、房地产、食品饮料、非银金融、汽车和计算机等领域的投资机会。
研报对哪些赛道/行业的发展趋势进行了分析?
研报对多个赛道和行业的发展趋势进行了分析。总量视角上,认为市场处于再平衡阶段,科技反弹土壤改善,地产及内需资产重要性上升。金融工程方面,关注港股市场成交缩量回落和南下资金净流入加速。资产配置建议看多短债、偏股低估转债和黄金资产,看多钢铁、食饮、公用、医药、美护、非银等板块。海外市场聚焦SOFC行业确定性兑现阶段,国内碳市场首次扩围平稳落地。行业公司方面,看好机械设备(AI资本开支增长动力)、房地产(居民购房贴息政策助力止跌)、食品饮料(双节动销分化)、非银金融(券商3季报有望超预期)、汽车(AIDC电力需求高增)和计算机(国产大模型竞争重心转向效率与生态)等领域的投资机会。
研报重点分析了哪些方向?
研报重点分析了多个方向。总量视角上,关注市场再平衡阶段、盈利斜率放缓、政策接力渐近、盈利顶可能出现在年末、内需政策重要性提升和海外科技环境边际改善。金融工程方面,分析了港股量化组合表现、南下资金动态和港股CCASS优选20组合配置。资产配置建议看多短债、偏股低估转债和黄金资产,推荐配置相关ETF,并看空权益资产。海外市场聚焦SOFC行业确定性兑现阶段、审批路径形成“先例效应”和扩产夯实供给能力。固定收益方面,指出2022年以来降息周期或结束,政策重心是推动低能级城市房价见底,债券收益率或将上行。行业公司方面,重点分析了机械设备(AI资本开支增长动力)、房地产(居民购房贴息政策助力止跌)、食品饮料(双节动销分化)、非银金融(券商3季报有望超预期)、汽车(AIDC电力需求高增)和计算机(国产大模型竞争重心转向效率与生态)等领域的投资机会。
研报对当前市场现状有何判断?
研报对当前市场现状作出了多维度判断。总量视角上,认为市场处于再平衡阶段,盈利斜率放缓但政策接力渐近,盈利顶可能出现在年末,内需政策重要性提升,海外科技环境边际改善。金融工程方面,指出港股市场9月成交缩量回落,板块普跌,南下资金净流入加速,外资持仓占比下降。资产配置建议看多短债、偏股低估转债和黄金资产,看空权益资产,最新权益仓位1.1%。海外市场认为SOFC行业进入“确定性兑现阶段”,审批路径形成“先例效应”,监管不确定性折价下行。固定收益方面,指出2022年以来降息周期或结束,政策重心是推动低能级城市房价见底,债券收益率或将上行。行业公司方面,分析了机械设备(AI资本开支增长动力)、房地产(居民购房贴息政策助力止跌)、食品饮料(双节动销分化)、非银金融(券商3季报有望超预期)、汽车(AIDC电力需求高增)和计算机(国产大模型竞争重心转向效率与生态)等领域的投资机会。
研报有哪些风险提示?
研报提示了多个风险点。总量视角上,盈利顶可能出现在年末存在不确定性,内需政策效果有待观察,海外科技环境边际改善幅度有限。金融工程方面,港股市场波动可能加剧,南下资金流入存在不确定性,外资持仓占比下降可能影响市场表现。资产配置方面,看空权益资产可能面临市场波动风险,推荐配置的ETF表现可能不及预期。海外市场方面,SOFC行业“确定性兑现阶段”存在技术迭代不及预期风险,国内碳市场首次扩围可能面临政策调整风险。固定收益方面,债券收益率上行可能带来债券价格下跌风险,债市反转风险需警惕。行业公司方面,机械设备(AI服务器出货压力)、房地产(政策效果不及预期)、食品饮料(白酒渠道库存偏高)、非银金融(券商盈利韧性可能不及预期)、汽车(国产替代与出海面临竞争)和计算机(国产大模型生态建设不完善)等领域的投资机会存在不确定性。