猜你想问
这份研报的核心内容是什么?
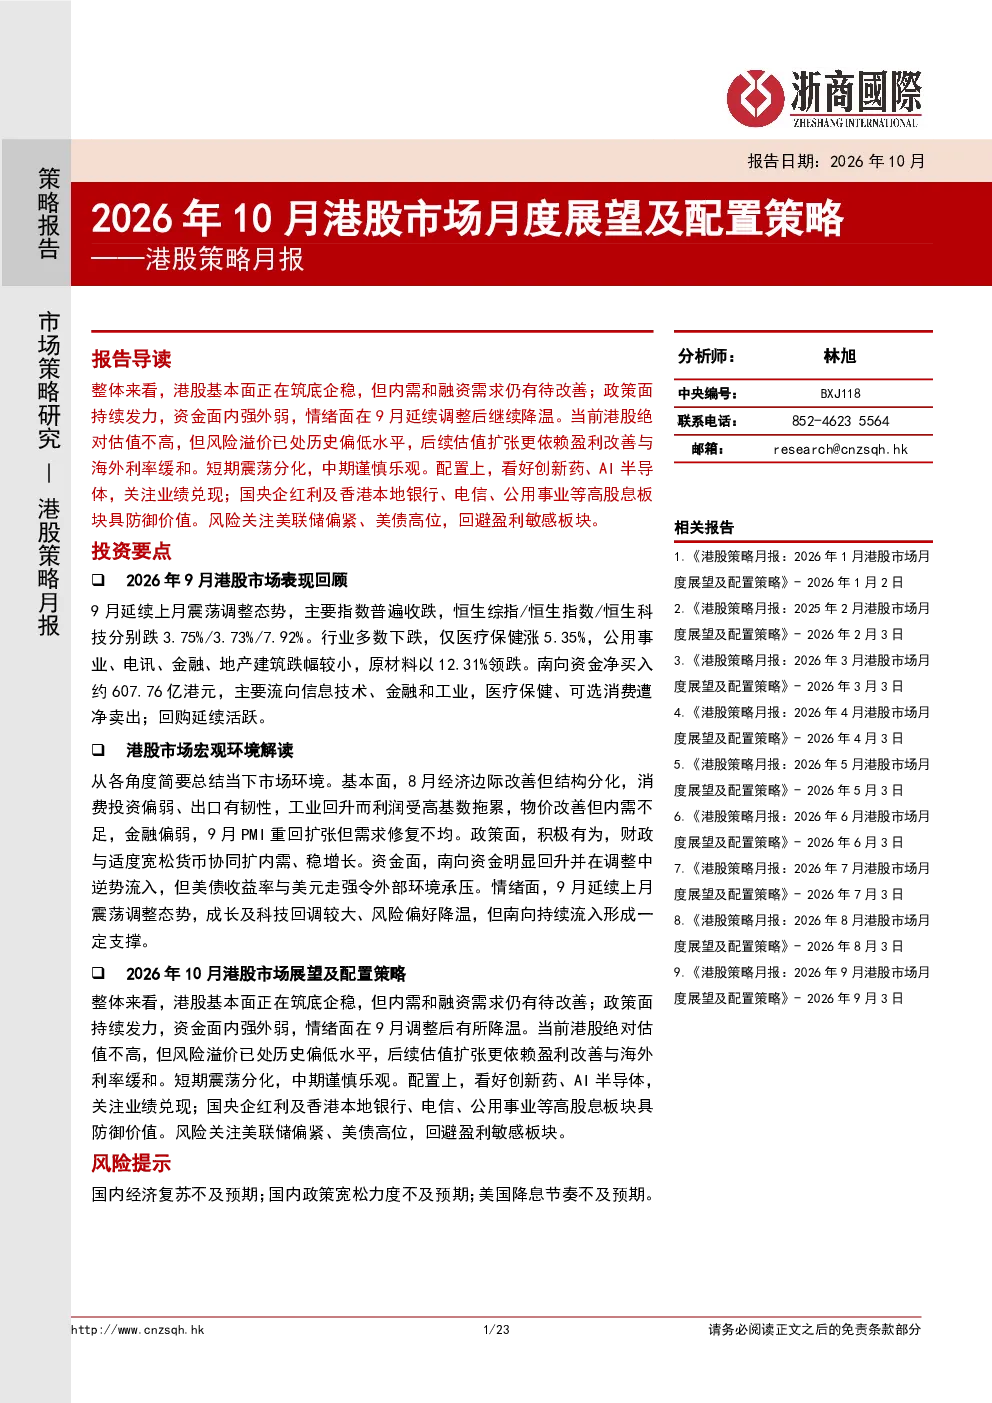
本报告分析了2026年10月港股市场的表现及展望。核心观点包括港股基本面筑底企稳但内需融资需求待改善,政策面持续发力,南向资金逆势流入,市场情绪降温,估值绝对不高但风险溢价偏低。报告还提供了港股市场表现、估值水平、南向资金流向、市场回购数据、国内外经济金融数据等关键信息,短期展望震荡分化,中期谨慎乐观,配置策略看好创新药、AI半导体,关注业绩兑现,国央企红利及高股息板块具防御价值。
报告对哪些赛道或行业发展趋势进行了分析?
报告重点分析了港股市场中创新药、AI半导体等科技板块,认为这些领域具有增长潜力。同时关注业绩兑现的板块,以及国央企红利、香港本地银行、电信、公用事业等高股息板块的防御价值。此外,报告也提及医疗保健行业在9月份表现突出,但未对具体个股进行分析。这些分析基于港股市场的基本面、政策面、资金面和情绪面的综合判断。
报告主要分析了哪些方面?
本报告主要分析了港股市场的基本面、政策面、资金面、情绪面和估值情况。具体包括港股市场9月份的震荡调整表现、主要指数跌幅、行业表现、估值水平、南向资金流向、市场回购数据等。同时,报告也纳入了国内外经济金融数据,如中国8月份的经济数据、通胀数据、金融数据以及美国9月份的加息情况和经济数据,为港股市场分析提供了宏观背景。报告还提出了短期和中期展望,以及具体的配置策略和风险提示。
当前港股市场的现状如何?
根据报告,当前港股市场处于震荡调整态势,主要指数普遍收跌,恒生综指、恒生指数和恒生科技分别跌3.75%、3.73%和7.92%。行业多数下跌,仅医疗保健行业上涨。估值方面,恒生指数PE(TTM)约为10.90倍,处于历史71.23%分位点;风险溢价为3.88%,处于历史7.54%分位点。资金面,南向资金9月净买入约607.76亿港元,主要流向信息技术、金融和工业。市场情绪在9月延续调整后继续降温。
研报提示了哪些风险?
报告提示的主要风险包括美联储偏紧的货币政策、美债收益率高位以及美元走强,这些因素可能对港股市场的外部资金环境造成压力。此外,报告也关注港股基本面中内需和融资需求有待改善的问题。在配置策略方面,建议回避盈利敏感板块。这些风险提示基于对国内外经济金融形势的分析,旨在帮助投资者更全面地认识港股市场的潜在挑战。