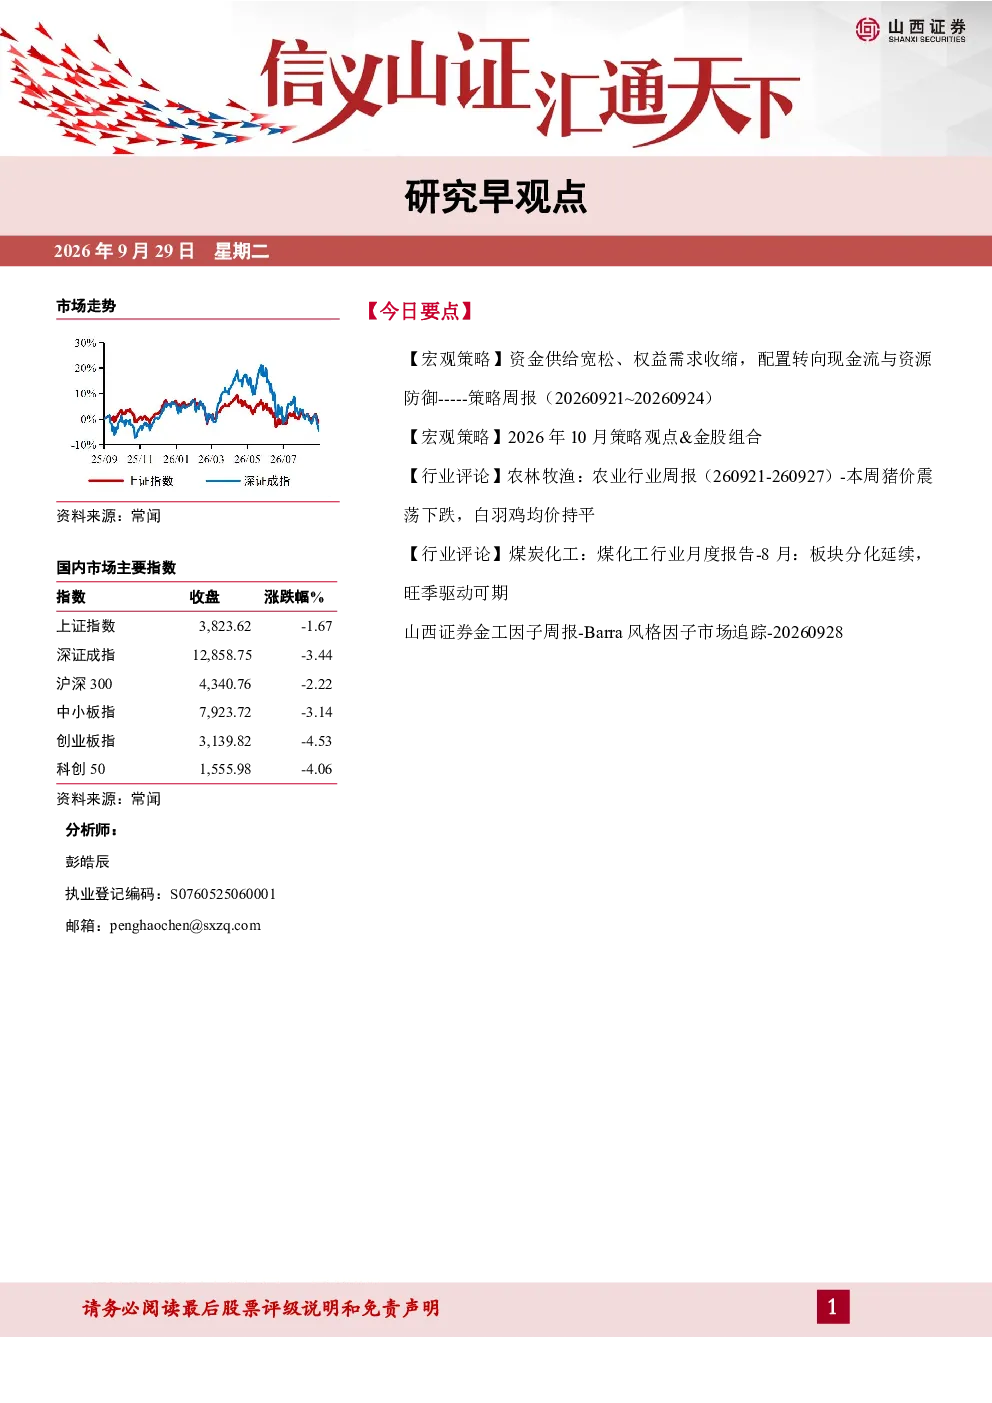
核心观点与关键数据
宏观策略:
- 本周A股市场冲高回落,缩量调整,价值显著占优。
- 资金供给宽松与权益需求收缩并存,配置转向现金流与资源防御。
- 下周倾向于节前缩量整理、重心下移趋缓,仓位维持中性。
- 10月核心矛盾转为三季报业绩验证、“十五五”规划预期定价与流动性跨季安排的叠加。
- 指数已回落至震荡区间中下部,向下受盈利与流动性托底,向上需业绩验证与政策催化配合。
行业评论:
- 农林牧渔: 猪价震荡下跌,白羽鸡均价持平。行业继续亏损,或进一步驱动市场化去产能。建议关注温氏股份、立华股份等生猪养殖股。
- 煤炭化工: 8月板块分化延续,旺季驱动可期。焦炭震荡偏强,尿素依赖出口与秋肥,纯碱弱势震荡,乙二醇短期高位震荡,炭黑高位偏强震荡。建议关注焦化(陕西黑猫、山西焦化、金能科技)和煤化工一体化(中煤能源、兖矿能源、宝丰能源)。
- 山西证券金工因子周报: 风格因子相关性微调,价值因子防御属性重新获得定价。临近长假,部分融资盘资金撤离市场,对短期流动性与风格结构形成扰动。
研究结论
宏观策略:
- 9月市场全面调整,估值总量约束明显缓解。
- 10月行业收益的来源或分化为估值与位置约束下行、商品价格决定盈利、政策催化决定低位行业的修复节奏、三季报业绩决定涨幅领先行业的权重。
- 谨慎参与农林牧渔、汽车、钢铁、传媒、纺织服饰、商贸零售、社会服务、美容护理等行业。
行业评论:
- 农林牧渔行业处于周期底部,盈利尚未出现明确的向上拐点。
- 煤化工板块后续需关注钢焦利润修复、尿素旺季与出口持续性、纯碱地产链复苏、乙二醇下游旺季、炭黑旺季补库。
- 宠物食品企业竞争持续,建议关注自有品牌领先的乖宝宠物和全球产业布局领先的中宠股份。
风险提示:
- 宏观与政策不确定性、外部冲击与地缘风险、流动性与资金面波动、经济数据与盈利预期下修风险、市场结构与交易性风险、行业与主题轮动过快风险、估值与性价比反转风险、事件驱动与监管政策风险。